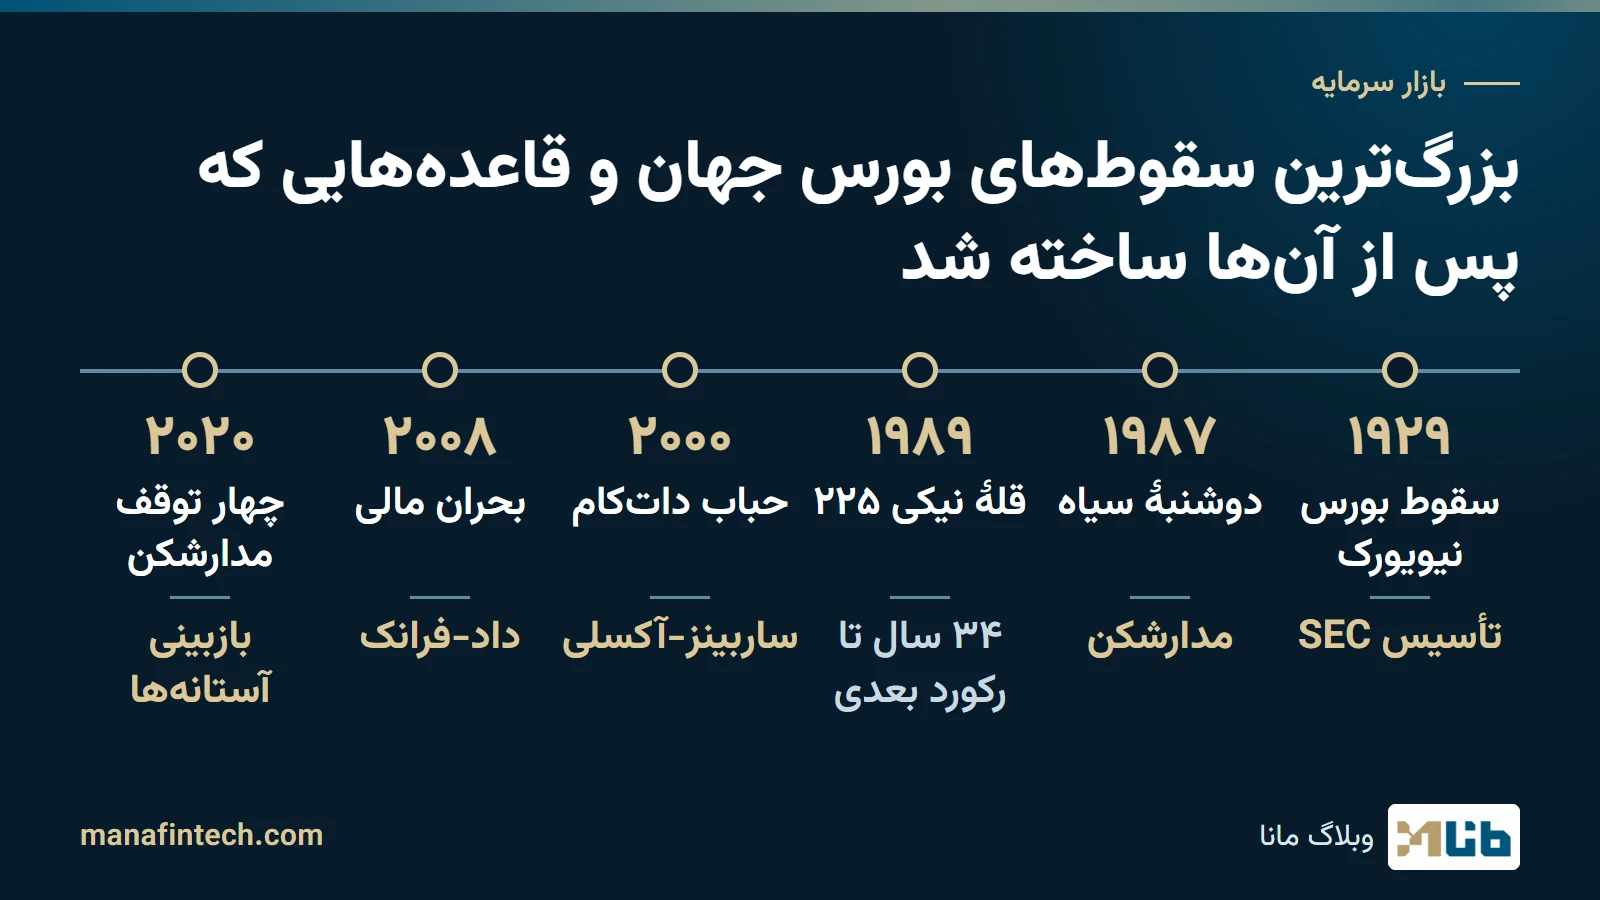
بزرگترین سقوطهای بورس جهان کداماند؟ رتبهبندی رسمیای پیدا نکردیم، چون «سقوط» واژهای غیررسمی است. ما شش دورهٔ مشهور را برگزیدهایم: ۱۹۲۹ در آمریکا (داوجونز تا ۸ ژوئیهٔ ۱۹۳۲ حدود ۸۹ درصد از اوج پایینتر آمد)، «دوشنبهٔ سیاه» ۱۹۸۷ (افت ۲۲٫۶ درصدی در یک روز)، حباب داتکام (۲۰۰۰ تا ۲۰۰۲)، بحران مالی ۲۰۰۸، افت مارس ۲۰۲۰ و قلهٔ ۱۹۸۹ بورس توکیو. برای هر دوره تاریخها را از منابع رسمی میآوریم و میپرسیم پس از آن چه قانون یا نهادی آمد. در نمونههای این نوشته قانون یا نهاد تازه معمولاً پس از رویداد آمد و بعضی قاعدهها بعدتر بازنگری شدند؛ برای داتکام و ژاپن پیوند مستندی با قاعدهای نیافتیم.
| دوره | چه چیزی پس از آن آمد |
|---|---|
| ۱۹۲۹: سقوط بورس نیویورک | قانونهای ۱۹۳۳ و ۱۹۳۴، تأسیس SEC، گلس-استیگال |
| ۱۹۸۷: «دوشنبهٔ سیاه» | مدارشکن (۱۹۸۸)؛ تأسیس SFC هنگکنگ (۱۹۸۹) |
| ۲۰۰۰ تا ۲۰۰۲: حباب داتکام | همزمان: مقرره افشای منصفانه (FD)، ساربینز-آکسلی |
| ۲۰۰۸: بحران مالی | داد-فرانک، قاعدهٔ ۲۰۱، بازل ۳ |
| مارس ۲۰۲۰: چهار توقف مدارشکن | بازبینی آستانهها (۲۰۲۱) |
| ۱۹۸۹ تا ۲۰۲۴: قلهٔ نیکی ۲۲۵ | قاعدهٔ رسمی مشخصی در منابع نیافتیم |
ستون دوم فقط ترتیب زمانی را نشان میدهد؛ رابطهٔ علت و معلولی را تنها جایی مینویسیم که خود منبع رسمی نوشته باشد.
سقوط بورس یعنی چه؟ تعریف رسمی وجود ندارد
در منابع کمیسیون بورس و اوراق بهادار آمریکا (SEC)، فدرال رزرو و بورس نیویورک تعریفی برای «سقوط» پیدا نکردیم. نزدیکترین چیز به یک عدد رسمی تعریف بازار خرسی در واژهنامهٔ Investor.gov (سایت آموزشی SEC؛ بازدید ۲۵ مهر ۱۴۰۵) است: دورهای که قیمت سهام رو به کاهش است و معمولاً زمانی از آن حرف میزنند که یک شاخص گسترده طی دستکم دو ماه دستکم ۲۰ درصد افت کند. ۲۰ درصد قرارداد رایج است، نه قانون.
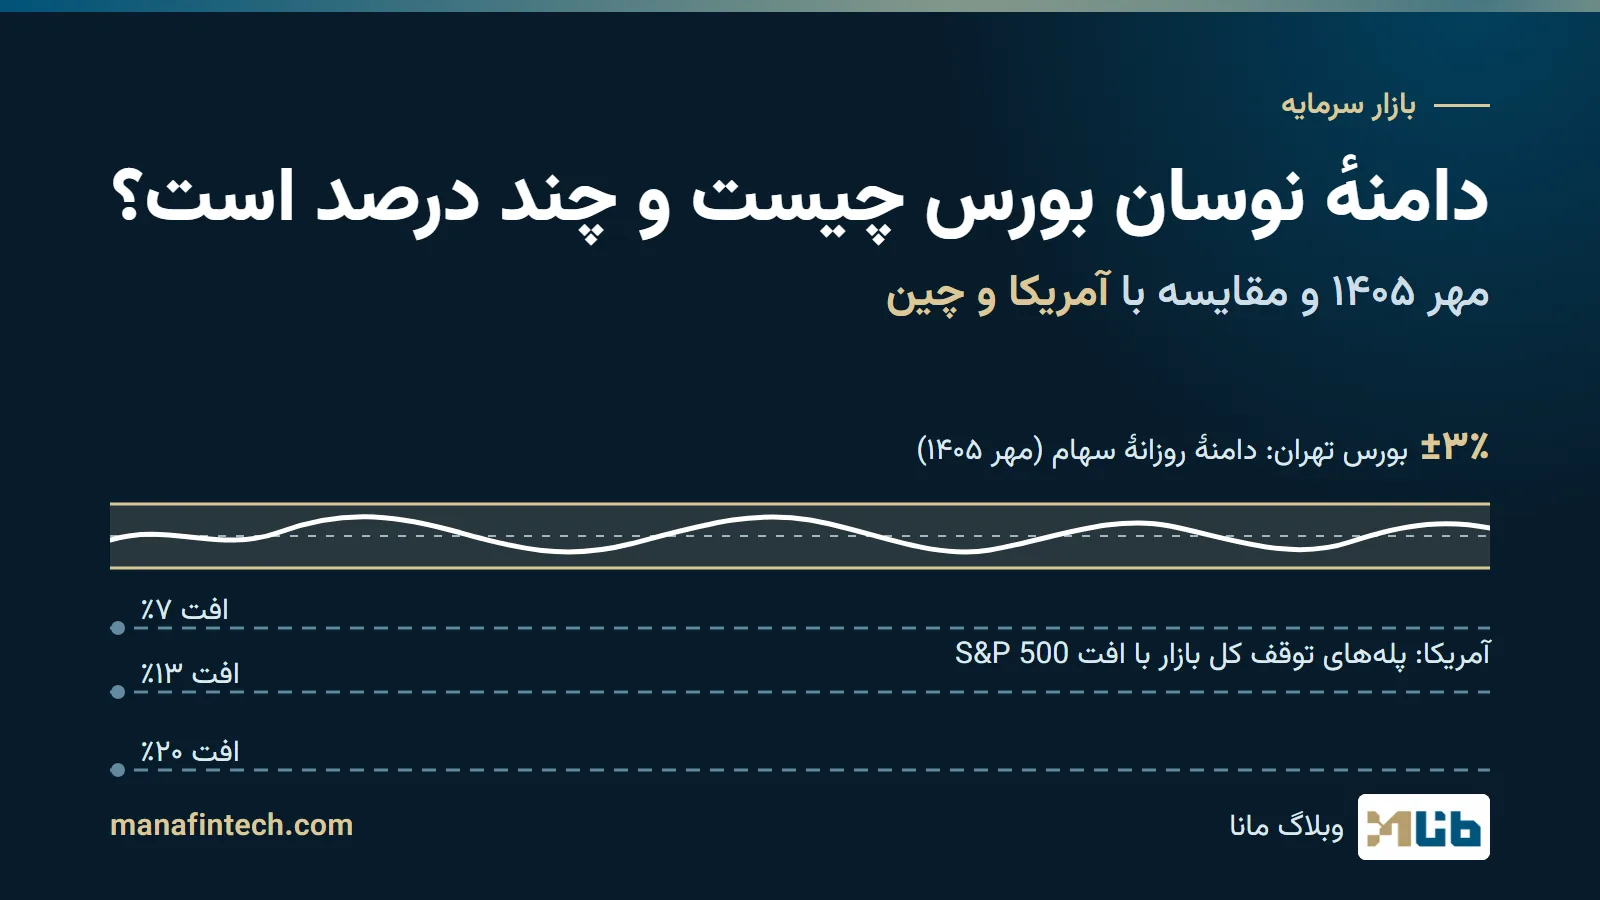
عددهای رسمیتر برای افت کل بازار، آستانههای مدارشکن هستند: در زمان نگارش (مهر ۱۴۰۵) افت ۷، ۱۳ و ۲۰ درصدی S&P 500 در آمریکا معاملات را متوقف میکند (پرسشهای متداول بورس نیویورک، نسخهٔ فوریهٔ ۲۰۲۶) و سازوکارش در «دامنهٔ نوسان بورس چیست؟» آمده است. این آستانهها خودشان از دل سقوطها بیرون آمدهاند. همین روش «قله تا کف» را برای شاخص کل بورس تهران هم در «شاخص کل بورس تهران چیست؟» بهکار بردهایم.
سقوط بورس آمریکا در ۱۹۲۹: از دوشنبهٔ سیاه تا رکود بزرگ
به نوشتهٔ پایگاه تاریخ فدرال رزرو، داوجونز از ۶۳ واحد در اوت ۱۹۲۱ به ۳۸۱ واحد در سپتامبر ۱۹۲۹ رسید، یعنی حدود شش برابر؛ اوج پایانی آن دوره ۳۸۱٫۱۷ واحد در ۳ سپتامبر ۱۹۲۹ بود. در «دوشنبهٔ سیاه» ۲۸ اکتبر ۱۹۲۹ (۶ آبان ۱۳۰۸) شاخص نزدیک ۱۳ درصد افت کرد و روز بعد، «سهشنبهٔ سیاه»، نزدیک ۱۲ درصد؛ تا نیمهٔ نوامبر حدود نیمی از ارزش خود را از دست داده بود.
افت درصدی دوشنبه بزرگتر بود، اما رکورد حجم به سهشنبه رسید: طبق تاریخچهٔ بورس نیویورک، در ۲۹ اکتبر بیش از ۱۶ میلیون سهم داد و ستد شد و این رکورد ۳۹ سال شکسته نشد.
افت ادامه یافت: داوجونز در ۸ ژوئیهٔ ۱۹۳۲ با ۴۱٫۲۲ واحد بسته شد، ۸۹ درصد پایینتر از اوج، و تا ۲۳ نوامبر ۱۹۵۴، حدود ۲۵ سال بعد، به سطح پیش از سقوط برنگشت. اینها سطح یک شاخص قیمتیاند، بدون احتساب سود نقدی و تورم.
رکود بزرگ ۱۹۲۹ همان سقوط بورس نبود
فدرال رزرو مینویسد اثر سقوط بر فعالیت اقتصادی چند ماه بعد کمرنگ شد و تا پاییز ۱۹۳۰ به نظر میرسید بهبود در راه است؛ سپس مشکلات بانکها همان افت را به طولانیترین و عمیقترین رکود تاریخ آمریکا تبدیل کرد. در مقالهٔ همین پایگاه دربارهٔ رکود بزرگ، سقوط ۱۹۲۹ یکی از حلقههای زنجیرهٔ بحرانهاست (موجهای بانکی ۱۹۳۰ و ۱۹۳۱ و بحرانهای ۱۹۳۱ تا ۱۹۳۳).
فدرال رزرو روایت خودش را «به نظر ما، اجماع دانشگاهی» مینامد و در پاورقی میافزاید پژوهشگرانی سقوط را نشانهٔ انقباض اقتصادی میدانند، نه عامل آن. پس جملهٔ «سقوط بورس رکود بزرگ را به وجود آورد» یک روایت است، نه حکمی قطعی.
قانون ۱۹۳۳، قانون ۱۹۳۴ و تأسیس SEC
به نوشتهٔ Investor.gov، با سقوط اکتبر ۱۹۲۹ اعتماد عمومی هم فروریخت؛ کنگره جلسات استماع برگزار کرد (به نوشتهٔ کتابخانهٔ کنگره، از ۱۹۳۲ تا مه ۱۹۳۴) و بر پایهٔ یافتههایش دو قانون تصویب کرد:
- قانون اوراق بهادار ۱۹۳۳ (۲۷ مه ۱۹۳۳): به گفتهٔ SEC دو هدف اصلیاش این است که سرمایهگذاران اطلاعات مالی مهم دربارهٔ اوراق عرضهشده را دریافت کنند و فریب و تقلب در فروش اوراق ممنوع باشد. SEC صحت اطلاعات افشاشده را تضمین نمیکند.
- قانون بورس و اوراق بهادار ۱۹۳۴ (۶ ژوئن ۱۹۳۴): SEC را تأسیس کرد، به آن بر کارگزاریها، بورسها و نهادهای خودانتظام اختیار نظارت داد و اجازه داد شرکتهای دارای اوراق قابل معامله را به گزارشدهی دورهای ملزم کند. قانون ۱۹۳۳ هنوز SEC را تأسیس نکرده بود.
در همان سالها قانون گلس-استیگال (۱۶ ژوئن ۱۹۳۳) بانکداری تجاری را از سرمایهگذاری جدا کرد و «شرکت بیمهٔ سپردهٔ فدرال (FDIC)» را بنیان گذاشت؛ «مقرره T» فدرال رزرو هم از ۱ اکتبر ۱۹۳۴ سقف اعتباری کارگزاران به مشتریان را محدود کرد.
دوشنبهٔ سیاه ۱۹۸۷ و تولد مدارشکن
در ۱۹ اکتبر ۱۹۸۷ (۲۷ مهر ۱۳۶۶) داوجونز ۵۰۸ واحد، یعنی ۲۲٫۶ درصد، افت کرد. پایگاه تاریخ فدرال رزرو در مقالهای که ۲۰۱۳ نوشته شده، این افت ۲۲٫۶ درصدی را بزرگترین افت یکروزهٔ تاریخ بازار سهام مینامد؛ بورس نیویورک حجم آن روز را ۶۰۴ میلیون سهم ثبت کرده است. (نام «دوشنبهٔ سیاه» برای ۲۸ اکتبر ۱۹۲۹ هم به کار رفته است.) پیش از گشایش والاستریت، بازارهای آسیا و منطقهٔ اطراف آن سقوط کرده بودند؛ به نوشتهٔ فدرال رزرو، سرمایهگذاران برای نخستین بار میتوانستند گسترش بحران از بازاری به بازار دیگر را زنده از تلویزیون ببینند.
فدرال رزرو بهجای یک علت، چند علت محتمل را از زبان ناظران و اقتصاددانها برمیشمارد: فعالتر شدن سرمایهگذاران خارجی، محصولی به نام «بیمهٔ سبد دارایی» که افت را شتاب داد، و ضعفهای ساختاری مانند تسویهٔ سهروزهٔ سهام در برابر تسویهٔ یکروزهٔ اختیار و آتی (چرخهٔ تسویه را در «سفارش در بورس چگونه اجرا میشود؟» مقایسه کردهایم) و ناتوانی بورسها از توقف موقت معاملات. طبق گزارش کارکنان SEC (۱۹۹۸)، در ۲۰ اکتبر توقفهای پراکنده و تعلیقهای هماهنگنشدهٔ بورسهای اختیار و آتی، همراه شایعهٔ ناتوانی بعضی اتاقهای پایاپای، بازار را به آستانهٔ تعطیلی رساند.
پایان این داستان با ۱۹۲۹ فرق داشت. به نوشتهٔ فدرال رزرو، افت ۱۹۸۷ با رکود یا بحران بانکی همراه نشد؛ شاخص ظرف دو روز معاملاتی ۲۸۸ واحد، یعنی ۵۷ درصد افت دوشنبهٔ سیاه، را جبران کرد و کمتر از دو سال بعد بازارهای سهام آمریکا از اوجهای پیش از سقوط گذشتند.
نخستین مدارشکن و بازنگریهای بعدی
گزارش کارگروه ریاستجمهوری دربارهٔ سازوکارهای بازار (گزارش برادی، ۸ ژانویهٔ ۱۹۸۸) توصیه کرد مدارشکنهای هماهنگ میان بازارهای سهام، اختیار و آتی طراحی شود؛ نخستین مدارشکنها در ۱۹۸۸ با تأیید SEC برقرار شد.
نخستین بار که مدارشکن به کار افتاد ۲۷ اکتبر ۱۹۹۷ (۵ آبان ۱۳۷۶) بود. داوجونز آن روز ۵۵۴٫۲۶ واحد (۷٫۱۸ درصد) افت کرد؛ به وقت نیویورک، ساعت ۱۴:۳۶ با افت ۳۵۰ واحدی معاملات ۳۰ دقیقه متوقف شد و ساعت ۱۵:۳۰، با رسیدن افت به ۵۵۰ واحد، بازار ۳۰ دقیقه زودتر بسته شد. کارکنان SEC نتیجه گرفتند آستانهٔ نخست بیش از حد پایین بود: افت ۴٫۵۴ درصدی از ۱۹۴۵ تا آن روز ۱۱ بار رخ داده بود. تاریخچهٔ بعدی از گزارش گروه کاری مدارشکن است که بورسها تشکیل دادند و ۳۱ مارس ۲۰۲۱ به SEC تحویل شد:
| سال | آستانهها (شاخص مبنا) و مدت توقف |
|---|---|
| ۱۹۸۸ | ۲۵۰ و ۴۰۰ واحد داوجونز (آن زمان حدود ۱۲ و ۱۹ درصد)؛ توقف ۱ و ۲ ساعت |
| ۱۹۹۶ و ۱۹۹۷ | ۳۵۰ و ۵۵۰ واحد داوجونز (ژانویهٔ ۱۹۹۷)؛ توقف ۳۰ و ۶۰ دقیقه (ژوئیهٔ ۱۹۹۶) |
| آوریل ۱۹۹۸ | ۱۰، ۲۰ و ۳۰ درصد داوجونز، با محاسبهٔ فصلی؛ توقف ۳۰ دقیقه تا دو ساعت، یا تعطیلی تا پایان روز (بسته به سطح و ساعت) |
| ۲۰۱۲ و ۲۰۱۳ | S&P 500 با ۷، ۱۳ و ۲۰ درصد، با محاسبهٔ هر روز (تأیید SEC: ۳۱ مه ۲۰۱۲؛ اجرای آزمایشی از ۴ فوریهٔ ۲۰۱۳)؛ توقف ۱۵ دقیقه، و ۲۰ درصد تا پایان روز |
گروه کاری مینویسد آونگ آستانهها از ۱۹۸۸ چند بار تاب خورده است: از فراخ به تنگ، دوباره به فراخ و باز به تنگ. به نوشتهٔ گروه کاری، تغییر ۲۰۱۲ واکنشی به «سقوط ناگهانی» (Flash Crash) ۶ مه ۲۰۱۰ بود: داوجونز حدود ۹ درصد افت کرد و ظرف چند دقیقه برگشت، اما چون به آستانهٔ ۱۰ درصد نرسید مدارشکن فعال نشد. در زمان نگارش (مهر ۱۴۰۵) و طبق پرسشهای متداول بورس نیویورک (نسخهٔ فوریهٔ ۲۰۲۶)، افت ۷ و ۱۳ درصدی پیش از ۱۵:۲۵ به وقت نیویورک معاملات را دستکم ۱۵ دقیقه و افت ۲۰ درصدی آن را تا پایان روز معاملاتی متوقف میکند.
هنگکنگ: بورسی که بسته شد
در هنگکنگ خودِ بورس بسته شد: طبق «کتاب حقایق» (Fact Book) سال ۲۰۰۴ بورس هنگکنگ، معاملات از ۲۰ تا ۲۳ اکتبر ۱۹۸۷ تعطیل بود. به نوشتهٔ کمیسیون اوراق بهادار و آتی هنگکنگ (SFC)، سقوط به کمیتهای بازنگری انجامید که نهادی قانونی و مستقل را پیشنهاد کرد و SFC در ۱ مه ۱۹۸۹ تأسیس شد.
حباب داتکام: ۲۰۰۰ تا ۲۰۰۲
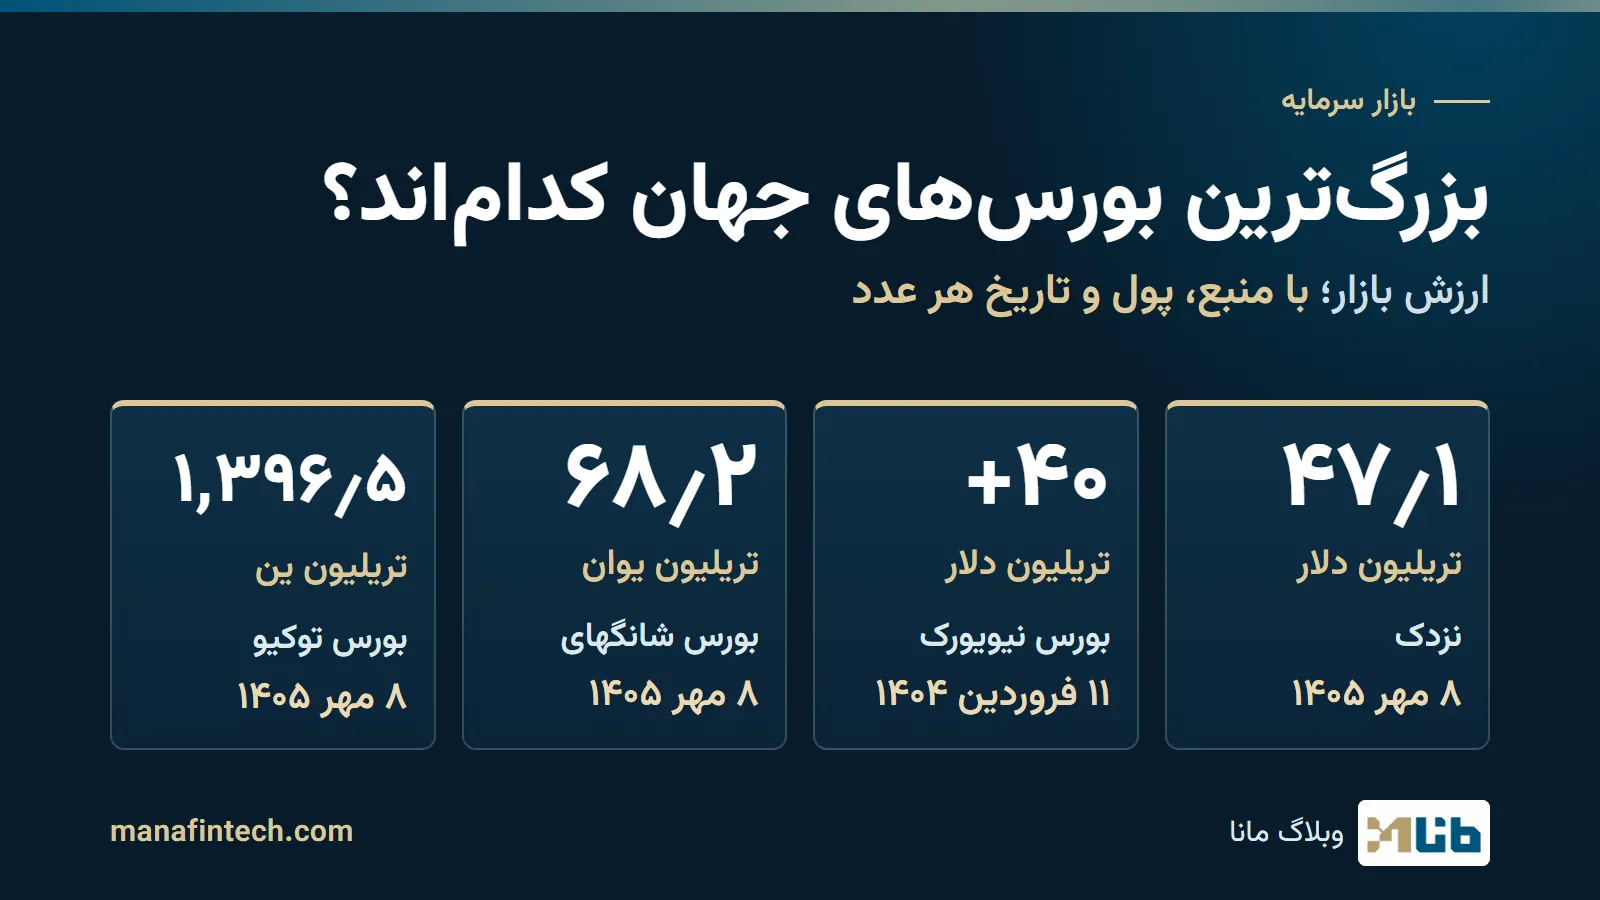
شاخص ترکیبی نزدک در ۱۰ مارس ۲۰۰۰ (۲۰ اسفند ۱۳۷۸) با ۵٬۰۴۸٫۶۲ واحد به بالاترین سطح پایانی تا آن زمان رسید. پایینترین سطح پایانی آن از آن تاریخ تا پایان ۲۰۰۳، ۱٬۱۱۴٫۱۱ واحد در ۹ اکتبر ۲۰۰۲ بود، یعنی افتی حدود ۷۸ درصد (محاسبهٔ ما). نخستین سطح پایانی بالاتر از رکورد ۲۰۰۰، ۵٬۰۵۶٫۰۶ واحد، در ۲۳ آوریل ۲۰۱۵ ثبت شد، ۱۵ سال و ۱ ماه بعد (منبع: سری NASDAQCOM در FRED، بانک فدرال رزرو سنتلوئیس، با دادههای نزدک).
دربارهٔ علتها و شمار شرکتهای ورشکسته منبع رسمی قابل اتکایی پیدا نکردیم. سه اقدام زیر در همین سالها آمدند؛ متنهای رسمی SEC آنها را پیامد سقوط نمیدانند، پس رابطهشان فقط زمانی است، نه علت و معلولی:
- مقرره افشای منصفانه (Regulation FD) (۱۵ اوت ۲۰۰۰) دربارهٔ افشای گزینشی اطلاعات است.
- قانون ساربینز-آکسلی (۳۰ ژوئیهٔ ۲۰۰۲): SEC آن را اصلاحاتی برای تقویت مسئولیتپذیری شرکتی و مقابله با تقلب حسابداری میداند؛ این قانون «هیئت نظارت بر حسابداری شرکتهای سهامی عام (PCAOB)» را هم تأسیس کرد.
- توافق جامع دربارهٔ تعارض منافع در پژوهشهای سرمایهگذاری (Global Settlement؛ اعلام: ۲۰ دسامبر ۲۰۰۲، نهایی شدن اقدامهای اجرایی علیه ده بنگاه: ۲۸ آوریل ۲۰۰۳): بنگاهها حدود ۱٫۴ میلیارد دلار پرداختند، پژوهش را از بانکداری سرمایهگذاری جدا کردند و «اسپینینگ» (اختصاص سهام داغ عرضهٔ اولیه به مدیران) ممنوع شد. آنها اتهامها را نه پذیرفتند و نه رد کردند.
بحران مالی ۲۰۰۸ چه بود؟ از بانکها تا بازار سهام
بحران مالی ۲۰۰۸ چه بود؟ دورهای از فشار شدید بر مؤسسههای مالی آمریکا که به نوشتهٔ پایگاه تاریخ فدرال رزرو (مقالهٔ The Great Recession and Its Aftermath دربارهٔ رکود ۲۰۰۷ تا ۲۰۰۹) افت قیمت مسکن پس از اوج ۲۰۰۷ در جرقهٔ آن نقش داشت. همان مقاله مینویسد میانگین قیمت مسکن آمریکا بین ۱۹۹۸ و ۲۰۰۶ بیش از دو برابر شد و بدهی رهنی خانوارها از ۶۱ به ۹۷ درصد تولید ناخالص داخلی رسید، و چند عامل محل بحث را فهرست میکند که میان آنها داوری نمیکنیم. رکود آمریکا در دسامبر ۲۰۰۷ آغاز شد؛ در بهار ۲۰۰۸ بیر استرنز با کمک فدرال رزرو به جیپیمورگان چیس واگذار شد، در سپتامبر لمان برادرز درخواست ورشکستگی داد و فردای آن فدرال رزرو از AIG حمایت کرد.
کمیسیون تحقیق بحران مالی آمریکا (FCIC؛ کنگره آن را تشکیل داد، گزارش ژانویهٔ ۲۰۱۱) مینویسد در ۱۵ سپتامبر ۲۰۰۸ (۲۵ شهریور ۱۳۸۷)، روز درخواست ورشکستگی لمان، داوجونز بیش از ۵۰۰ واحد (۴ درصد) افت کرد، بزرگترین افت یکروزه از نظر واحد از ۱۱ سپتامبر ۲۰۰۱. در ۲۹ سپتامبر، روزی که مجلس نمایندگان نخست طرح ۷۰۰ میلیارد دلاری «برنامهٔ رفع داراییهای مسئلهدار» (TARP) را رد کرد، داوجونز ۷ درصد و سهام مالی ۱۶ درصد افت کردند.
فروش استقراضی و قانون تثبیت اقتصادی
در ۱۹ سپتامبر ۲۰۰۸ SEC اعلام کرد که با دستوری اضطراری (ثبتشده با تاریخ ۱۸ سپتامبر) و با هماهنگی نهاد ناظر بریتانیا (FSA)، فروش استقراضی (فروش سهمی که فروشنده آن را قرض گرفته است) سهام ۷۹۹ شرکت مالی را موقتاً ممنوع کرده است. دستور در آغاز تا ۲ اکتبر ۲۰۰۸ اعتبار داشت؛ SEC در ۱ اکتبر (اطلاعیهٔ ۲۰۰۸-۲۳۵) آن را تا ساعت ۲۳:۵۹ سومین روز کاری پس از تصویب قانون تثبیت اقتصادی اضطراری (محاسبهٔ ما: ۸ اکتبر) و حداکثر تا ۱۷ اکتبر ۲۰۰۸ تمدید کرد. SEC نوشت فروش استقراضی در شرایط عادی به کارایی قیمت و نقدشوندگی کمک میکند، اما در آن روزها به نظر میرسید به افتهای ناگهانی سهام مؤسسات مالی دامن میزند. دربارهٔ اثر این ممنوعیت داوری نمیکنیم.
«قانون تثبیت اقتصادی اضطراری» در ۳ اکتبر ۲۰۰۸ به وزارت خزانهداری اجازه داد داراییهای مسئلهدار را مرحلهای بخرد: ابتدا ۲۵۰ میلیارد دلار، سپس ۳۵۰ و در نهایت تا ۷۰۰ میلیارد دلار؛ یعنی مجموع داراییهای خریداریشدهٔ باقیمانده در هر زمان از این سقف بیشتر نمیشد. داد-فرانک بعدها این سقف را به ۴۷۵ میلیارد دلار کاهش داد. ۷۰۰ میلیارد دلار سقف اجازه است، نه مبلغی که به بانکها داده یا هزینه شده باشد.
داد-فرانک، قاعدهٔ ۲۰۱ و بازل ۳
قانون داد-فرانک در ۲۱ ژوئیهٔ ۲۰۱۰ (۳۰ تیر ۱۳۸۹) امضا شد. متن قانون هدفهایش را بهبود پایداری مالی با پاسخگویی و شفافیت بیشتر، پایان دادن به وضعیت «بزرگتر از آنکه ورشکست شود»، پایان نجاتهای مالی با پول مالیاتدهندگان و حمایت از مصرفکنندگان برمیشمارد؛ اینها هدفهای اعلامشدهاند، نه ارزیابی نتیجه. فدرال رزرو از بندهای اصلی چهار مورد را نام میبرد: «شورای نظارت بر ثبات مالی» (FSOC)، «اختیار انحلال منظم» شرکتهای بزرگ، «قاعدهٔ ولکر» (منع معاملات اختصاصی مشتقات برای بانکهای سپردهپذیر) و دفتر حمایت مالی از مصرفکننده. همانجا تأکید میشود که علل دقیق بحران سالها محل بحث خواهد بود.
در بازار سهام، SEC در ۲۴ فوریهٔ ۲۰۱۰ «قاعدهٔ ۲۰۱» را تصویب کرد: وقتی قیمت یک سهم دستکم ۱۰ درصد نسبت به بستهٔ روز قبل افت کند، تا پایان همان روز و روز بعد، فروش استقراضی آن سهم فقط بالاتر از بهترین قیمت خرید مجاز است. SEC نامش را «مدارشکن» گذاشته، اما بازهٔ قیمتی نیست و معامله را متوقف نمیکند. بانک تسویهٔ بینالمللی (BIS) «بازل ۳» را مجموعهٔ اقدامهای هماهنگ کمیتهٔ بازل در واکنش به بحران ۲۰۰۷ تا ۲۰۰۹ معرفی میکند؛ این یکی دربارهٔ بانکهاست، نه بورس.
سقوط مارس ۲۰۲۰: چهار توقف مدارشکن در ده روز
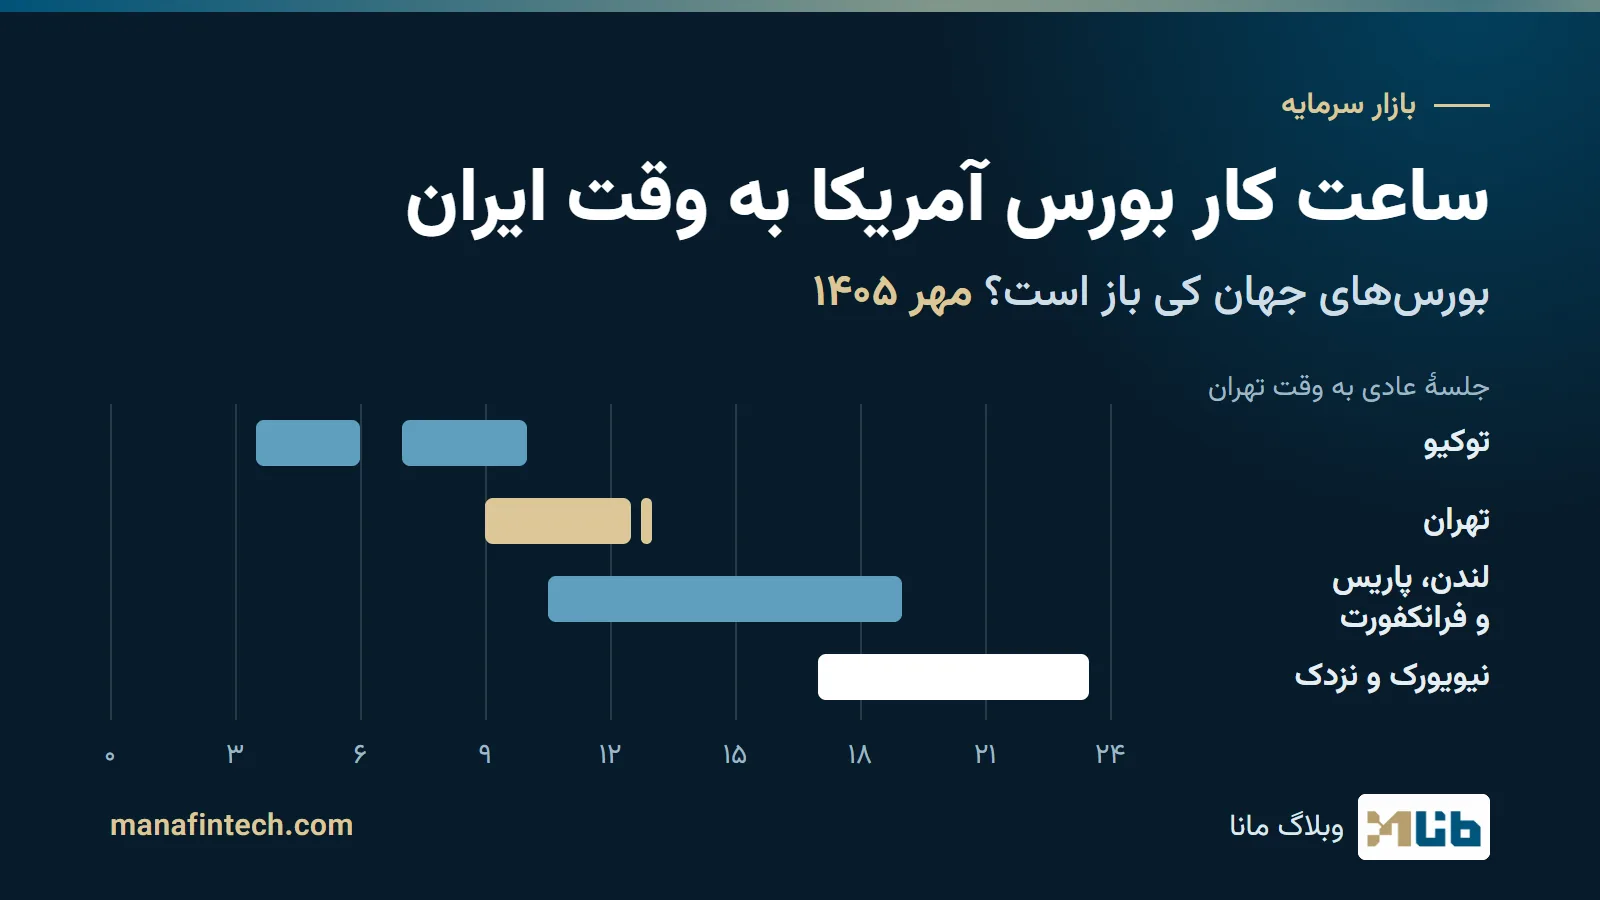
در ۹، ۱۲، ۱۶ و ۱۸ مارس ۲۰۲۰ چهار بار مدارشکن سطح ۱ فعال شد؛ هر بار با افت ۷ درصدی S&P 500 معاملات متوقف و ۱۵ دقیقه بعد از سر گرفته شد. گزارش گروه کاری مدارشکن این رویدادها را در بستر نگرانیهای مربوط به کووید-۱۹ شرح میدهد. بنا بر پروندههای قواعد بورسها که SEC منتشر کرده است (۳۴-۸۸۴۱۳ و ۳۴-۹۳۲۹۶)، سه توقف نخست نخستین توقفها طبق قواعد فعلی بود و آخرین توقف پیش از آن به ۱۹۹۷ برمیگشت. جدول زیر از گزارش گروه کاری مدارشکن است؛ زمانها به وقت نیویورکاند (تبدیل به وقت تهران در «ساعت کار بورس آمریکا به وقت ایران» آمده است) و گزارش آمار شاخص را از Yahoo Finance گرفته است.
| تاریخ | رد شدن آستانهٔ ۷ درصد | بستهٔ S&P 500 نسبت به روز قبل |
|---|---|---|
| ۹ مارس ۲۰۲۰ (۱۹ اسفند ۱۳۹۸) | ۹:۳۴:۱۳ | ۷٫۶ درصد پایینتر |
| ۱۲ مارس ۲۰۲۰ | ۹:۳۵:۴۴ | ۹٫۵ درصد پایینتر |
| ۱۶ مارس ۲۰۲۰ | ۹:۳۰:۰۱، یک ثانیه پس از گشایش | ۱۲ درصد پایینتر |
| ۱۸ مارس ۲۰۲۰ | ۱۲:۵۶:۱۷ | ۵٫۲ درصد پایینتر |
سطح دوم (۱۳ درصد) در مارس ۲۰۲۰ فعال نشد. گروه کاری در همین گزارش مینویسد توقفها به نظر میرسد اثر موردنظر، یعنی آرام کردن نوسان، را داشتهاند و آسیبی نزدهاند. در عین حال افت با توقف پایان نیافت: در هر چهار روز شاخص پس از بازگشایی هم پایینتر رفت و پایینترین سطح همان روز در ۹، ۱۲، ۱۶ و ۱۸ مارس به ۸٫۰۱، ۹٫۵۸، ۱۲٫۱۸ و ۹٫۸۳ درصد زیر بستهٔ روز قبل رسید؛ ۱۶ مارس به آستانهٔ ۱۳ درصد نرسید. گروه کاری از ادامهٔ افت پس از توقف نتیجه میگیرد بازار به سطحی رسیده که ربط خاصی به آستانهٔ ۷ یا ۱۳ درصد نداشته است. بورس نیویورک هم ۲۳ مارس برای نخستین بار در تاریخش بدون تالار معاملات کار کرد (ماجرا در «قدیمیترین بورس جهان کجاست؟» آمده است).
قاعدهای که پس از ۲۰۲۰ آمد بازنگری بود، نه قاعدهٔ تازه. مدیر بخش معاملات و بازارهای SEC در ۱۷ سپتامبر ۲۰۲۰ از بورسها و FINRA (نهاد خودانتظام کارگزاران آمریکا) خواست رویدادهای مارس را بررسی کنند. گروه کاریای که خود بورسها تشکیل دادند، نه SEC، در ۳۱ مارس ۲۰۲۱ نتیجه گرفت آستانههای ۷ و ۱۳ و ۲۰ درصد و شاخص مبنای S&P 500 مناسباند، و گفت شواهد موجود وجود «اثر آهنربا» (شتاب فروش هنگام نزدیک شدن به آستانه) را برای آستانههای ۷ و ۱۳ درصد تأیید نمیکند. چین چند سال پیشتر، در ۲۰۱۶، به نتیجهٔ دیگری رسیده بود: مدارشکن شاخص بورسهای شانگهای و شنژن از ۱ ژانویهٔ ۲۰۱۶ اجرا شد، اما سخنگوی کمیسیون نظارت بر اوراق بهادار چین (CSRC) در ۷ ژانویه اعلام کرد اجرای آن از روز بعد متوقف میشود، چون در دو بار فعال شدن به هدف نرسیده و «اثر آهنربا» داشته است. دو بازار، دو ارزیابی؛ داوری نمیکنیم.
سقوط بورس ژاپن: ۳۴ سال تا رکورد ۱۹۸۹ نیکی
طبق دادههای رسمی شاخصهای نیکی، نیکی ۲۲۵ در ۲۹ دسامبر ۱۹۸۹ با ۳۸٬۹۱۵٫۸۷ واحد بسته شد، بالاترین سطح پایانی آن سال. پایان ۱۹۹۰ شاخص ۲۳٬۸۴۸٫۷۱ واحد بود (افت حدود ۳۸٫۷ درصد در یک سال، محاسبهٔ ما). مقالهٔ پژوهشی بانک ژاپن (مه ۲۰۰۰؛ نویسندگان تصریح میکنند موضع رسمی بانک نیست) مینویسد شاخص تا پایان ۱۹۸۹ به ۳٫۱ برابر سطح سپتامبر ۱۹۸۵ رسیده بود و تا اوت ۱۹۹۲ بیش از ۶۰ درصد از اوج پایینتر آمد.
نیکی ۲۲۵ در ۲۲ فوریهٔ ۲۰۲۴ (۳ اسفند ۱۴۰۲) با ۳۹٬۰۹۸٫۶۸ واحد بسته شد؛ نخستین سطح پایانی بالاتر از رکورد ۱۹۸۹، ۳۴ سال و حدود ۲ ماه (۱۲٬۴۷۳ روز، حساب ما) بعد. این «۳۴ سال» به سطح خودِ شاخص مربوط است: طبق صفحهٔ رسمی، نیکی ۲۲۵ شاخصی «وزندهیشده بر پایهٔ قیمت» از ۲۲۵ سهم بازار پرایم بورس توکیو است و نیکی از دسامبر ۲۰۱۲ «شاخص بازده کل» جداگانهای هم منتشر میکند. پس این عدد بازدهٔ سرمایهگذاری نیست.
پاسخ صادقانه به «چه قاعدهای پس از آن آمد؟» این است که در منابع بررسیشده قاعدهٔ رسمی مشخصی که به ۱۹۸۹ و ۱۹۹۰ پیوند خورده باشد نیافتیم. بورس توکیو حد قیمت روزانهٔ هر سهم را به ین مطلق، نه درصد، تعیین میکند (صفحهٔ رسمی JPX، بهروزشده ۱۶ اکتبر ۲۰۲۶)؛ در منابع رسمیای که بررسی کردیم، آن را پیامد سقوط ۱۹۹۰ ننوشتهاند.
قاعدهها معمولاً پس از رویداد میآیند: الگوی شش دوره
اگر بهجای درس سرمایهگذاری به الگوی نهادی نگاه کنیم، چند چیز تکرار میشود: قانونهای ۱۹۳۳ و ۱۹۳۴ در دل جلسات استماع آمدند، مدارشکن یک سال پس از ۱۹۸۷ برقرار شد و آستانههای آن در ۱۹۹۶ و ۱۹۹۷، سپس ۱۹۹۸ و ۲۰۱۲ بازنگری شد؛ برای داتکام و ژاپن پیوند مستندی با قاعدهای نیافتیم. زمان رسیدن شاخصهای قیمتی به سطح پیشین هم یکسان نبود (سطح شاخص، نه بازدهٔ سرمایهگذار): داوجونز حدود ۲۵ سال پس از ۱۹۲۹، بازارهای آمریکا کمتر از دو سال پس از ۱۹۸۷، نزدک ۱۵ سال پس از ۲۰۰۰ و نیکی ۳۴ سال پس از ۱۹۸۹. گذشته آینده را پیشبینی نمیکند و این مرور راهنمای هیچ تصمیم مالی نیست.