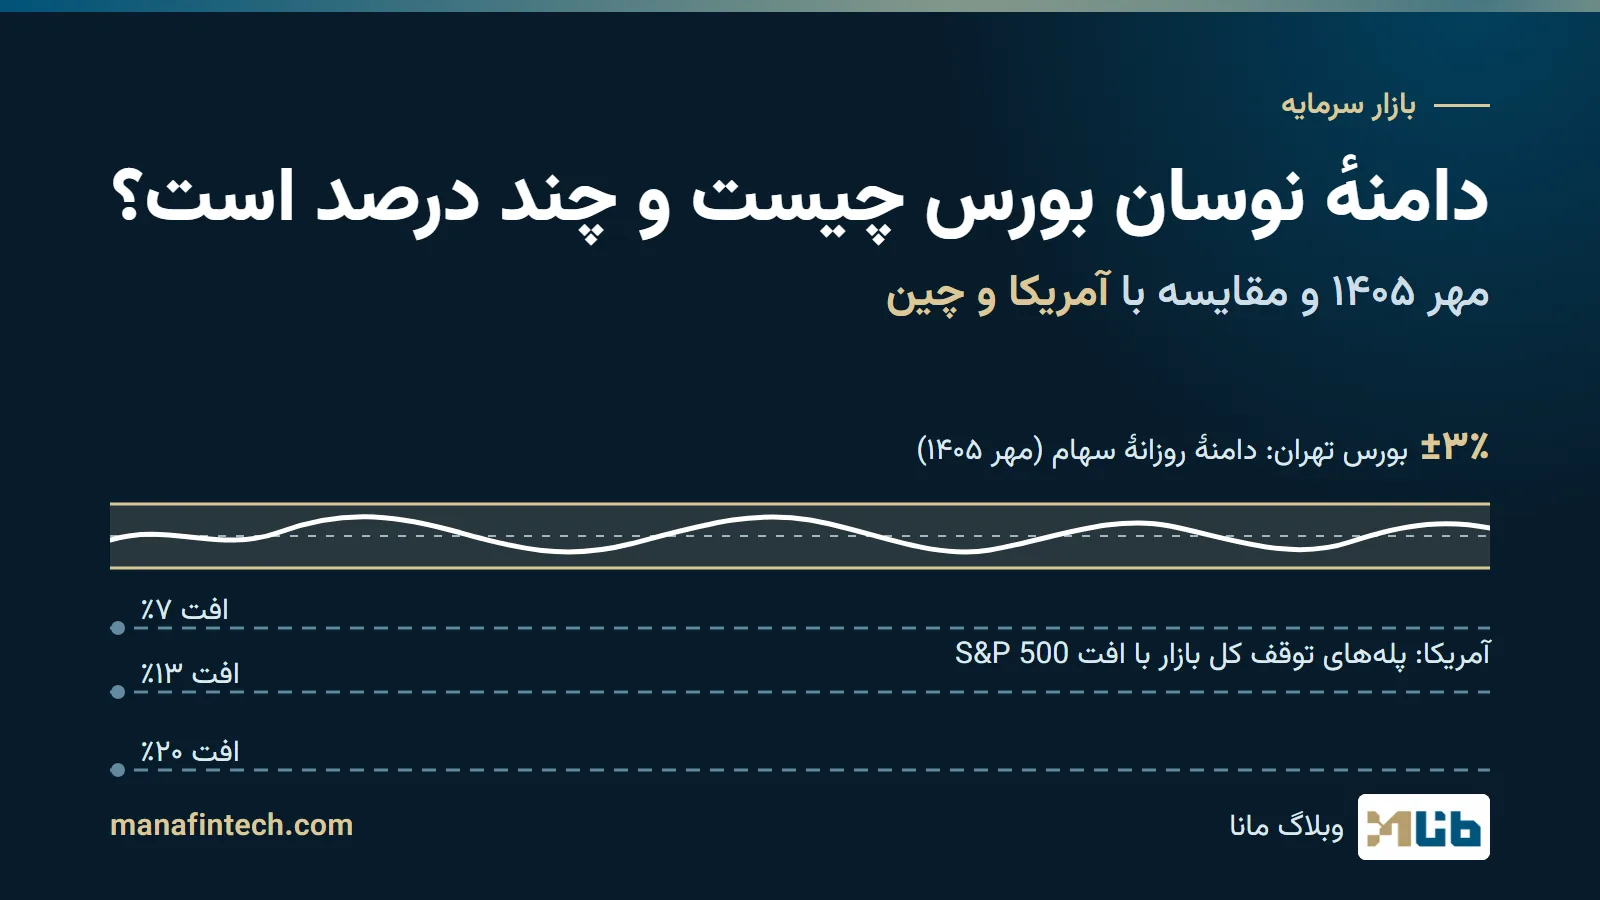
دامنهٔ نوسان حدی است که قیمت یک نماد در یک روز معاملاتی میتواند بالا یا پایین برود. این حد نسبت به «قیمت مرجع» سنجیده میشود و سفارشی با قیمت بیرون از آن بازه ثبت نمیشود.
در زمان نگارش (مهر ۱۴۰۵)، دامنهٔ نوسان روزانهٔ سهام و حقتقدم در بورس تهران و فرابورس ۳ درصد است؛ یعنی قیمت هر سهم در هر روز حداکثر ۳ درصد بالاتر یا پایینتر از قیمت مرجعش معامله میشود. صندوقهای سهامی و مختلط هم همین دامنه را دارند و تابلوهای نارنجی و قرمز بازار پایهٔ فرابورس دامنهٔ باریکتری دارند: ۲ و ۱ درصد. این عدد را مصوبهٔ هیئتمدیرهٔ سازمان بورس و اوراق بهادار تعیین میکند و از ۱۴۰۰ تا امروز چند بار تغییر کرده است.
دامنهٔ نوسان چیست و چه کسی آن را تعیین میکند؟
«دستورالعمل اجرایی نحوهٔ انجام معاملات در بورس اوراق بهادار تهران» (نسخهٔ معتبر ۱۷ فروردین ۱۴۰۵؛ از این پس «دستورالعمل معاملات بورس تهران») ورود سفارش را در هر روز فقط درون دامنهٔ نوسان مجاز میداند و دستورالعمل معاملات فرابورس هم همین تعریف را دارد.
قیمت مرجع همان قیمت پایانی روز معاملاتی قبل است؛ اگر سود نقدی تقسیم شده یا سرمایهٔ شرکت تغییر کرده باشد، قیمت پایانی تعدیلشده جای آن را میگیرد. این قیمت را خود بورس محاسبه میکند.
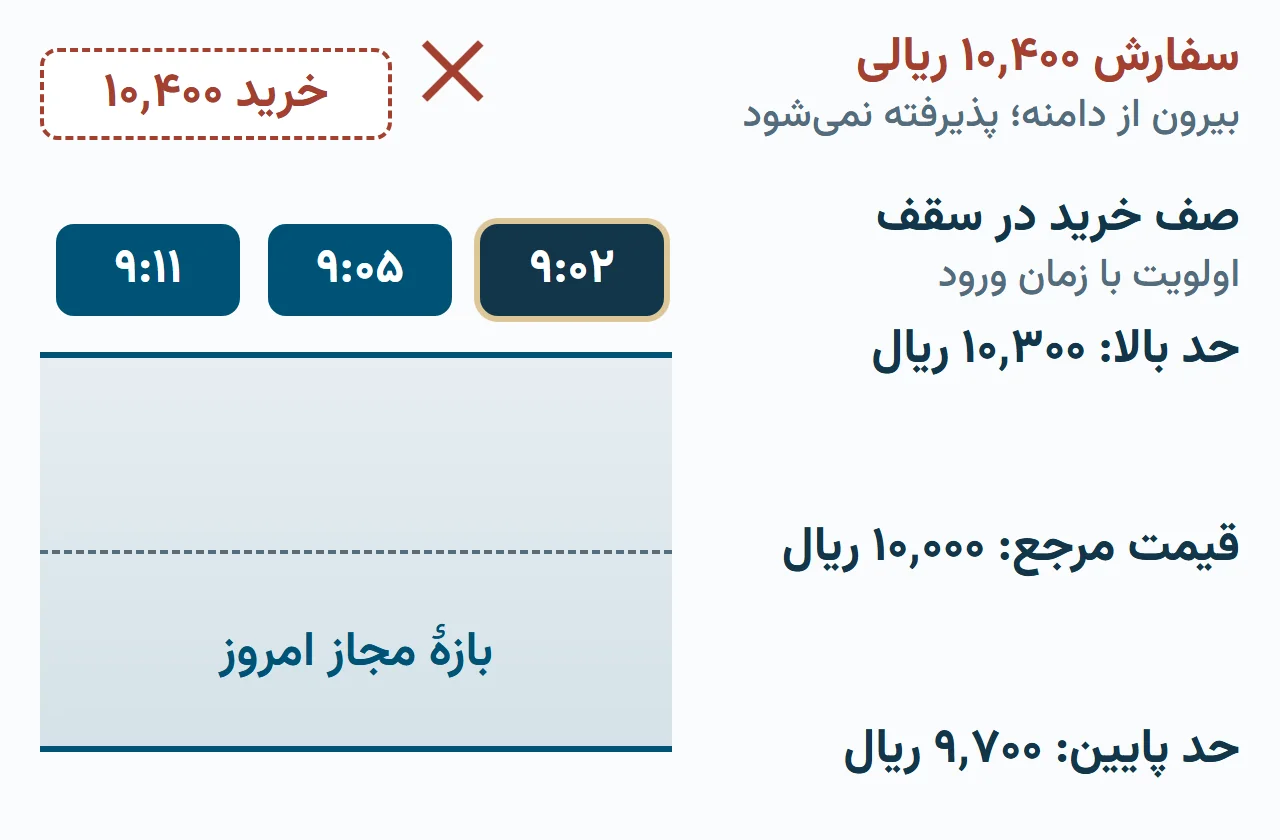
یک مثال ساده: اگر قیمت مرجع «نماد فرضی الف» ۱۰٬۰۰۰ ریال باشد، با دامنهٔ ۳ درصد، سفارش خرید یا فروش آن امروز فقط بین ۹٬۷۰۰ و ۱۰٬۳۰۰ ریال پذیرفته میشود. حدهایی که سامانهٔ معاملات برای هر نماد اعلام میکند ممکن است پس از گرد شدن به واحد قیمت، کمی درون این بازه قرار بگیرند.
اما چه کسی دامنه را تعیین میکند؟ مادهٔ ۲۳ همین دستورالعمل پاسخ مشخصی دارد: دامنهٔ نوسان روزانهٔ قیمت و حجم مبنا را هیئتمدیرهٔ بورس (خود بورس تهران) پیشنهاد میدهد و هیئتمدیرهٔ سازمان بورس تأیید میکند؛ بورس هم باید دو روز کاری پیش از اعمال هر تغییر، آن را اطلاعرسانی کند.
دامنهٔ نوسان بورس و فرابورس چند درصد است؟ (مهر ۱۴۰۵)
عدد فعلی از «مصوبه در خصوص تغییر دامنهٔ نوسان قیمت در بورس اوراق بهادار تهران و فرابورس ایران» آمده است؛ هیئتمدیرهٔ سازمان بورس آن را ۲۱ مهر ۱۴۰۳ تصویب کرد و آخرین اصلاحیهاش ۴ مرداد ۱۴۰۴ است. حد بالا و پایین مجاز چند نماد بورس و فرابورس را هم ۱۹ مهر ۱۴۰۵ در سایت مدیریت فناوری بورس تهران دیدیم که با دامنهٔ ۳ درصدی همخوان بود.
| بازار یا ابزار | دامنهٔ نوسان روزانه (مهر ۱۴۰۵) |
|---|---|
| سهام و حقتقدم در بورس تهران و فرابورس | ۳ درصد |
| صندوقهای سهامی و مختلط قابل معامله | ۳ درصد |
| صندوقهای سرمایهگذاری املاک و مستغلات | ۳ درصد (از ۱۱ مرداد ۱۴۰۴؛ پیشتر ۱۰ درصد) |
| صندوقهای سرمایهگذاری اهرمی | ۴ درصد (از ۱۷ تیر ۱۴۰۴) |
| تابلوی نارنجی بازار پایهٔ فرابورس | ۲ درصد |
| تابلوی قرمز بازار پایهٔ فرابورس | ۱ درصد |
| بازار توافقی فرابورس | مشمول این مصوبه نیست |
هر عدد یعنی حداکثر همین مقدار بالاتر یا پایینتر از قیمت مرجع. منبع: مصوبهٔ ۲۱ مهر ۱۴۰۳ با اصلاحیهٔ ۴ مرداد ۱۴۰۴؛ دامنهٔ صندوقهای اهرمی را مصوبهٔ جداگانهٔ ۱۶ تیر ۱۴۰۴ هیئتمدیرهٔ سازمان بورس از ۳ به ۴ درصد رساند. این جدول همهٔ ابزارها را در بر نمیگیرد؛ حد مجاز هر نماد در صفحهٔ خود نماد دیده میشود. دو حالت ویژه هم هست:
- نماد «تحت احتیاط» (مادهٔ ۱۹ مکرر ۱ دستورالعمل معاملات بورس تهران): دامنه ۴۰ درصد دامنهٔ عادی است؛ با دامنهٔ ۳ درصدی یعنی ۱٫۲ درصد.
- نماد دارای بازارگردان (تبصرهٔ ۱ مادهٔ ۲۳ همان دستورالعمل): دامنه طبق مقررات بازارگردانی است.
تاریخچهٔ دامنهٔ نوسان بورس تهران: از ۱۳۸۸ تا امروز
دامنهٔ نوسان در بورس تهران بارها عوض شده است. جدول زیر از روی متن مصوبهها در سامانهٔ قوانین و مقررات سازمان بورس تهیه شده است؛ تاریخها، بهجز ردیف ۱۴۰۰، تاریخ تصویباند و اجرا ممکن است چند روز بعد شروع شده باشد.
| تاریخ | دامنهٔ نوسان سهام |
|---|---|
| ۹ آبان ۱۳۸۸ | ۳٫۵ درصد (حقتقدم: ۷ درصد) |
| ۲۵ اردیبهشت ۱۴۰۰ (شروع اجرا) | ۵ درصد (بورس تهران و بازارهای اول و دوم فرابورس) |
| ۲۴ فروردین ۱۴۰۱ | ۶ درصد (بازار اول بورس و فرابورس) |
| ۲ شهریور ۱۴۰۱ | ۷ درصد (بازار اول بورس و فرابورس) |
| ۲۷ خرداد ۱۴۰۳ | ۶ درصد (سهام و حقتقدم، بهجز بازار پایه و توافقی) |
| ۲۱ مهر ۱۴۰۳ | ۳ درصد (مصوبهٔ جاری در مهر ۱۴۰۵) |
این جدول فاصلهٔ ۱۳۸۸ تا ۱۴۰۰ را پوشش نمیدهد؛ مصوبههای آن سالها را بررسی نکردهایم. با این حال دامنهٔ ۳ درصدی امروز از دامنهٔ ۳٫۵ درصدی مصوبهٔ ۱۳۸۸ هم باریکتر است.
دامنهٔ نوسان کی تغییر میکند؟
به این پرسش نمیشود با پیشبینی جواب داد. در مقررات عدد ثابتی برای دامنهٔ «عادی» نیامده است؛ هر جا دستورالعمل از دامنهٔ عادی حرف میزند، منظورش دامنهای است که آخرین مصوبه تعیین کرده، در برابر دامنهٔ محدودشدهای مثل دامنهٔ نماد تحت احتیاط. تغییر بعدی هم فقط با مصوبهٔ تازه انجام میشود که بورس باید دو روز کاری پیش از اجرا اعلام کند؛ مرجع قابل اتکا همین مصوبهها و اطلاعیههای رسمیاند.
حجم مبنا و گره معاملاتی: از دی ۱۴۰۴ چه عوض شد؟
حجم مبنا چیست و چگونه محاسبه میشد؟
حجم مبنا حداقل حجم معاملهٔ روزانهای است که بر محاسبهٔ قیمت پایانی اثر میگذارد. طبق مادهٔ ۲۴ دستورالعمل معاملات بورس تهران، اگر حجم معاملات یک نماد در بازار عادی به حجم مبنا برسد، قیمت پایانی آن روز برابر با میانگین وزنی قیمت همهٔ معاملات بازار عادی است. اگر نرسد، طبق فرمول همان ماده فقط بخشی از تغییر قیمت، به نسبت حجم معاملات به حجم مبنا، به قیمت پایانی منتقل میشود.
تا پیش از دی ۱۴۰۴، حجم مبنای هر شرکت طبق مصوبهٔ ۲۸ بهمن ۱۳۹۳ هیئتمدیرهٔ سازمان بورس ۴ در دههزار تعداد سهام آن بود، با کف و سقفی برای ارزش آن که بعدها چند بار تغییر کرد؛ برای نمونه، این کف برای بورس تهران و بازارهای اول و دوم فرابورس از ۲۵ اردیبهشت ۱۴۰۰ به ۱۵ میلیارد ریال رسید.
حجم مبنا یک یعنی چه؟
به موجب مصوبهٔ ۲۵ آذر ۱۴۰۴ هیئتمدیرهٔ سازمان بورس دربارهٔ ریزساختارهای بازار، از ۱ دی ۱۴۰۴ حجم مبنای نماد شرکتهای پذیرفتهشده در بازارهای بورس تهران و فرابورس یک سهم است؛ پس اگر متنی هنوز حجم مبنا را قاعدهای فعال توضیح میدهد، مربوط به پیش از این تاریخ است. در عمل، همینکه در بازار عادی حتی یک سهم معامله شود، قیمت پایانی آن روز برابر با میانگین وزنی قیمت معاملات میشود. در ۲۵ مهر ۱۴۰۵، سایت مدیریت فناوری بورس تهران حجم مبنای ۸۸۶ نماد از ۸۸۸ نماد سهام بورس تهران و فرابورس (بدون بازار پایه) را یک سهم نشان میداد.
نکتهٔ دیگر اینکه قیمت پایانی همان قیمت آخرین معامله نیست. فرض کنید قیمت مرجع «نماد فرضی الف» ۱۰٬۰۰۰ ریال باشد و در یک روز ۳۰۰ سهم آن با قیمت ۱۰٬۲۰۰ ریال، ۱۰۰ سهم با ۱۰٬۰۰۰ ریال و در آخرین معاملهٔ روز ۱۰۰ سهم با ۱۰٬۳۰۰ ریال معامله شود. قیمت آخرین معامله ۱۰٬۳۰۰ ریال است، اما قیمت پایانی، یعنی میانگین وزنی کل معاملات روز، ۱۰٬۱۸۰ ریال است (ارزش کل ۵٬۰۹۰٬۰۰۰ ریال تقسیم بر ۵۰۰ سهم). قیمت مرجع و دامنهٔ فردا هم از همین ۱۰٬۱۸۰ ریال حساب میشود (بدون در نظر گرفتن گرد شدن به واحد قیمت و اگر تعدیلی در کار نباشد). اینکه سفارشها در طول روز، از پیشگشایش تا مرحلهٔ پایانی، چگونه به معامله تبدیل میشوند در «سفارش در بورس چگونه اجرا میشود؟» آمده است.
گره معاملاتی چیست و رفع گره چه بود؟
گره معاملاتی طبق فصل هشتم دستورالعمل معاملات بورس تهران (مادهٔ ۲۵) وضعیتی بود که یکی از این دو حالت پیش میآمد:
- با وجود صف خرید یا فروشی به اندازهٔ دستکم یک برابر حجم مبنا (برای شرکتهای با ۳ میلیارد سهم و بیشتر) یا دو برابر آن (برای بقیه) در پایان جلسه، نماد بهدلیل فاصلهٔ قیمتهای خرید و فروش دستکم پنج جلسهٔ پیاپی معامله نمیشد یا میانگین معاملات روزانهاش کمتر از ۵ درصد حجم مبنا بود؛
- معاملاتش پنج جلسهٔ پیاپی در سقف دامنه (یا پنج جلسهٔ پیاپی در کف دامنه) انجام میشد و میانگین حجم معاملات همان پنج جلسه کمتر از ۵ درصد حجم مبنا بود.
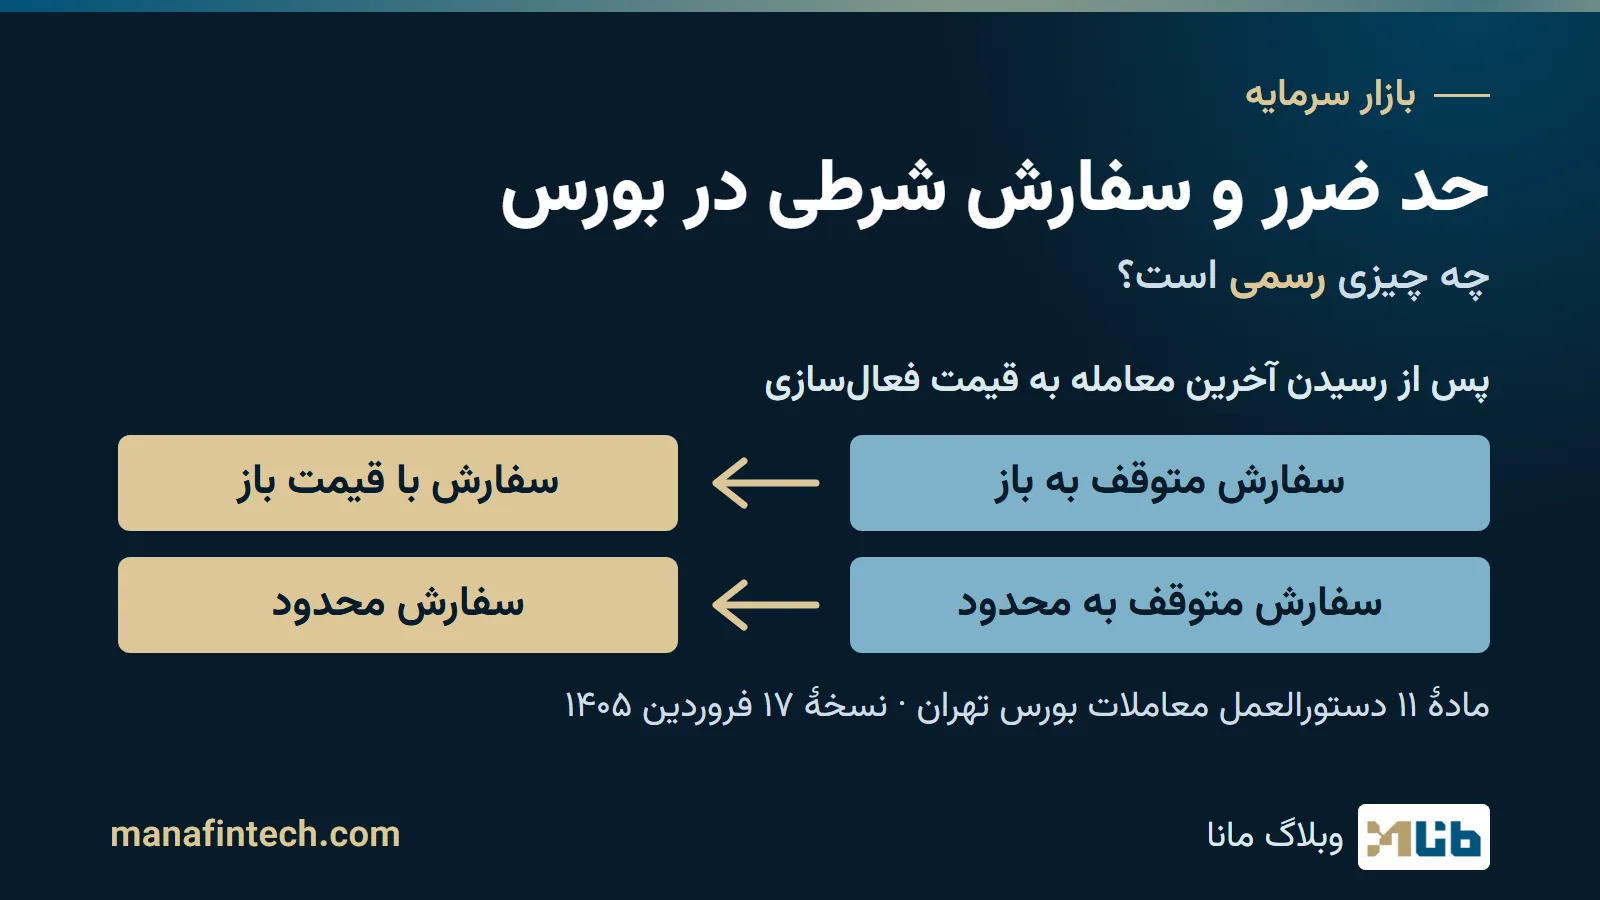
«رفع گره» یعنی نماد مشمول گره با دامنهای حداکثر دو برابر دامنهٔ مجاز روزانه بازگشایی میشد (مادهٔ ۲۸).
طبق همان مصوبهٔ ۲۵ آذر ۱۴۰۴، از ۱ دی ۱۴۰۴ مقررات گره معاملاتی در بورس و فرابورس اعمال نمیشود. متن مصوبهٔ دامنهٔ نوسان (نسخهٔ مرداد ۱۴۰۴) هنوز عبارت «مقررات گره معاملاتی اعمال میشود» را دارد، اما مصوبهٔ بعدی آن را کنار گذاشته است.
صف خرید و صف فروش در بورس چیست و چرا تشکیل میشود؟
صف خرید وضعیتی است که در سقف دامنهٔ یک نماد، سفارش خرید بیشتری از سفارش فروش وجود دارد و بخشی از خریداران به معامله نمیرسند؛ صف فروش همین وضعیت در کف دامنه است. دلیلش سازوکار دامنه است: خریدار نمیتواند قیمتی بالاتر از سقف پیشنهاد کند، پس همه روی همان یک قیمت میمانند و سفارشهای اجرانشده به ترتیب زمان ثبت منتظر میمانند.
در سامانهٔ معاملات، سفارشها اول بر اساس قیمت و سپس بر اساس زمان ورود اولویت میگیرند (آییننامهٔ معاملات بورس تهران، مادهٔ ۴). با همان «نماد فرضی الف»: اگر سقف دامنه ۱۰٬۳۰۰ ریال باشد، سفارش خریدی که ساعت ۹:۰۵ با این قیمت ثبت شود پشت همهٔ سفارشهای پیشین با همین قیمت میایستد و سفارشی با قیمت ۱۰٬۴۰۰ ریال اصلاً پذیرفته نمیشود. صف فروش در کف دامنه هم با همین منطق شکل میگیرد. این فقط توضیح سازوکار است، نه نشانهای برای خرید یا فروش.
توقف نماد پس از رشد بیش از ۵۰ یا افت بیش از ۳۰ درصد در ۱۵ جلسه
دامنهٔ روزانه حرکت قیمت را در یک روز محدود میکند، اما جلوی حرکت پیوستهٔ چندروزه را نمیگیرد. برای چنین حرکتی، مادهٔ ۱۷ مکرر ۱ دستورالعمل معاملات بورس تهران قاعدهٔ جداگانهای دارد: اگر قیمت پایانی سهمی طی ۱۵ روز معاملاتی متوالی و در دامنهٔ عادی نوسان، بیش از ۵۰ درصد افزایش یا بیش از ۳۰ درصد کاهش یابد، بورس موظف است نماد را در نخستین زمان ممکن متوقف کند و از ناشر بخواهد کنفرانس اطلاعرسانی برگزار کند.
نماد حداکثر دو روز کاری پس از توقف و با محدودیت دامنهٔ نوسان بازگشایی میشود و بازگشایی منوط به برگزاری کنفرانس نیست. «توقف» در مقررات یعنی ممنوعیت موقت معامله تا حداکثر پنج روز کاری؛ بیشتر از آن «تعلیق» است.
این قاعده روی کاغذ نمانده است. طبق شمارش ما از اطلاعیههای ناظر بازار در سایت مدیریت فناوری بورس تهران، از بازگشایی بازار سهام در ۲۹ اردیبهشت ۱۴۰۵ تا ۲۵ مهر ۱۴۰۵، بورس تهران ۱۲۰ اطلاعیهٔ توقف نماد «به علت افزایش بیش از ۵۰ درصدی قیمت» (برای ۹۹ نماد) و ۸ اطلاعیهٔ توقف «به علت کاهش بیش از ۳۰ درصدی قیمت» منتشر کرده است. اینها شمار اطلاعیههاست، نه رویدادهای مستقل؛ شمارش فقط بورس تهران را در بر میگیرد و توقف نمادهای وابسته، مثل حقتقدم، در آن نیامده است.
بورسهای آمریکا و شانگهای نوسان قیمت را چگونه محدود میکنند؟
بازارها یک الگو ندارند: بعضی دامنهٔ ثابت روزانه دارند، بعضی در افت شدید کل بازار را متوقف میکنند و بعضی برای هر سهم حدی پویا دارند.
آمریکا: مدارشکن (قطعکنندهٔ مدار) کل بازار
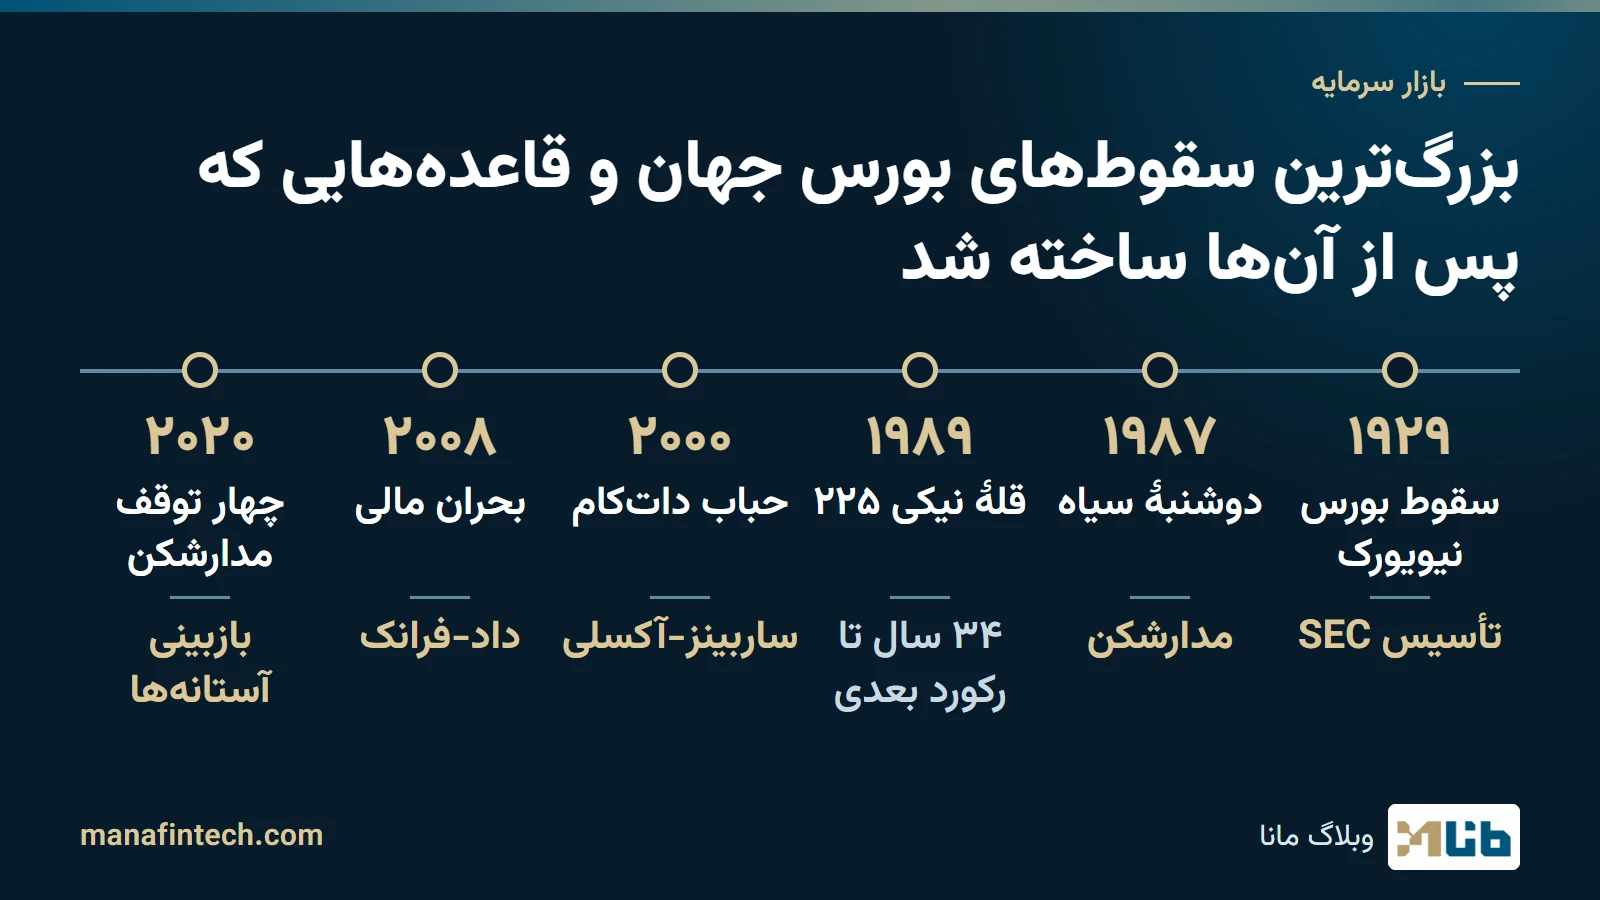
ریشهٔ این سازوکار به ۱۹ اکتبر ۱۹۸۷ (۲۷ مهر ۱۳۶۶) برمیگردد؛ روزی که به «دوشنبهٔ سیاه» معروف شد. به روایت مقالهٔ «سقوط بازار سهام ۱۹۸۷» در پایگاه تاریخ فدرال رزرو (Federal Reserve History)، شاخص داوجونز در آن روز ۵۰۸ واحد، یعنی ۲۲٫۶ درصد، افت کرد. پس از آن نهادهای ناظر آمریکا سازوکاری به نام مدارشکن یا قطعکنندهٔ مدار (Circuit Breaker) طراحی کردند تا بورسها بتوانند در افتهای بسیار شدید معاملات را موقتاً متوقف کنند. بورس نیویورک در آن روز نزدیک به دو قرن سابقه داشت؛ داستان آغازش با توافق باتنوود در ۱۷۹۲ را در «تاریخچهٔ قدیمیترین بورسهای جهان» آوردهایم.
طبق توضیح Investor.gov، سایت آموزشی کمیسیون بورس و اوراق بهادار آمریکا (بازدید ۲۵ مهر ۱۴۰۵)، مدارشکن کل بازار سه سطح دارد که با افت شاخص S&P 500 نسبت به قیمت بستهشدن روز قبل سنجیده میشوند:
- سطح ۱ (افت ۷ درصد) و سطح ۲ (افت ۱۳ درصد): اگر پیش از ساعت ۱۵:۲۵ به وقت نیویورک رخ دهند، معاملات همهٔ بازارها ۱۵ دقیقه متوقف میشود؛ از ۱۵:۲۵ به بعد این دو سطح توقفی ایجاد نمیکنند.
- سطح ۳ (افت ۲۰ درصد): در هر ساعتی از روز، معاملات تا پایان همان روز متوقف میشود.
آمریکا: حد بالا و پایین برای تکسهمها (LULD)
برای تکسهمها سازوکار دیگری به نام حد بالا و پایین (Limit Up-Limit Down یا LULD) وجود دارد. طبق Investor.gov، این سازوکار حول میانگین قیمت پنج دقیقهٔ گذشتهٔ هر سهم یک بازهٔ مجاز میسازد. پهنای بازه بسته به قیمت و گروه سهم ۵، ۱۰ یا ۲۰ درصد است. اگر قیمت به یکی از دو حد برسد و ظرف ۱۵ ثانیه به درون بازه برنگردد، معاملات آن سهم پنج دقیقه متوقف میشود. در ۲۵ دقیقهٔ پایانی معاملات، این بازه برای بخشی از سهمها، از جمله اعضای شاخص S&P 500، دو برابر میشود.
تفاوت مهمش با بورس تهران این است که مبنای LULD میانگین چند دقیقهٔ اخیر است و در طول روز جابهجا میشود، اما مبنای دامنه در بورس تهران قیمت پایانی روز قبل است و تا پایان روز ثابت میماند.
چین (بورس شانگهای): دامنهٔ ۱۰ و ۲۰ درصدی
بورس شانگهای هم مثل بورس تهران دامنهٔ ثابت روزانه دارد، اما بازتر. طبق صفحهٔ سازوکار معاملات در سایت بورس شانگهای (بازدید ۲۵ مهر ۱۴۰۵)، در بازار اصلی دامنهٔ نوسان روزانهٔ سهام A (با قیمت به یوآن) و سهام B (با قیمت به دلار آمریکا) در معاملات حراجی ۱۰ درصد است. این حد چند استثنا دارد؛ برای نمونه، در نخستین روز معاملاتی پس از عرضهٔ اولیه یا بازگشایی پس از تعلیق اعمال نمیشود و سهام دارای هشدار ریسک حد جداگانهای دارند.
در بازار فناوری «استار» (STAR) دامنه ۲۰ درصد است و در پنج روز معاملاتی نخست پس از عرضهٔ اولیه، محدودیت روزانهٔ قیمت اعمال نمیشود.
ایران، آمریکا و چین در یک جدول
| بازار | حد روزانهٔ هر نماد | توقف معاملات |
|---|---|---|
| بورس تهران و فرابورس | سهام: ۳ درصد بالا و پایین قیمت مرجع (مهر ۱۴۰۵) | کل بازار: در مقررات بررسیشده نیامده؛ هر نماد: پس از رشد بیش از ۵۰ یا افت بیش از ۳۰ درصد در ۱۵ جلسه |
| آمریکا | حد ثابت ندارد؛ بازهٔ LULD حول میانگین پنج دقیقهٔ گذشته ۵، ۱۰ یا ۲۰ درصد است | کل بازار: افت ۷ و ۱۳ درصد ۱۵ دقیقه، افت ۲۰ درصد تا پایان روز؛ هر سهم: ۵ دقیقه، اگر قیمت ظرف ۱۵ ثانیه به بازهٔ LULD برنگردد |
| بورس شانگهای | بازار اصلی ۱۰ درصد، بازار استار ۲۰ درصد (با استثناهایی) | در صفحهٔ بررسیشده نیامده |
منبعها همان مقررات و صفحههاییاند که در بخشهای بالا آمد (بازدید ۲۵ مهر ۱۴۰۵). جدول فقط قواعد اعلامشدهٔ هر بازار را کنار هم میگذارد و دربارهٔ برتری یکی بر دیگری داوری نمیکند؛ «نیامده» یعنی منبع بررسیشده چنین قاعدهای را ذکر نکرده است.
جمعبندی: عدد امروز و جای دیدنش
در ایران دامنهٔ نوسان را مصوبه تعیین میکند و این عدد تغییر میکند: در مهر ۱۴۰۵ سهام و حقتقدم در بورس تهران و فرابورس دامنهٔ ۳ درصدی دارند، حجم مبنا یک سهم است و مقررات گره معاملاتی اجرا نمیشود. آمریکا بهجای دامنهٔ ثابت از مدارشکن کل بازار و LULD استفاده میکند و بورس شانگهای دامنهٔ ۱۰ و ۲۰ درصدی دارد. حد مجاز هر نماد را در صفحهٔ همان نماد در سایت مدیریت فناوری بورس تهران ببینید و متن مصوبهها را در سامانهٔ قوانین و مقررات سازمان بورس بخوانید. این نوشته هر سه ماه یک بار بازبینی میشود.