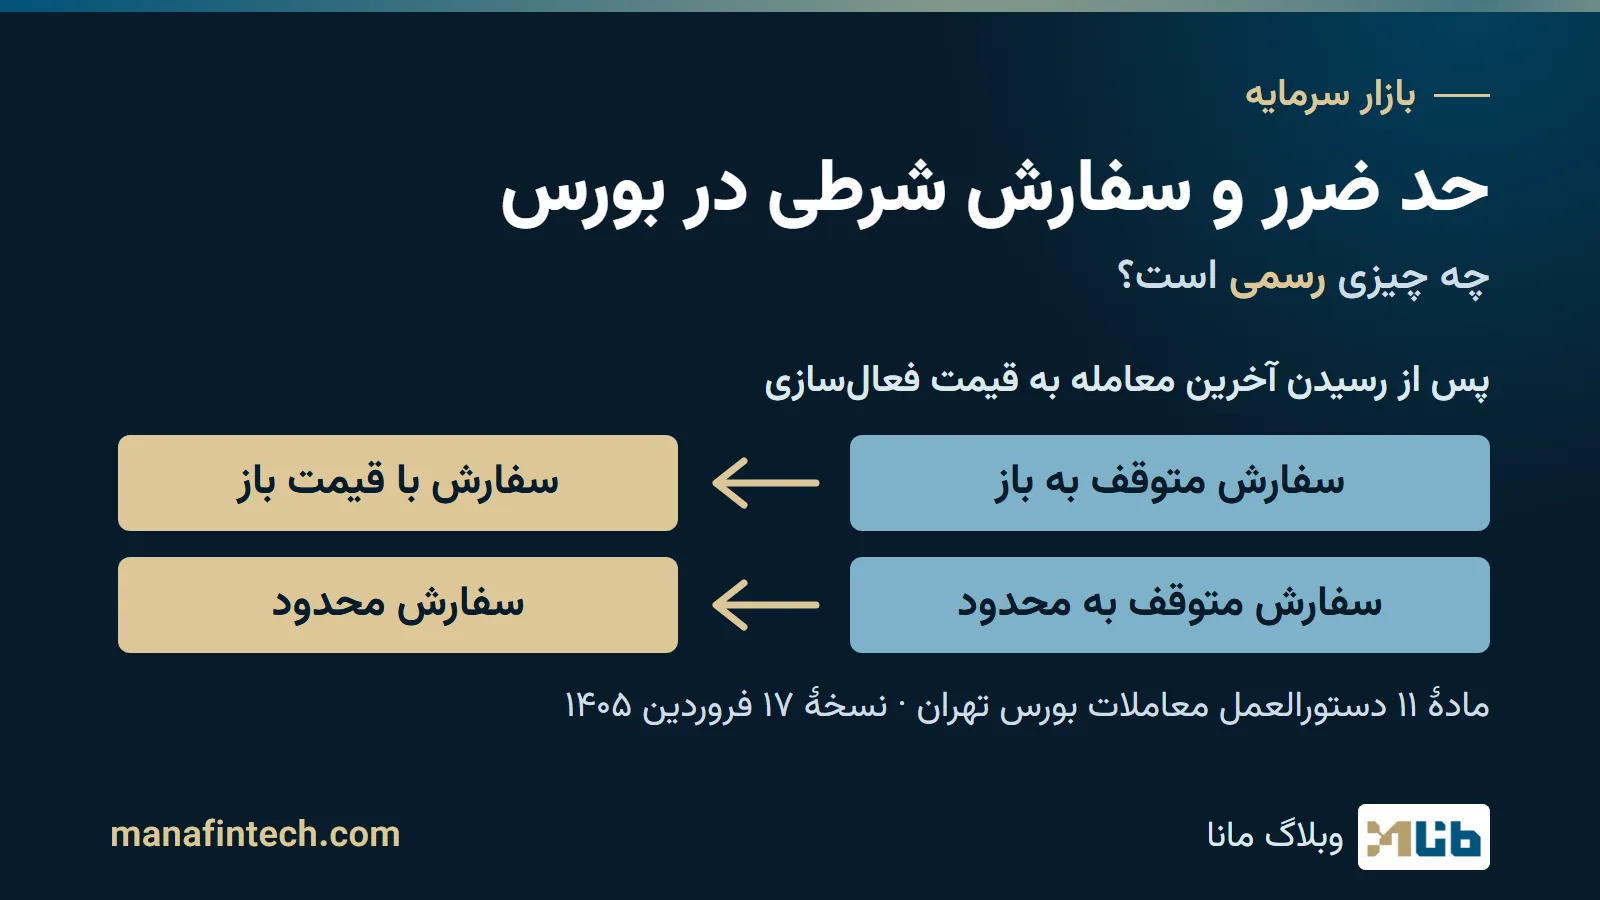
حد ضرر در بورس را در گفتوگوی بازار قیمتی میدانند که معاملهگر از پیش تعیین میکند تا اگر قیمت سهم به آن رسید، سفارش فروشی خودکار فعال شود. هدفش محدود کردن زیان است، نه تضمین آن. عبارت «حد ضرر» را در چهار متن رسمیای که جستوجو کردیم (فهرست در کادر «تاریخ بررسی») نیافتیم؛ نزدیکترین مفهوم رسمی «سفارش متوقف به باز» (Stop loss order) است. طبق مادهٔ ۱۱ دستورالعمل معاملات بورس تهران، این سفارش تا وقتی قیمت آخرین معاملهٔ بازار به قیمتی که مشتری تعیین کرده نرسیده، غیرفعال میماند. پس از آن فعال میشود و به سفارش با قیمت باز تبدیل میشود، یعنی با قیمت بهترین سفارش طرف مقابل اجرا میشود، نه لزوماً با همان قیمت فعالسازی.
«سفارش شرطی» را هم در همان چهار متن نیافتیم. در گفتوگوی بازار این نام را بر دستورهایی میگذارند که با برقرار شدن شرطی فعال میشوند. اگر کارگزاری چنین امکانی ارائه کند، قاعدهاش در چارچوب مقررات با قرارداد و اعلام همان کارگزار تعیین میشود. این نوشته فقط بخش رسمی را شرح میدهد و هیچ کارگزاری یا نرمافزاری را توصیف نمیکند.
تاریخ بررسی: ۶ آبان ۱۴۰۵. نسخهٔ معتبر دستورالعملهای معاملات بورس تهران و فرابورس (۱۷ فروردین ۱۴۰۵)، آییننامهٔ معاملات بورس تهران (۴ شهریور ۱۴۰۴) و دستورالعمل معاملات برخط (۹ مرداد ۱۴۰۳) را همان روز در cmr.seo.ir خواندیم و عبارتهای «سفارش شرطی»، «حد ضرر» و «حد سود» را در آنها جستوجو کردیم. مثالها فرضیاند؛ متن رسمی و اعلام کارگزار خود را هم ببینید.
حد ضرر در بورس چیست؟ تعریف رسمی «سفارش متوقف»
بند ۱۱ مادهٔ ۱ دستورالعمل اجرایی نحوه انجام معاملات در بورس اوراق بهادار تهران (از این پس «دستورالعمل معاملات بورس تهران») «سفارش متوقف» (Stop Order) را سفارشی غیرفعال میداند که فعالشدنش به قیمتی بستگی دارد که مشتری تعیین میکند و با «قیمت آخرین معامله بازار» سنجیده میشود:
- سفارش خرید وقتی فعال میشود که قیمت آخرین معامله با قیمت مشتری مساوی یا از آن بیشتر شود.
- سفارش فروش وقتی فعال میشود که قیمت آخرین معامله با قیمت مشتری مساوی یا از آن کمتر شود.
مادهٔ ۱۱ دو نوع سفارش متوقف را نام برده است:
- سفارش متوقف به باز (بند ۵): پس از فعالشدن به «سفارش با قیمت باز» تبدیل میشود. طبق بند ۲، سفارش با قیمت باز بدون تعیین قیمت وارد سامانه میشود و با قیمت بهترین سفارش طرف مقابل اجرا میشود؛ بخش اجرانشدهاش هم با قیمت باز در سامانه میماند.
- سفارش متوقف به محدود (بند ۶): پس از فعالشدن به «سفارش محدود» با قیمتی تبدیل میشود که از پیش در سفارش مشخص شده است. طبق بند ۱، سفارش محدود در قیمت تعیینشده یا بهتر از آن انجام میشود.
دستورالعمل معاملات فرابورس تعریفهایی با همین مفهوم دارد (بند ۱۸ مادهٔ ۱ و بندهای ۵ و ۶ مادهٔ ۷؛ واژهها اندکی فرق دارد). «متوقف» در «سفارش متوقف» یعنی سفارشی که منتظر شرط فعالشدن است؛ با «توقف نماد» که بورس اعمال میکند فرق دارد.
کمیسیون بورس و اوراق بهادار آمریکا (SEC) در راهنمای سرمایهگذاران همین دو را «stop order» (که stop-loss هم میگویند) و «stop-limit order» مینامد. آنجا بعضی کارگزاریها فعالسازی را با قیمت آخرین معامله میسنجند و بعضی با قیمتهای خرید و فروش (مظنه)؛ متن ایران معیار را «قیمت آخرین معامله بازار» نوشته است. SEC همانجا یادآوری میکند که قیمت فعالسازی قیمت اجرای تضمینشده نیست.
مثال فرضی: دو نوع سفارش متوقف فروش
قیمت پایانی دیروز «نماد فرضی الف» ۱۰٬۰۰۰ ریال بوده و فرض میکنیم دامنهٔ مجاز امروز آن ۳ درصد بالا و پایین است، یعنی بین ۹٬۷۰۰ و ۱۰٬۳۰۰ ریال. معاملهگری که این سهم را دارد، سفارش فروشی با قیمت فعالسازی ۹٬۸۰۰ ریال گذاشته است (این اعداد فقط سازوکار را نشان میدهند، نه فاصلهٔ پیشنهادی).
- تا وقتی آخرین معامله بالاتر از ۹٬۸۰۰ ریال است، سفارش غیرفعال میماند.
- اگر آخرین معامله به ۹٬۸۰۰ ریال یا کمتر برسد، سفارش فعال میشود. در نوع «متوقف به باز»، با قیمت بهترین خریدار موجود اجرا میشود؛ مثلاً در ۹٬۷۵۰ ریال، یعنی ۵۰ ریال پایینتر از قیمت فعالسازی.
- در نوع «متوقف به محدود» با قیمت محدود ۹٬۷۸۰ ریال، سفارش فعالشده به یک سفارش فروش محدود تبدیل میشود و فقط در ۹٬۷۸۰ ریال یا بالاتر اجرا میشود. اگر قیمت سریع پایین بیاید و خریداری در ۹٬۷۸۰ یا بالاتر نباشد، سفارش اجرا نمیشود و در صف فروش میماند.
حد ضرر، حد سود و سفارش شرطی: هر واژه کجای مقررات است؟
| واژهٔ رایج در بازار | آنچه در متن رسمی آمده است |
|---|---|
| حد ضرر | سفارش متوقف به باز (مادهٔ ۱۱ بند ۵) |
| حد ضرر با قیمت محدود | سفارش متوقف به محدود (مادهٔ ۱۱ بند ۶) |
| حد سود | در فهرست مادهٔ ۱۱ نوعی به این نام نیست؛ فروش با قیمت بالاتر با تعریف «سفارش محدود» (بند ۱) همخوان است |
| حد ضرر متحرک | در فهرست ششگانهٔ مادهٔ ۱۱ نیست |
| سفارش شرطی | در متنهایی که جستوجو کردیم نیامده؛ رفتارش در چارچوب مقررات با قرارداد و اعلام کارگزار تعیین میشود |
«حد سود» معمولاً یعنی قیمتی بالاتر از قیمت روز که با رسیدن به آن، فروشی انجام شود. چنین فروشی با سفارش محدود میخواند: فروش با قیمتی بالاتر از بازار در صف فروش مینشیند و فقط وقتی اجرا میشود که خریداری به آن قیمت یا بالاتر برسد (توضیح FINRA هم همین است). «حد ضرر متحرک» (trailing stop) هم در تعریف SEC سفارشی متوقف است که قیمت فعالسازیاش بازار را با فاصلهٔ مشخصی دنبال میکند، ولی فقط در جهت مطلوب؛ در جهت نامطلوب ثابت میماند. مادهٔ ۱۱ چنین نوعی را فهرست نکرده است. ریشهٔ این واژهها را هم در «اصطلاحات بورسی و ریشهٔ آنها» ببینید.
سفارش شرطی در بورس چیست و در دستورالعملها چه جایی دارد؟
عبارت «سفارش شرطی» را در متن نسخهٔ معتبر دو دستورالعمل معاملات بورس تهران و فرابورس، آییننامهٔ معاملات در شرکت بورس اوراق بهادار تهران و دستورالعمل اجرایی معاملات برخط جستوجو کردیم و در هیچکدام نیافتیم. دستورالعمل معاملات بورس تهران جز بند ۱۱ مادهٔ ۱ و دو بند مادهٔ ۱۱ هیچ جای دیگری هم به سفارش متوقف اشاره نمیکند.
دربارهٔ مسیر سفارش از کارگزار تا بورس، دستورالعمل معاملات برخط اینها را میگوید:
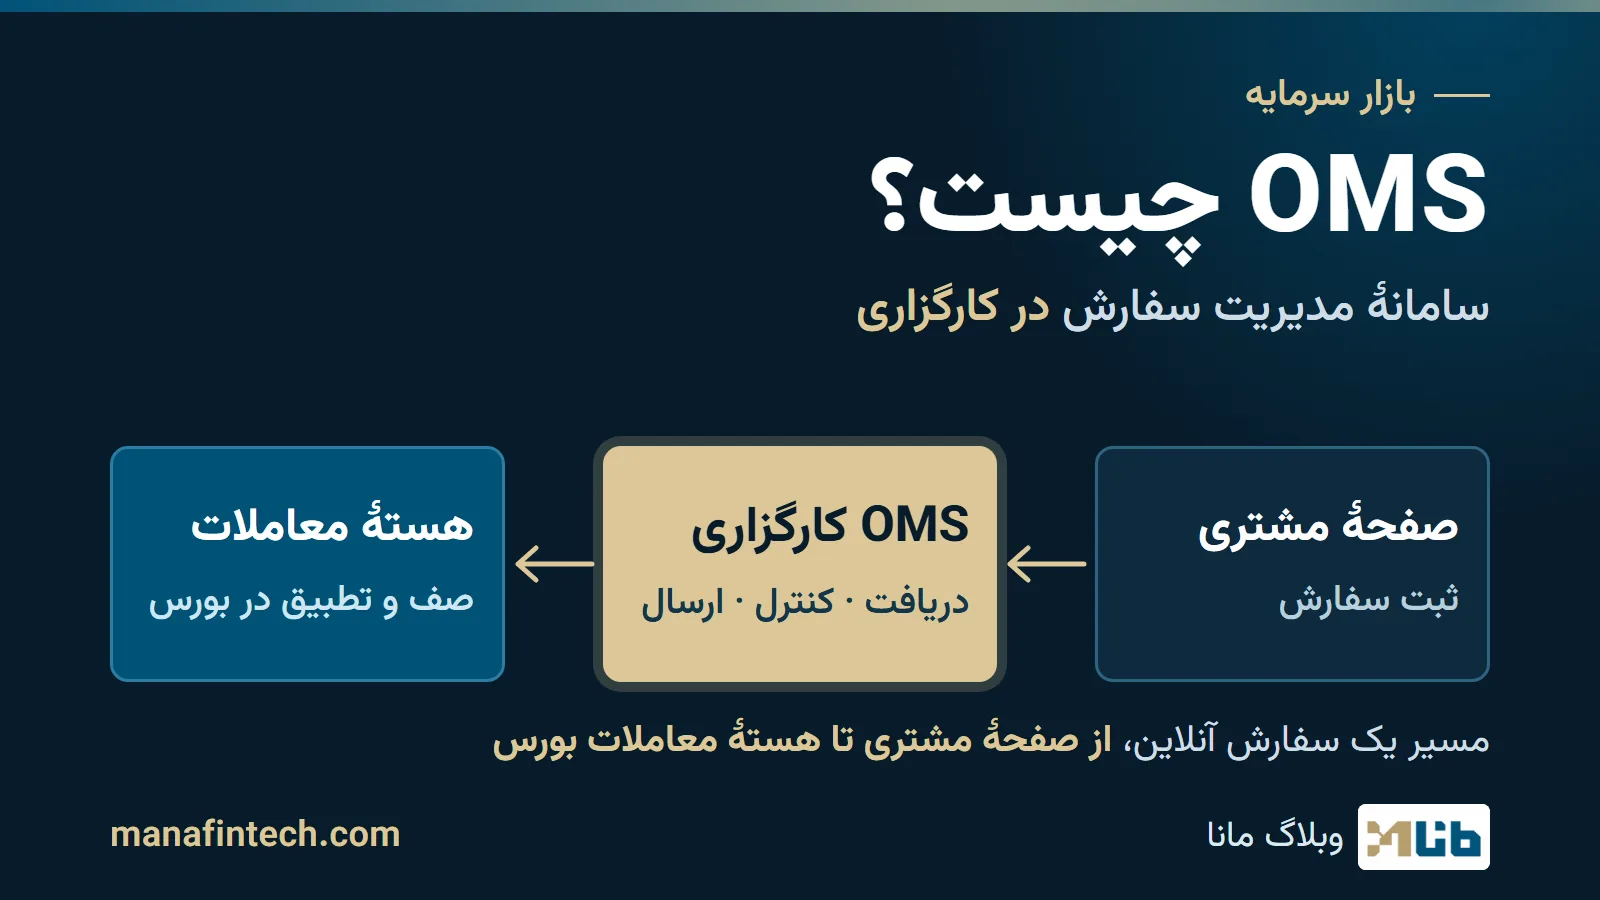
- مسیر (مادهٔ ۱ بند ۷): کارگزار درخواست ثبت، ویرایش یا حذف سفارش را دریافت میکند، پس از اعمال کنترلهای لازم به سامانهٔ معاملاتی بورس میفرستد و نتیجه را از آن میگیرد. طبق مادهٔ ۲، رعایت مقررات ثبت و ارسال سفارش باید در همین زیرساختها اجرا شود.
- محدودیتها (مادهٔ ۱۶): کارگزار باید بتواند محدودیتهای اعلامی سازمان بورس را، از جمله در نوع سفارش، نحوهٔ اجرا، اعتبار زمانی و درصد اختلاف قیمت سفارش با آخرین معامله، لحظهای اعمال کند. در متن الزامی ندیدیم که هر کارگزار همهٔ انواع مادهٔ ۱۱ را عرضه کند؛ این فهرست فقط انواع سفارش را تعریف میکند و نشان نمیدهد هر نوع در عمل پذیرفته میشود.
- قرارداد، شفافیت و اختلال (مواد ۱۴، ۲۴ و ۲۵): استفاده از زیرساخت برخط منوط به قرارداد با کارگزار است؛ کارگزار باید رویهها و مخاطرات را در تارنمای رسمی خود اعلام کند و اگر زیرساخت مختل شود، فوراً به مشتری خبر دهد و راههای جایگزین ثبت سفارش را اعلام کند.
پس مرز روشن است: انواع سفارش را دستورالعمل معاملات بورس یا فرابورس تعریف کرده و هر شرط یا دستوری فراتر از آنها، اگر کارگزار ارائه کند، در چارچوب همین مقررات و با قرارداد و اعلام او اجرا میشود. متن رسمی نمیگوید چه شرطهایی ممکن است، شرط با کدام قیمت سنجیده میشود و در توقف نماد چه رفتاری دارد.
محدودیتهای سفارش متوقف در بازار ایران
قیمت فعالسازی قیمت اجرا نیست؛ در بازار ایران سه چیز بین این دو فاصله میاندازد: دامنهٔ نوسان، صف و اولویت، و توقف و بازگشایی نماد.
دامنهٔ نوسان روزانه
طبق بند ۹ مادهٔ ۱، ورود سفارش در هر روز فقط درون دامنهٔ نوسان همان روز، نسبت به قیمت مرجع، مجاز است. در آبان ۱۴۰۵، مصوبهٔ تغییر دامنهٔ نوسان (نسخهٔ معتبر؛ آخرین اصلاح ۴ مرداد ۱۴۰۴) برای سهام، حقتقدم و صندوقهای سهامی و مختلط در بورس تهران و فرابورس (جز بازار توافقی) ۳ درصد بالا و پایین را تعیین کرده است؛ تابلوهای نارنجی و قرمز بازار پایه ۲ و ۱ درصد دارند. متن همین مصوبه هنوز عبارت «مقررات گره معاملاتی اعمال میشود» را دارد، ولی مصوبهٔ ۲۵ آذر ۱۴۰۴ هیئتمدیرهٔ سازمان بورس آن را از ۱ دی ۱۴۰۴ کنار گذاشته است. تاریخچهٔ این عدد در «دامنهٔ نوسان بورس چیست و چند درصد است؟» آمده است.
از این تعریفها دو نتیجه میگیریم (برداشت خودمان است، نه متن مقرره). در یک روز عادی آخرین معامله از دامنهٔ همان روز بیرون نمیرود؛ پس سفارش فروش متوقفی که قیمتش پایینتر از کف دامنهٔ آن روز باشد (یا سفارش خرید متوقفی بالاتر از سقف) در همان روز فعال نمیشود. دامنه کف و سقف قیمت اجرا را هم مشخص میکند، ولی درون همان بازهٔ باریک هم بین قیمت فعالسازی و قیمت اجرا فاصله میماند: در مثال بالا تا ۹٬۷۰۰ ریال.
صف و اولویت قیمت و زمان
طبق مادهٔ ۴ آییننامهٔ معاملات در شرکت بورس اوراق بهادار تهران، معامله با رعایت اولویت قیمت و زمان ورود سفارش به سامانهٔ معاملاتی انجام میشود. مادهٔ ۱۴ دستورالعمل معاملات بورس تهران هم بر حسب نوع سفارش اولویت میگذارد: اول سفارش با قیمت باز و باز-محدود، بعد سفارش به قیمت گشایش، بعد سفارش محدود.
«فعال شد» با «اجرا شد» یکی نیست؛ اگر نماد در صف فروش باشد، سفارش با قیمت باز فقط وقتی اجرا میشود که در طرف مقابل خریداری باشد. سفارش «متوقف به محدود» هم پس از فعالشدن یک سفارش محدود است و جای آن در صف با اولویت قیمت و زمان تعیین میشود؛ اینکه زمانِ این اولویت از ثبت سفارش متوقف حساب میشود یا از فعالشدنش، در این متنها نیامده است. سازوکار صف را در «سفارش در بورس چگونه اجرا میشود؟» توضیح دادهایم.
گشایش، توقف نماد و بازگشایی
در گشایش، سامانه از روی سفارشهای ثبتشده یک «قیمت نظری گشایش» حساب میکند و معاملات گشایش با همان یک قیمت و درون دامنهٔ نوسان انجام میشود (مادهٔ ۹ بند ۲ و مادهٔ ۱ بند ۱۸).
بعضی بازگشاییها استثنا هستند. طبق مادهٔ ۲۲، نماد متوقفشده با حراج ناپیوسته باز میشود و تبصرهٔ ۳ همان ماده میگوید حراج ناپیوسته بدون محدودیت دامنه است، مگر محدودیت صریحاً ذکر شده باشد. پس از افشای اطلاعات بااهمیت «گروه الف» (مادهٔ ۱۶ مکرر، تبصرهٔ ۲) و پس از برخی تصمیمات مجمع دربارهٔ صورتهای مالی، تقسیم سود یا تغییر سرمایه (مادهٔ ۲۰ بندهای ۱ و ۴)، بازگشایی بدون محدودیت دامنه است؛ یعنی نخستین قیمت پس از بازگشایی میتواند بیرون از بازهٔ عادی روز باشد. برای سفارش متوقفی که هنگام توقف نماد منتظر فعالشدن است حکم جداگانهای در این دستورالعمل نیافتیم. روال توقف و بازگشایی را در «کدال و TSETMC چیست؟» آوردهایم.
پیش از استفاده از هر ابزار «حد ضرر» یا «شرطی» از کارگزار چه بپرسیم؟
این پرسشها دربارهٔ شناخت ابزارند، نه دربارهٔ قیمت یا انتخاب ابزار:
- این همان «سفارش متوقف به باز» یا «متوقف به محدود» مادهٔ ۱۱ است، یا دستور دیگری با شرط و قاعدهٔ خود کارگزار؟
- شرط فعالسازی با کدام قیمت سنجیده میشود: آخرین معامله، قیمت پایانی یا مظنهٔ خرید و فروش؟
- اعتبار زمانی چیست (مادهٔ ۱۳) و پایان آن چه میشود؟
- در صف سقف یا کف، توقف نماد و بازگشایی چه رفتاری دارد؟
- اگر سفارش فعالشده با محدودیتهای مقرراتی نخواند، دلیل نپذیرفتنش چگونه اعلام میشود (مادهٔ ۱۸ دستورالعمل معاملات برخط)؟
جمعبندی
در دستورالعملهای معاملات، «سفارش متوقف» نزدیکترین مفهوم رسمی به «حد ضرر» بازار است. «حد سود»، «حد ضرر متحرک» و «سفارش شرطی» را در متنهایی که جستوجو کردیم نیافتیم؛ دامنهٔ نوسان، صف و توقف نماد هم قیمت اجرا را از قیمت فعالسازی جدا میکنند. تعیین قیمت و انتخاب ابزار تصمیم شخصی هر معاملهگر است و این نوشته نظری دربارهٔ آنها ندارد.
منابع
- دستورالعمل معاملات بورس تهران، نسخهٔ معتبر ۱۷ فروردین ۱۴۰۵: بند ۱۱ مادهٔ ۱؛ مواد ۹، ۱۱، ۱۳، ۱۴، ۱۶ مکرر، ۲۰ و ۲۲.
- دستورالعمل معاملات فرابورس، نسخهٔ معتبر ۱۷ فروردین ۱۴۰۵: بند ۱۸ مادهٔ ۱ و مادهٔ ۷.
- آییننامهٔ معاملات در شرکت بورس اوراق بهادار تهران، نسخهٔ معتبر ۴ شهریور ۱۴۰۴: مادهٔ ۴.
- دستورالعمل اجرایی معاملات برخط، مصوب ۶ شهریور ۱۳۹۸، نسخهٔ معتبر ۹ مرداد ۱۴۰۳: مواد ۱، ۲، ۱۴، ۱۶، ۱۸، ۲۴ و ۲۵.
- مصوبهٔ تغییر دامنهٔ نوسان قیمت در بورس تهران و فرابورس، نسخهٔ معتبر ۴ مرداد ۱۴۰۴.
- مصوبهٔ ریزساختارهای بازار سرمایه، مصوب ۲۵ آذر ۱۴۰۴ هیئتمدیرهٔ سازمان بورس، اجرا از ۱ دی ۱۴۰۴.
- Stop, Stop-Limit, and Trailing Stop Orders (Investor.gov) و Order Types (FINRA)، بازدید ۶ آبان ۱۴۰۵.
نسخهٔ معتبر و تاریخ آخرین اصلاح هر مقرره را در cmr.seo.ir ببینید. ما این صفحه را دستکم هر سه ماه بازبینی میکنیم.