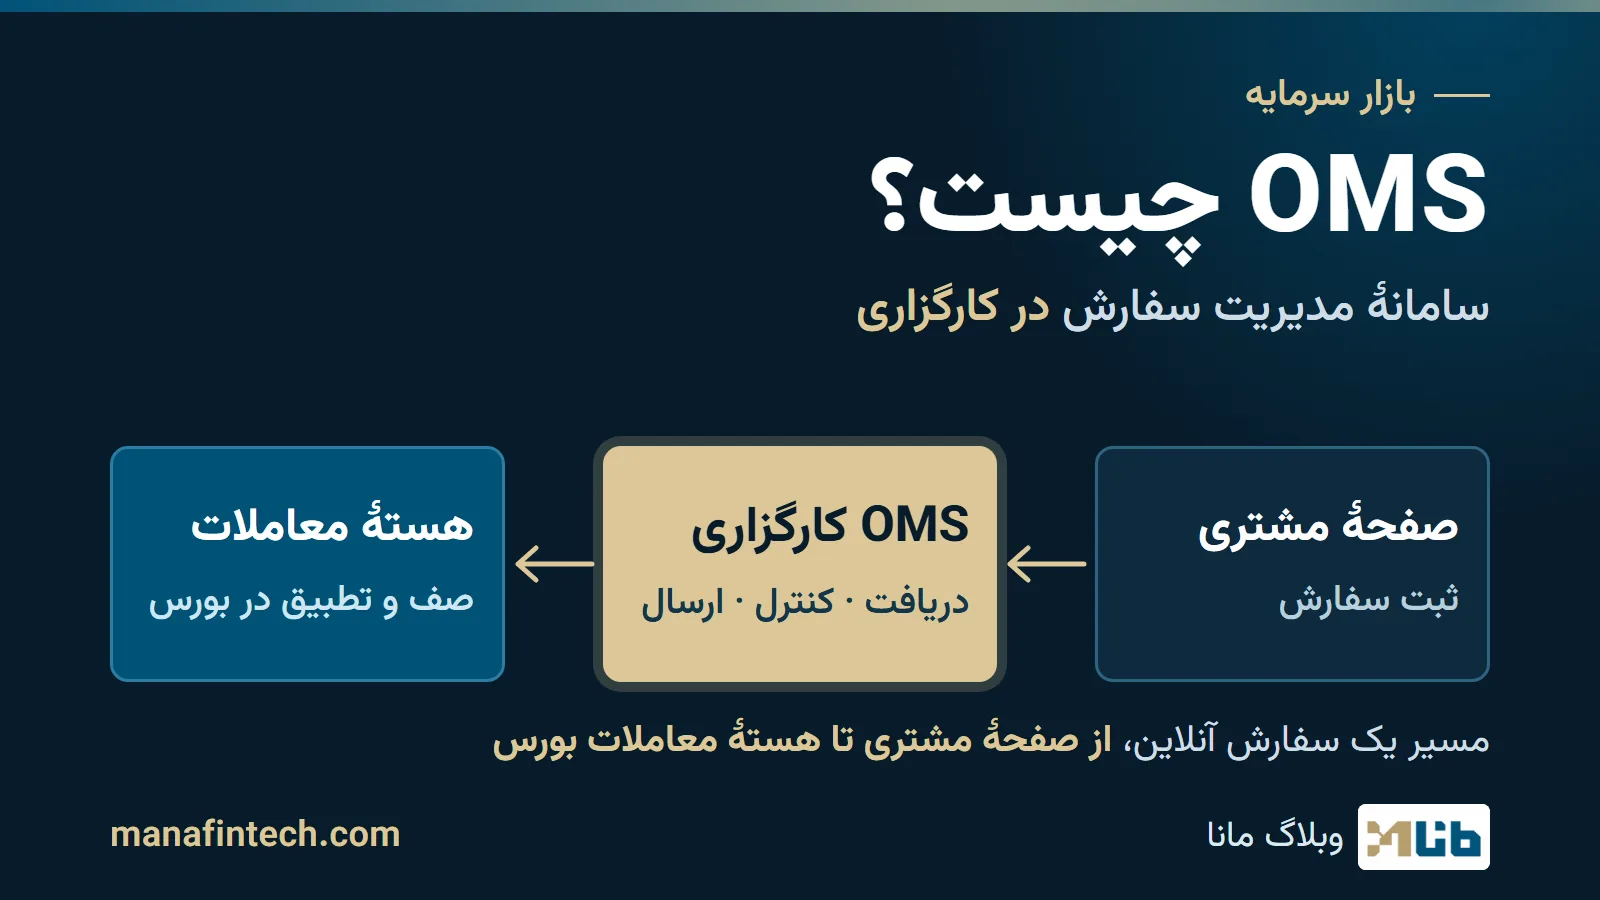
OMS مخفف Order Management System است، یعنی سامانهٔ مدیریت سفارش. در بازار سرمایه، OMS نرمافزار و زیرساخت کارگزاری است که سفارش خرید یا فروش مشتری را دریافت میکند، با قواعد بازار و محدودیتها میسنجد، به سامانهٔ معاملاتی بورس یا فرابورس (هستهٔ معاملات) میفرستد و نتیجه را برمیگرداند. به بیان ساده، OMS حلقهٔ میان صفحهٔ معاملهگر و هستهٔ معاملات است؛ نه خودِ بورس است و نه فقط ظاهر برنامهای که مشتری میبیند.
خودِ سازمان بورس هم همین معنا را به کار میبرد: «دستورالعمل صدور مجوز تأسیس و فعالیت کارگزاری» از «سامانهٔ مدیریت سفارش اختصاصی (OMS اختصاصی)» نام برده است. سنا، پایگاه خبری وابسته به سازمان، هم در ۱۱ آبان ۱۴۰۴ نوشت «OMS» در بازار سرمایه به سامانههای مدیریت سفارش کارگزاریها گفته میشود. این مخفف در حوزههای دیگر (مثلاً فروشگاههای اینترنتی) معنای دیگری هم دارد؛ این نوشته فقط دربارهٔ بازار سرمایه است و به هیچ محصول یا کارگزاری نمیپردازد.
تاریخ بررسی: ۶ آبان ۱۴۰۵. مقررات و گزارشها تغییر میکنند؛ پیش از هر تصمیم، متن رسمی دستورالعمل اجرایی معاملات برخط (آنلاین) (قاعدهٔ ۴۰۷۶۹ در پایگاه قوانین و مقررات بازار سرمایه) را ببینید.
OMS مخفف چیست و در مقررات ایران چه جایگاهی دارد؟
در گفتوگوی بازار، «OMS» هم به خودِ سامانه گفته میشود و هم به شرکتی که آن را در اختیار کارگزاری میگذارد. معاون اجرایی سازمان بورس در نشست با ارائهدهندگان این سامانهها (گزارش سنا، ۲۸ مهر ۱۴۰۵) گفت این شرکتها زیرساخت نرمافزاریِ دریافت، مدیریت و ارسال سفارش را برای کارگزاریها فراهم میکنند.
واژهٔ «OMS» در مقررات سازمان بورس هم آمده است: دستورالعمل صدور مجوز تأسیس و فعالیت کارگزاری (قاعدهٔ ۴۰۹۰۷؛ نسخهٔ معتبر با تأییدیهٔ ۹ مرداد ۱۴۰۳) در پیوست ۲ «OMS اختصاصی» را تعریف میکند، مصوبهٔ ۱۸ اردیبهشت ۱۳۹۸ هیئتمدیره (قاعدهٔ ۶۱۳۶۵) از «شرکتهای OMS» نام میبرد و دستورالعمل دریافت سفارشهای تلفنی (قاعدهٔ ۳۸) از «سامانهٔ مدیریت سفارش (OMS)».
اما «دستورالعمل اجرایی معاملات برخط» (قاعدهٔ ۴۰۷۶۹؛ مصوب ۶ شهریور ۱۳۹۸ هیئتمدیره؛ نسخهٔ معتبر با تأییدیهٔ ۹ مرداد ۱۴۰۳) نه «OMS» را به کار برده و نه «EMS»؛ در جستوجوی متنی ما در پایگاه cmr.seo.ir تا ۶ آبان ۱۴۰۵ واژهٔ EMS در هیچ مقررهای دیده نشد. این دستورالعمل بهجای آنها سه «زیرساخت» تعریف کرده است (مادهٔ ۱):
| تعریف در مادهٔ ۱ | کارکرد |
|---|---|
| بند ۴: زیرساخت برخط دریافت و ثبت سفارش | مشتری با آن سفارش را ثبت، ویرایش یا لغو میکند |
| بند ۵: زیرساخت برخط ارسال سفارش بدون واسطهٔ معاملهگر | سفارش ثبتشده را خودکار به سامانهٔ معاملاتی بورس میفرستد |
| بند ۶: زیرساخت برخط گروهی (با واسطهٔ معاملهگر) | معاملهگر مجاز سفارشهای مشتریان را با آن به سامانهٔ معاملاتی بورس میفرستد |
دستورالعمل نمیگوید این کارکردها باید در یک نرمافزار جمع باشند یا میان چند نرمافزار پخش شوند. آنچه بازار «OMS» مینامد، بر پایهٔ توصیف سازمان بورس (دریافت، مدیریت و ارسال سفارش)، با همین کارکردها همپوشانی دارد.
OMS کارگزاری در مسیر سفارش بورس کجا قرار دارد؟
سفارش آنلاین از سه ایستگاه میگذرد:
| ایستگاه | کار اصلی |
|---|---|
| صفحهٔ مشتری (وب یا برنامه) | مشتری سفارش (نماد، تعداد، قیمت، اعتبار) را ثبت، ویرایش یا لغو میکند |
| OMS کارگزاری | درخواست را دریافت و کنترل میکند، به بورس میفرستد و نتیجه را میگیرد |
| هستهٔ معاملات بورس یا فرابورس | سفارش را در صف میگذارد، با سمت مقابل تطبیق میدهد و معامله را انجام میدهد |
بند ۷ مادهٔ ۱ همین مسیر را تعریف میکند: کارگزار درخواست ثبت، ویرایش یا حذف سفارش مشتری را از زیرساخت بند ۴ میگیرد، پس از اعمال کنترلهای لازم از زیرساخت بند ۵ به سامانهٔ معاملاتی بورس میفرستد و نتیجه را از همان سامانه دریافت میکند. این چهار گام با توصیف سازمان بورس از کار OMS همخوان است. سفارش ممکن است بیواسطه یا با واسطهٔ معاملهگر ثبت و ارسال شود؛ در هر دو حالت کارگزار باید ترتیب زمانی دریافت را رعایت کند (مادهٔ ۵).
تطبیق خریدار و فروشنده کار هستهٔ معاملات است، نه OMS. صف و تسویه را در نوشتهٔ مسیر سفارش توضیح دادهایم؛ آنجا این ایستگاه «سامانهٔ کارگزاری» نام دارد.
کنترلهای پیش از معامله: OMS پیش از ارسال چه میسنجد؟
کنترل پیش از معامله یعنی بررسی خودکار سفارش پیش از رسیدن به بازار: سفارشی که با قواعد یا سقفها نخواند، رد میشود. FIX Trading Community، نهاد غیرانتفاعیِ نگهدارندهٔ استاندارد پیامرسانی معاملاتی FIX، در راهنمای ریسک ۲۰۱۲ هدف این کنترلها را محافظت از مشتری، کارگزار و یکپارچگی بازار میداند. این کنترلها به محدودیتهای مقرراتی خلاصه نمیشوند: در مقررات آمریکا (قاعدهٔ 15c3-5) سقف اعتبار و سرمایهٔ هر مشتری هم جزو کنترلهای پیش از ورود سفارش است، و راهنمای FIX هم کنترل اعتبار و سرمایه را در شمار کنترلهای ریسک میآورد.
در ایران
مادهٔ ۱۶ دستورالعمل معاملات برخط کارگزار را موظف میکند امکان اعمال محدودیتهای سازمان بورس را در زیرساختها فراهم کند و هر محدودیتی را که سازمان اعلام کرد اعمال کند. فهرست آن ۳۵ بند دارد؛ از جمله نوع و اعتبار سفارش، زمان فعالیت، نماد و جلسه، حجم و قیمت سفارش و نوسان مجاز قیمت. این محدودیتها باید قابل تنظیم باشند و «لحظهای و برخط» اعمال شوند.
طبق مادهٔ ۱۸، سفارشی که این محدودیتها را رعایت نکند نباید به بورس فرستاده شود و دلیل رد باید بلافاصله به مشتری اعلام شود؛ کارگزار باید سوابق این سفارشها را هم نگه دارد (تبصرهٔ مادهٔ ۲۰). مثال فرضی: خریدار «نماد فرضی الف» قیمتی بیرون از دامنهٔ مجاز آن روز وارد میکند؛ OMS سفارش را به هسته نمیفرستد و پیام عدم پذیرش را با دلیلش به او نشان میدهد. دامنهٔ نوسان روزانه را در دامنهٔ نوسان بورس شرح دادهایم.
در بازارهای دیگر
بازارهای دیگر هم همین منطق را دارند:
| چارچوب | کنترلهایی که از آن برمیآید |
|---|---|
| دستورالعمل اجرایی معاملات برخط (ایران) | ۳۵ نوع محدودیت قابلاعمال (مادهٔ ۱۶)؛ رد سفارشِ خلاف محدودیتها و اعلام فوری دلیل (مادهٔ ۱۸) |
| قاعدهٔ 15c3-5 کمیسیون بورس و اوراق بهادار آمریکا (تصویب ۳ نوامبر ۲۰۱۰، ۱۲ آبان ۱۳۸۹) | سقف اعتبار و سرمایه برای هر مشتری و برای خود کارگزار؛ رد سفارشی که قیمت یا حجمش از حد مناسب بیشتر یا تکراری باشد؛ رعایت الزامات مقرراتی پیش از ثبت؛ جلوگیری از سفارش کسی که معامله روی آن اوراق برایش محدود است؛ دسترسی فقط برای افراد و حسابهای مجاز |
| راهنمای ریسک FIX Trading Community (۲۰۱۲؛ برای سفارشهای نهادی) | بررسی نماد مبهم، حجم و ارزش غیرعادی، قیمت دور از بازار، سفارش تکراری یا کهنه؛ نتیجه: پذیرش یا رد، و در سفارشهای الگوریتمیِ نهادی توقف موقت برای بررسی انسانی |
نکتهٔ مشترک این است که مسئولیت کنترل با کارگزار میماند: قاعدهٔ آمریکا این کنترلها را زیر نظارت مستقیم و انحصاری کارگزار میخواهد (با استثنایی محدود)؛ دستورالعمل ایران هم میگوید تأییدیه یا واگذاری به شرکت دیگر مسئولیت کارگزار را برنمیدارد (مادهٔ ۳ تبصرهٔ ۱ و مادهٔ ۲۸).
OMS و EMS چه تفاوتی دارند؟
در بازارهای بزرگ جهان، OMS و EMS (Execution Management System، سامانهٔ مدیریت اجرا) معمولاً کنار هم میآیند. تفاوتشان عرف حرفهای است، نه تعریف قانونی. شرکت پژوهشی Coalition Greenwich در خلاصهٔ گزارشی دربارهٔ مدیران دارایی در بازار سهام آمریکا (۱۵ مرداد ۱۴۰۴) مینویسد مرز میان آنها کمرنگ شده است: برخی سامانهٔ ترکیبی (OEMS: مدیریت سفارش و اجرا در یک سامانه) میخواهند و برخی EMS جدا از OMS.
| نقش | توضیح (عرف حرفهای، نه تعریف رسمی) |
|---|---|
| OMS | سفارش را از ثبت تا پایان نگه میدارد و مدیریت میکند: دریافت، کنترل، وضعیت و سوابق |
| EMS | بر اجرا تمرکز دارد: ارسال سفارش به بازار و پیگیری اجرای آن |
| در ایران | واژهٔ EMS در مقررات نیامده؛ سازمان بورس «OMS» را برای کل سامانهٔ مدیریت سفارش کارگزاری، از دریافت تا ارسال به هسته، به کار میبرد |
این جدول خلاصهٔ عرف رایج است؛ تعریفی از تنظیمگر برای تفاوت این دو پیدا نکردیم.
چرا یک کارگزاری ممکن است بیش از یک OMS داشته باشد؟
این وضع در ایران «Multi OMS» نام گرفت. به گزارش روزنامهٔ تعادل در ۲۲ مرداد ۱۳۹۷، مدیر فناوری اطلاعات سازمان بورس گفت Multi OMS هر کارگزاری را قادر میکند از راه بیش از یک OMS به هستهٔ معاملات وصل شود. مزایایی که برشمرد: رقابت، وابستگی کمتر به یک شرکت نرمافزاری و دسترسی به خدمات تخصصی (مثل اختیار معامله) بدون تغییر کارگزار. شرط فنی این بود که دارایی و ماندههای مشتری میان سامانههای بکآفیس (حسابداری و دارایی مشتریان) هماهنگ بماند؛ در غیر این صورت هر مشتری باید فقط به یکی از سامانههای موازی دسترسی میداشت.
بورس پرس در ۱۴ تیر ۱۴۰۰ گفتوگویی دربارهٔ اقدامات فناوری سازمان بورس منتشر کرد. طبق این گفتوگو ۱۱ شرکت OMS وجود داشت؛ گوینده گفت هر کارگزاری میتوانست از هر یک از آنها خدمات بگیرد یا با گروه فناوری خودش OMS اختصاصی راه بیندازد. او به خطر تمرکز هم اشاره کرد: اگر چند کارگزاری از یک شرکت OMS خدمات بگیرند و سرویس آن قطع شود، خدمات همهٔ آنها قطع میشود.
پس از آن، مقررات دربارهٔ OMS اختصاصی صریحتر شد. هیئتمدیرهٔ سازمان بورس در ۱۵ اسفند ۱۴۰۱ بندهای ۶ تا ۹ را به پیوست ۲ «دستورالعمل صدور مجوز تأسیس و فعالیت کارگزاری» افزود (قاعدهٔ ۴۰۹۰۷، نسخهٔ معتبر با تأییدیهٔ ۹ مرداد ۱۴۰۳). بند ۶ OMS اختصاصی را سامانهای میداند که تیم فنی کارگزاری یا پیمانکارش فقط برای همان کارگزاری تولید و پشتیبانی کرده و مستقیم به هستهٔ معاملات وصل است. طبق بند ۷، کارگزاریای که شمار کل مشتریانش به ۳۰۰ هزار برسد باید برای معاملات برخط اوراق بهادار OMS اختصاصی راه بیندازد، وگرنه شرکت سپردهگذاری مرکزی از افتتاح حساب برای مشتریان جدید آن جلوگیری میکند؛ معاملات مشتقه مستثناست. بند ۸ به کارگزاریهای دارای بیش از ۳۰۰ هزار مشتری در آن تاریخ که OMS اختصاصی نداشتند، ۱۸ ماه از ابلاغ مصوبه مهلت داد.
طبق بند ۹، کارگزاری دارای OMS اختصاصی میتواند سامانههای غیراختصاصی را هم بهموازات آن به کار بگیرد، به شرط آنکه حداکثر ظرف ۶ ماه خدمات دستکم ۸۰ درصد از کل مشتریانش (جز مشتریان مشتقه) را به سامانهٔ اختصاصی منتقل کند. شرکت مدیریت فناوری بورس تهران این را پایش میکند و رعایتنشدن را، پس از اخطار به کارگزاری، به مدیریت نظارت بر کارگزاران گزارش میدهد؛ تخلف مشمول ضمانت اجرای مادهٔ ۲۱ دستورالعمل معاملات برخط است.
گزارشهای ۱۳۹۷ و ۱۴۰۰ پیش از این مصوبهاند و ممکن است وضع امروز را نشان ندهند؛ شمار روزآمد شرکتهای OMS را هم در منبع رسمی پیدا نکردیم.
مجوز و تأییدیهٔ OMS در ایران چگونه کار میکند؟
مجوز و تأییدیه را کارگزار میگیرد، نه الزاماً شرکتی که نرمافزار را نوشته، و تأییدیه یکبار برای همیشه نیست.
مراحل مجوز و تأییدیه
مراحل، طبق دستورالعمل اجرایی معاملات برخط و رویههای اجرایی صدور تأییدیهها (قاعدهٔ ۵۰۹۷۷؛ مصوب ۱۰ شهریور ۱۴۰۰):
- مجوز معاملات برخط: کارگزار باید آن را از سازمان بورس بگیرد (مادهٔ ۳).
- تأییدیهٔ فنی: پیش از بهرهبرداری از هر یک از سه زیرساخت و به ازای اتصال به سامانهٔ معاملاتی هر بورس لازم است (مادهٔ ۳). سازمان بورس، اگر درخواست کتبی و مستندات کامل باشد، حداکثر ظرف ۲۰ روز کاری پذیرش یا رد را اعلام میکند (مادهٔ ۴).
- ممیزی: ممیزیهای فنی، امنیتی و کسبوکاری با بورسهاست؛ البته وظیفهٔ بورسها در ممیزی فنی و امنیتی پس از ابلاغ مرکز نظارت بر امنیت اطلاعات بازار سرمایه (مکنا) آغاز میشود و تا آن زمان با خود مرکز است؛ بررسی الزامات فنی و امنیتی مواد ۶ و ۷ دستورالعمل هم با مکنا است. سازمان بورس تأیید یا عدم تأیید را اعلام میکند و بر همین مبنا دسترسی کارگزار به سامانهٔ معاملاتی ایجاد یا لغو میشود.
- تغییر: هر تغییر در زیرساختها و اطلاعات API پیش از بهرهبرداری به سازمان اعلام میشود (مواد ۸ و ۸ مکرر).
- شفافیت: فهرست نسخههای عملیاتی زیرساخت ثبت سفارش که تأییدیه دارند، با راه دسترسی به آنها، باید در تارنمای رسمی کارگزار اعلام شود (مادهٔ ۹).
مسئولیت و ضمانت اجرا
تأییدیه مسئولیت کارگزار را برنمیدارد: امنیت، قابلیتهای فنی و عملیاتی و رعایت مقررات با خود اوست (مادهٔ ۳ تبصرهٔ ۱). اگر تهیه یا پشتیبانی سامانه را به شرکت دیگری بسپارد، باید قرارداد کتبی در چارچوب مصوب کانون کارگزاران ببندد و مسئولیتش باقی میماند (مادهٔ ۲۸). در صورت نقض، مرجع رسیدگی میتواند از محدودیت ثبت سفارش تا تعلیق یا لغو مجوز معاملات برخط را اعمال کند (مادهٔ ۲۱). اگر ایرادهای فنی و امنیتی در مهلت اعلامشده رفع نشود، سازمان میتواند دسترسی کارگزار به زیرساخت را تا رفع آنها قطع یا محدود کند (مادهٔ ۲۲).
سازمان بورس خودش هم پایش میکند: به گزارش سنا در ۱۱ آبان ۱۴۰۴، سامانهٔ مانیتورینگ OMSها لحظهای تعداد سفارشهای ثبتشده و موفق یا ناموفقبودن آنها را نشان میدهد.
مشتری چه چیزهایی را خودش میتواند بررسی کند؟
دستورالعمل چند تکلیف را بر عهدهٔ کارگزار گذاشته که مشتری میتواند در تارنمای کارگزار یا قرارداد خودش ببیند (این فهرست توصیه برای انتخاب کارگزار یا سامانه نیست):
- فهرست نسخههای دارای تأییدیه و راه دسترسی به آنها (مادهٔ ۹)؛
- رویهها، شرایط و مخاطرات معاملات برخط (مادهٔ ۲۴)؛
- قرارداد با کارگزار (مادهٔ ۱۴) و روش اطلاعرسانی اختلال و راههای جایگزین ثبت سفارش (مادهٔ ۲۵)؛
- روشهای دسترسی به پشتیبانی (مادهٔ ۲۹).
جمعبندی
OMS میان صفحهٔ مشتری و هستهٔ معاملات مینشیند: سفارش را میگیرد، میسنجد، میفرستد و نتیجه را پیگیری میکند. دستورالعمل معاملات برخط واژهٔ OMS را نیاورده، اما کارکرد آن و مسئولیت کارگزار در برابرش را روشن کرده است: مجوز و تأییدیه با سازمان بورس، ممیزی با بورسها و مکنا، و مسئولیت نهایی با کارگزار. مقررات مجوز کارگزاری هم برای کارگزاریهای بالای ۳۰۰ هزار مشتری «OMS اختصاصی» را الزامی کرده است. متنها و گزارشها تا ۶ آبان ۱۴۰۵ بازبینی شدهاند؛ برای هر تصمیم، منبع رسمی را ببینید.