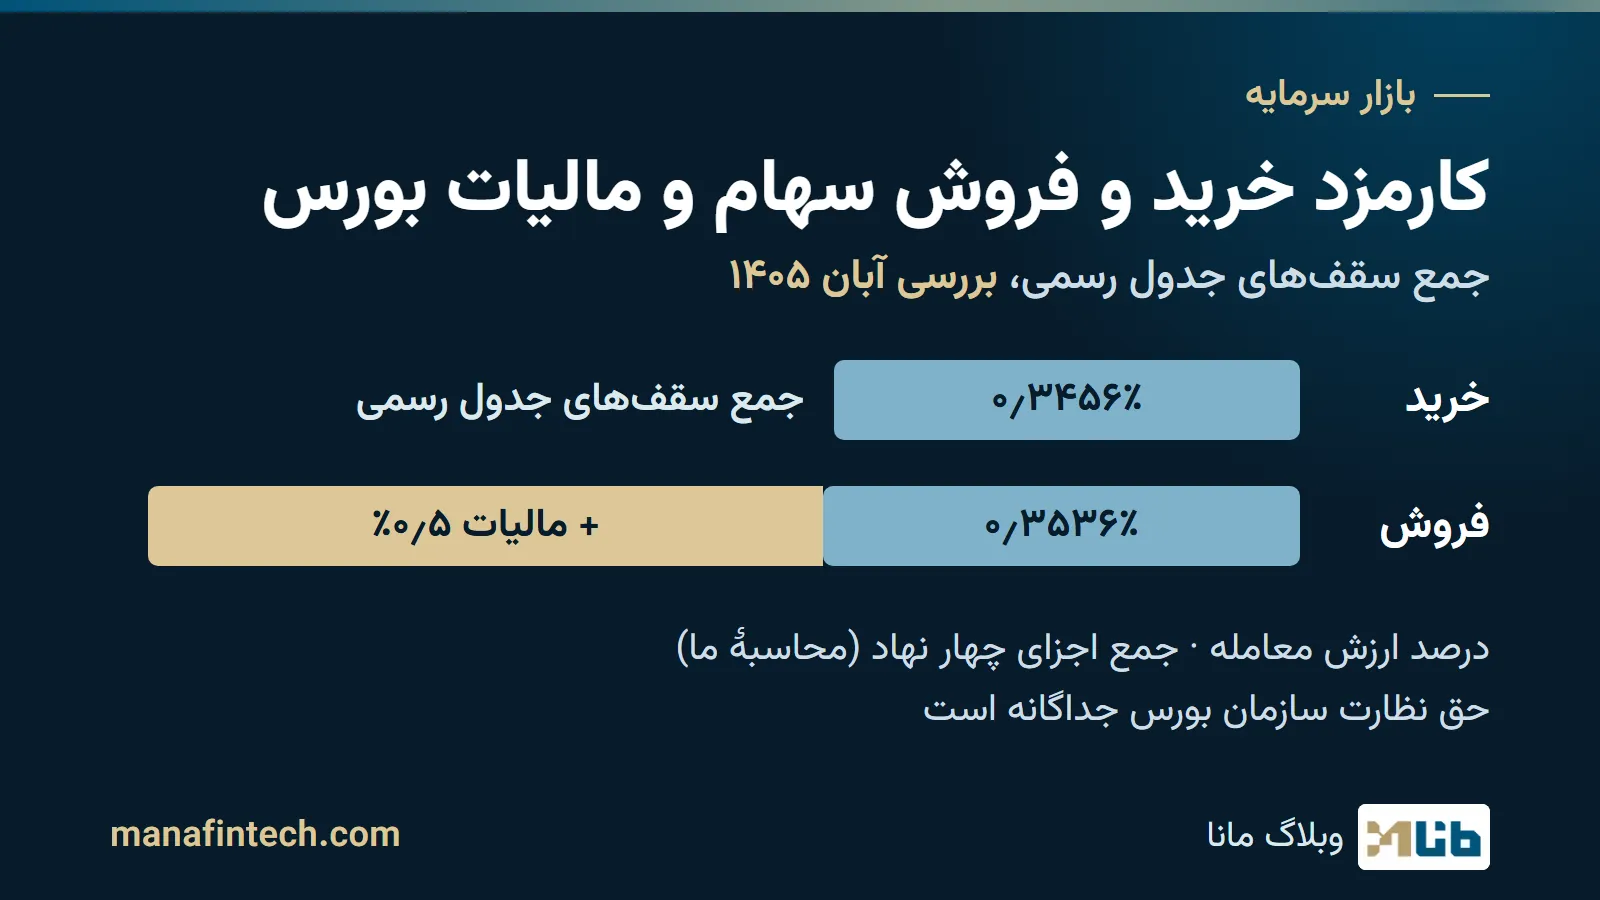
کارمزد خرید و فروش سهام چند درصد است؟ در بورس تهران و فرابورس، سقف کارمزد چهار نهاد (کارگزار، بورس یا فرابورس، سپردهگذاری مرکزی و مدیریت فناوری) طبق جدول رسمی سازمان بورس روی هم ۰٫۳۴۵۶ درصد ارزش معامله برای خریدار و ۰٫۳۵۳۶ درصد برای فروشنده میشود؛ این دو عدد حاصلجمع اجزای جدول است و خود مصوبه عدد کل نیاورده. کارگزار میتواند کمتر بگیرد؛ حق نظارت سازمان بورس هم جداگانه میآید. مالیات فروش سهام فقط از فروشنده گرفته میشود: نیمدرصد (۰٫۵ درصد) ارزش فروش سهام و حقتقدم، طبق مادهٔ ۱۴۳ مکرر قانون مالیاتهای مستقیم؛ این نرخ خودِ ماده است و به گزارش رسانهها شورای عالی هماهنگی اقتصادی در برخی سالها کاهش موقت آن را تصویب کرده است.
تاریخ بررسی: ۳ آبان ۱۴۰۵. متن مصوبهها را همان روز از پایگاه قوانین و مقررات بازار سرمایه (cmr.seo.ir) و قوانین مالیاتی را از سامانهٔ قوانین مرکز پژوهشهای مجلس خواندیم؛ شمارهٔ پایگاه هر مصوبه در متن آمده است. این نوشته آموزشی است و جای مشاورهٔ مالیاتی یا حقوقی را نمیگیرد؛ متن رسمی و صورتحساب کارگزار خود را ببینید.
کارمزد خرید و فروش سهام در بورس و فرابورس
بند ۱۶ مادهٔ ۷ قانون بازار اوراق بهادار «تصویب سقف نرخهای خدمات و کارمزدهای بورس و سایر نهادهای مالی» را از وظایف هیئتمدیرهٔ سازمان بورس میشمارد. برای سهام و حقتقدم، مصوبهٔ نرخ کارمزدها (شمارهٔ پایگاه ۶۱۴۳۶؛ ۱۳۹۶، آخرین اصلاح ۱۲ مهر ۱۴۰۴) سقف کارگزار و بورس را تعیین کرده و مصوبهٔ ۱ تیر ۱۳۹۹ (شمارهٔ ۴۰۸۱۵؛ اعمال از ۱ مرداد ۱۳۹۹) این دو سقف و سقف سپردهگذاری و مدیریت فناوری را ۲۰ درصد کم کرده است. مبلغ پرداختی سرمایهگذار در مصوبهٔ ۵۱۰۶۶ (نسخهٔ معتبر ۲۸ مرداد ۱۴۰۳) به این صورت آمده است؛ خود آن جدول به بند ۷ جلسهٔ ۶۶۰ هیئتمدیرهٔ سازمان (۸ مرداد ۱۳۹۹) ارجاع میدهد:
| نهاد | سقف خریدار / فروشنده (درصد ارزش معامله) |
|---|---|
| کارگزار | ۰٫۳۰۴ / ۰٫۳۰۴ |
| بورس تهران یا فرابورس | ۰٫۰۲۵۶ / ۰٫۰۲۵۶ |
| سپردهگذاری مرکزی | ۰٫۰۰۸ / ۰٫۰۱۲ |
| مدیریت فناوری بورس تهران | ۰٫۰۰۸ / ۰٫۰۱۲ |
| جمع چهار نهاد (محاسبهٔ ما) | ۰٫۳۴۵۶ / ۰٫۳۵۳۶ |
ارقام بورس تهران و فرابورس در آن جدول یکیاند و مصوبهٔ ۳۱ اردیبهشت ۱۳۹۰ (شمارهٔ ۳۰۴۳۹) سقف بازار پایهٔ فرابورس را برابر بازار اول فرابورس گذاشته است. ردیف «جمع» محاسبهٔ ماست و در مصوبه نیامده. برای معاملهٔ ۵ میلیون ریال یا کمتر، مصوبهٔ ۶۱۴۳۶ کف کارمزد بورس را ۵٬۰۰۰ ریال گذاشته است.
این اعداد از کجا میآیند؟
مصوبهٔ ۶۱۴۳۶ سقف کارگزار را ۰٫۳۸ و سقف بورس را ۰٫۰۳۲ درصد ارزش معامله برای هر طرف مینویسد، با سقف ریالی ۳۰۰ میلیون ریال برای هر طرف. ضرب در ۰٫۸، یعنی ۲۰ درصد کم کردن، همان ۰٫۳۰۴ و ۰٫۰۲۵۶ جدول را میدهد؛ مصوبهٔ ۴۰۸۱۵ هم میگوید کاهش «با رعایت حداکثر سقف ریالی مصوب» انجام میشود. مصوبهٔ ۲ اردیبهشت ۱۳۸۶ (شمارهٔ ۳۰۳۲۱؛ در پایگاه «بدون تغییر») تصریح کرده که نرخهای مصوب سقفاند و بورس، سپردهگذاری و کارگزاران میتوانند با مشتریان کمتر از آن توافق کنند؛ نرخهای آن مصوبه امروز نیستند و فقط این اصل کلی را از آن گرفتهایم.
حق نظارت سازمان بورس: جدا از چهار نهاد بالا
حق نظارت در جدول بالا نیست. نسخهٔ معتبر مصوبهٔ حق نظارت (شمارهٔ ۶۱۲۴۳؛ ۹ اسفند ۱۳۸۹، از ابتدای ۱۳۹۰) آن را از ۰٫۱ به ۰٫۰۸ درصد ارزش معامله رسانده است. در متن نخست مصوبه (۲۱ اسفند ۱۳۸۵) ۴۰ درصد را خریدار و ۶۰ درصد را فروشنده میپردازد؛ یعنی تا ۰٫۰۳۲ و ۰٫۰۴۸ درصد. این دو عدد را فقط سقف میدانیم، نه رقم قطعی: مصوبهٔ ۴۰۸۱۵ کاهش ۲۰ درصدی حق نظارت را فقط برای طرح در شورای عالی بورس «پیشنهاد» کرده و تصمیم شورا را در پایگاه پیدا نکردیم؛ در جدول مصوبهٔ ۶۱۲۳۳ (بازار سرمایهگذاری حرفهای، ۱۲ مهر ۱۴۰۴) هم حق نظارت ۰٫۰۲۴ درصد برای هر طرف نوشته شده است. پایگاه برای نسخهٔ نخست، اصلاحی از ۵ دی ۱۴۰۲ شورا را هم نام میبرد که در متن معتبر نیامده؛ آن را به مصوبههای حق نظارت بورسهای کالا و انرژی با همان تاریخ مربوط میدانیم (برداشت ماست).
معاملات عمده، بلوک و عرضهٔ یکجا
این معاملات جدول جداگانهای دارند (اصلاح ۱۲ مهر ۱۴۰۴ همان مصوبهٔ ۶۱۴۳۶؛ اجرا ۱۵ روز پس از ابلاغ؛ تاریخ ابلاغ در پایگاه نیامده). ردیفها را پلکانی میخوانیم: هر نرخ فقط برای بخشی از ارزش معامله است که در بازهٔ همان ردیف میافتد («مازاد بر ۲۰۰» یعنی آنچه از ۲۰۰ میلیارد ریال بالاتر میرود). متن مصوبه این جدول را «طبقاتی» نخوانده و نمونهٔ محاسبه نیاورده؛ این برداشت ماست.
| بازهٔ ارزش معاملات (میلیارد ریال) | نرخ هر طرف (درصد) |
|---|---|
| تا ۲۰۰ | کارگزار ۰٫۳۰۴۰، بورس ۰٫۰۲۵۶، سپردهگذاری ۰٫۰۱۲۰، فناوری ۰٫۰۱۰۰ |
| مازاد بر ۲۰۰ تا ۱٬۰۰۰ | کارگزار ۰٫۲۷۳۶، بورس ۰٫۰۲۳۰، سپردهگذاری ۰٫۰۱۰۸، فناوری ۰٫۰۰۹۰ |
| مازاد بر ۱٬۰۰۰ تا ۴٬۰۰۰ | کارگزار ۰٫۲۳۲۶، بورس ۰٫۰۱۹۶، سپردهگذاری ۰٫۰۰۹۲، فناوری ۰٫۰۰۷۷ |
| مازاد بر ۴٬۰۰۰ تا ۱۲٬۰۰۰ | کارگزار ۰٫۱۸۶۰، بورس ۰٫۰۱۵۷، سپردهگذاری ۰٫۰۰۷۳، فناوری ۰٫۰۰۶۱ |
| مازاد بر ۱۲٬۰۰۰ تا ۲۴٬۰۰۰ | کارگزار ۰٫۱۳۹۵، بورس ۰٫۰۱۱۸، سپردهگذاری ۰٫۰۰۵۵، فناوری ۰٫۰۰۴۶ |
| مازاد بر ۲۴٬۰۰۰ | کارگزار ۰٫۰۹۷۷، بورس ۰٫۰۰۸۲، سپردهگذاری ۰٫۰۰۳۹، فناوری ۰٫۰۰۳۲ |
کارمزد صندوقها و اوراق بدهی
مصوبهٔ ۶۱۴۳۶ واحدهای صندوقهای سرمایهگذاری در سهام را کنار سهام و حقتقدم میآورد؛ از سوی دیگر مصوبهٔ ۴۰۸۰۸ برای معاملهٔ واحدهای صندوقهای قابل معامله سقف را ۵۰ درصد «کارمزد معمول» همان واحدها میگذارد. اینکه این دو متن برای یک صندوق سهامیِ قابل معامله چگونه با هم جمع میشوند را خود متنها روشن نکردهاند و حکمی نمیدهیم. برای بقیهٔ موارد، سه مصوبهٔ جداگانه وجود دارد:
| مورد | سقف |
|---|---|
| واحد صندوق درآمد ثابت و زمین و ساختمان قابل معامله، و اوراق بدهی (صکوک، گواهی سپرده، سلف موازی استاندارد) | هر طرف ۰٫۰۷۲۵ درصد: کارگزار ۰٫۰۶، بورس ۰٫۰۱، سپردهگذاری ۰٫۰۰۱۵، فناوری ۰٫۰۰۱ |
| اوراق بهاداری که خودِ صندوقهای سرمایهگذاری میخرند یا میفروشند (جز صندوقهای اختصاصی بازارگردانی) | ۷۵ درصد کارمزد معمول |
| خرید و فروش واحد صندوقهای قابل معامله | ۵۰ درصد کارمزد معمول همان واحدها |
| حق نظارت سازمان در معاملات صندوقها و واحد صندوقهای قابل معامله | ۲۵ درصد سقف معمول |
ردیف نخست از مصوبهٔ ۳۰۵۷۰ (نسخهٔ معتبر ۸ آبان ۱۴۰۲) است. دو ردیف بعد از مصوبهٔ کاهش سقف کارمزد معاملات صندوقها (شمارهٔ ۴۰۸۰۸؛ نسخهٔ معتبر با اصلاح ۱۲ مهر ۱۴۰۴، اجرا ۱۵ روز پس از ابلاغ؛ در نسخهٔ ۸ مرداد ۱۳۹۹ هر دو درصد ۲۵ بود) و ردیف آخر از مصوبهٔ ۶۱۴۴۳ (۲۰ خرداد ۱۳۹۹) است. «معمول» را خود متن تعریف نکرده و ما حاصلضربی نگرفتهایم؛ ترکیب این سقفها را در صورتحساب کارگزار ببینید. قراردادهای آتی، اختیار معامله، بورسهای کالا و انرژی، بازار توافقی فرابورس (شمارهٔ ۶۱۲۴۷) و بازار سرمایهگذاری حرفهای (شمارهٔ ۶۱۲۳۳) مصوبههای جداگانهای دارند که در این نوشته نیامدهاند.
آیا بورس مالیات دارد؟ مالیات فروش سهام و حقتقدم
مادهٔ ۱۴۳ مکرر قانون مالیاتهای مستقیم را مادهٔ ۷ قانون توسعهٔ ابزارها و نهادهای مالی جدید (مصوب ۲۵ آذر ۱۳۸۸) افزوده است. این ماده در پایگاه سازمان بورس «بدون تغییر» ثبت شده؛ ۲۹ مرداد ۱۳۹۹ تاریخ اصلاح مادهٔ ۶ همان قانون (مادهٔ ۱۴۳) است. متن مادهٔ ۱۴۳ مکرر میگوید:
- از هر نقلوانتقال سهام و حقتقدم سهام شرکتها، ایرانی یا خارجی، در بورسها یا بازارهای خارج از بورس دارای مجوز، مالیات مقطوع نیمدرصد ارزش فروش وصول میشود؛
- کارگزار آن را هنگام هر انتقال از انتقالدهنده (فروشنده) میگیرد و به حساب سازمان امور مالیاتی میریزد، و ظرف ده روز رسید و فهرست فروش را به اداره امور مالیاتی میفرستد؛
- از این بابت مالیات بر درآمد نقلوانتقال یا مالیات بر ارزش افزودهٔ خرید و فروش مطالبه نمیشود.
متن فقط از انتقالدهنده نام میبرد و برای خریدار مالیاتی در این ماده نیامده است. این ۰٫۵ درصد نرخ خودِ ماده است. به گزارش رسانهها (از جمله نبض بورس، ۲۸ آبان ۱۴۰۱)، شورای عالی هماهنگی اقتصادی سران قوا در سال ۱۳۹۷ و دوباره در آبان ۱۴۰۱ کاهش این مالیات را تصویب کرده است؛ متن آن مصوبهها و مدت اعتبارشان را در منبع رسمی ندیدیم. در جدول بازار سرمایهگذاری حرفهای (مصوبهٔ ۶۱۲۳۳، ۱۲ مهر ۱۴۰۴) «جمع کل» فروش ۰٫۰۰۸۸ است که با کارمزدهای همان جدول (۰٫۰۰۳۸) بهعلاوهٔ ۰٫۰۰۵ مالیات میخواند (برداشت ماست). وضع روز را از سازمان امور مالیاتی یا صورتحساب کارگزار بگیرید.
قانون رفع موانع تولید رقابتپذیر و ارتقای نظام مالی کشور (شمارهٔ پایگاه ۶۱۲۴۱؛ مصوب ۱ اردیبهشت ۱۳۹۴) با تبصرهٔ ۵، نقلوانتقال اوراق بازارگردانی بازارگردانان دارای مجوز «در بورس و فرابورس» را از این مالیات معاف کرده است. مادهٔ ۱۴۳ مکرر نامی از فرابورس نمیبرد و فقط «بورسها یا بازارهای خارج از بورس دارای مجوز» را میآورد؛ تبصرهٔ ۵ نشان میدهد فرابورس هم در دامنهٔ آن دیده شده، اما این برداشت ماست.
دربارهٔ مالیات بر ارزش افزوده، مادهٔ ۹ قانون مالیات بر ارزش افزوده (مصوب ۲ خرداد ۱۴۰۰) در فهرست معافیتها «خدمات معاملات و تسویهٔ اوراق بهادار» در بورسها و بازارهای خارج از بورس را «به تشخیص شورای عالی بورس و اوراق بهادار» میآورد و خدمات نقلوانتقال سهام، حقتقدم و واحد صندوقها را هم در همان فهرست دارد؛ تشخیص شورا را ندیدهایم.
قانون مالیات بر سوداگری و سفتهبازی (۱۴۰۴): عایدی سرمایه در بورس
قانون مالیات بر سوداگری و سفتهبازی (تصویب مجلس ۸ تیر ۱۴۰۴؛ تأیید شورای نگهبان ۳۱ تیر ۱۴۰۴) با مادهٔ ۱۲ خود مادهٔ ۴۶ تازهای به قانون مالیاتهای مستقیم افزوده است. این ماده برای اشخاص غیرتجاری مالیات بر عایدی سرمایهٔ املاک، خودروی سواری دارای پلاک شخصی، طلا و نقره و سکه و جواهرآلات، ارز و رمزداراییها را مقرر میکند. تبصرهٔ ۷ آن میگوید عایدی سرمایهٔ انتقال اوراق بهادار یا کالای مورد معامله در «بهابازار (بورس)ها و بازارهای خارج از بهابازار (بورس)» مشمول مالیات همان فصل نیست. شمارهٔ ۱۴۳ در متن این قانون اصلاً نیامده؛ پس مالیات نیمدرصدی مادهٔ ۱۴۳ مکرر را این قانون تغییر نداده است. طبق تبصرهٔ ۳ همان ماده، اخذ مالیات آن فصل مشروط به استقرار بستر اجرایی است؛ شرایط اجرایی آن را بررسی نکردهایم.
مالیات سود سهام
سود نقدی سهام را مادهٔ ۱۴۳ مکرر در بر نمیگیرد، چون آن ماده دربارهٔ نقلوانتقال است. حکم سود سهام در تبصرهٔ ۴ مادهٔ ۱۰۵ قانون مالیاتهای مستقیم است که قانون اصلاح موادی از قانون مالیاتهای مستقیم (۲۷ بهمن ۱۳۸۰، مادهٔ ۴۷) آن را چنین نوشته است: اشخاص حقیقی یا حقوقی نسبت به سود سهام یا سهمالشرکهٔ دریافتی از شرکتهای سرمایهپذیر مشمول مالیات دیگری نخواهند بود. قانون اصلاح قانون مالیاتهای مستقیم (۳۱ تیر ۱۳۹۴) به مادهٔ ۱۰۵ فقط تبصرهٔ ۷ را افزوده و قانون ۱۴۰۴ هم در همین ماده تبصرهٔ ۱ را اصلاح و تبصرههای ۸ تا ۱۴ (دربارهٔ عایدی سرمایهٔ املاک) را الحاق کرده؛ به تبصرهٔ ۴ در متنهایی که خواندیم دست نخورده است. متن تلفیقی رسمی امروز قانون برای ما در دسترس نبود؛ برای وضع ویژه (سهامدار خارجی، سود غیرنقدی) متن رسمی را ببینید. زمانبندی توزیع سود را در «مجمع و سود نقدی: نماد چند روز قبل بسته میشود و سود کی واریز میشود؟» آوردهایم.
مالیات شرکتهای بورسی: بخشودگی مادهٔ ۱۴۳
این بخشودگی مالیات خود شرکت است، نه مالیات فروش سهامدار. طبق مادهٔ ۱۴۳ (مادهٔ ۶ همان قانون ۱۳۸۸) معادل ۱۰ درصد از مالیات بر درآمد شرکتهایی که سهامشان در بورسهای داخلی یا خارجی پذیرفته میشود و ۵ درصد از مالیات شرکتهایی که سهامشان در بازار خارج از بورس پذیرفته میشود، با تأیید سازمان بخشوده میشود؛ اگر شرکت در پایان دورهٔ مالی دستکم ۲۵ درصد سهام شناور آزاد داشته باشد، بخشودگی دو برابر است. قانون افزایش سرمایهٔ شرکتهای پذیرفتهشده در بورس تهران یا فرابورس ایران از طریق صرف سهام با سلب حقتقدم (شمارهٔ پایگاه ۴۰۸۳۲؛ مصوب ۲۹ مرداد ۱۳۹۹) تأکید کرده که این معافیت متناسب با رعایت سهام شناور آزاد و بر اساس گزارش سازمان بورس اعمال میشود. اینکه هر بازار فرابورس در کدام دسته قرار میگیرد را بررسی نکردهایم.
آیا افزایش سرمایه مشمول مالیات است؟
افزایش سرمایه چند حکم جدا دارد. فروش حقتقدم همان مالیات ۰٫۵ درصدی و همان کارمزدهای سهام را دارد. مادهٔ ۲۷ قانون ۱۳۹۴ شرکتهای پذیرفتهشده در بورس یا بازار خارج از بورس را که با آورده نقدی یا مطالبات حالشدهٔ سهامداران افزایش سرمایه میدهند، از حق تمبر مادهٔ ۴۸ پیشین قانون مالیاتهای مستقیم (که قانون ۱۴۰۴ آن را مادهٔ ۴۲ شمارهگذاری کرده) معاف کرده است؛ نرخ همین حق تمبر در ۱۳۹۴ از دو در هزار به نیم در هزار رسیده بود. در سطح شرکت، قانون تأمین مالی تولید و زیرساختها (مصوب ۲۲ اسفند ۱۴۰۲ مجلس) در مادهٔ ۱۴ مالیات آن بخش از سود تقسیمنشدهٔ سال قبل شرکتهای پذیرفتهشده در بورس و فرابورس را که به سرمایه منتقل و تا ده ماه پس از تصویب افزایش سرمایه ثبت شود به نرخ صفر آورده است. برای مالیات سهام جایزه در دست سهامدار هم متن صریحی پیدا نکردیم و حکمی نمیدهیم.
آیا صندوق درآمد ثابت مالیات دارد؟
تبصرهٔ ۱ مادهٔ ۱۴۳ مکرر دو دسته درآمد را از مالیات بر درآمد و مالیات بر ارزش افزوده معاف میکند: «تمامی درآمدهای صندوق سرمایهگذاری در چهارچوب این قانون»، و تمامی درآمدهای حاصل از سرمایهگذاری در اوراق بهادار و از نقلوانتقال، صدور و ابطال آنها. متن میان درآمد خودِ صندوق و درآمد سرمایهگذار از واحد صندوق تفکیک روشنی نیاورده و ما برای سرمایهگذار حکمی نمیدهیم. مادهٔ ۱۴۶ مکرر (۱۳۹۴) این معافیت را «مالیات به نرخ صفر» حساب کرده و ارائهٔ اظهارنامه را شرط آن دانسته است. از طرف دیگر، مادهٔ ۵۵ اساسنامهٔ نمونهٔ صندوق سرمایهگذاری در اوراق بهادار با درآمد ثابت (نوع دوم و قابل معامله) (شمارهٔ پایگاه ۶۱۱۷۹؛ مصوب ۵ اسفند ۱۳۹۸) «مالیات فروش اوراق بهادار صندوق» را در فهرست هزینههای قابل پرداخت از دارایی صندوق میآورد؛ پس «معاف» را به «بدون هیچ هزینهای» تعمیم ندهید.
محاسبهٔ کارمزد و مالیات خرید و فروش سهام: یک مثال عددی
برای محاسبهٔ کارمزد بورس روی یک معاملهٔ فرضی، فرض کنید ۵٬۰۰۰ سهم «شرکت فرضی الف» را به قیمت ۲۰٬۰۰۰ ریال میخرید و با همان قیمت میفروشید. قیمت فروش را برابر گرفتهایم تا فقط هزینهها دیده شود؛ این مثال دربارهٔ قیمت یا سود هیچ پیشبینیای نمیکند و همهٔ اعداد فرضیاند.
| مورد | مبلغ (ریال) |
|---|---|
| ارزش خرید (۵٬۰۰۰ × ۲۰٬۰۰۰) | ۱۰۰٬۰۰۰٬۰۰۰ |
| کارمزد چهار نهاد در خرید (۰٫۳۴۵۶ درصد) | ۳۴۵٬۶۰۰ |
| کارمزد چهار نهاد در فروش (۰٫۳۵۳۶ درصد) | ۳۵۳٬۶۰۰ |
| مالیات فروش (۰٫۵ درصد) | ۵۰۰٬۰۰۰ |
| جمع بدون حق نظارت | ۱٬۱۹۹٬۲۰۰ (حدود ۱٫۲ درصد) |
| حداکثر حق نظارت (۰٫۰۳۲ و ۰٫۰۴۸ درصد) | ۸۰٬۰۰۰ |
| جمع حداکثری | ۱٬۲۷۹٬۲۰۰ (حدود ۱٫۲۸ درصد) |
در معاملات معمولی، سقف ریالی ۳۰۰ میلیون ریال برای کارمزد کارگزار در هر طرف از معاملهٔ حدود ۹۸٫۷ میلیارد ریال به بعد اعمال میشود؛ جدول معاملات عمده سقف ریالی جداگانهای نشان نمیدهد. مثال ما خیلی کوچکتر است و اگر کارگزار کمتر از سقف بگیرد، عدد واقعی هم پایینتر میآید.
چطور اعداد را خودتان بررسی کنید؟
- از کارگزار خود جدول کارمزد و صورتحساب معاملهٔ نمونه را بخواهید و «جمع» هر ستون را با جدول بالا و حق نظارت مقایسه کنید.
- شمارهٔ پایگاه هر مصوبه را در cmr.seo.ir باز کنید و نسخهٔ «معتبر» و تاریخ آخرین اصلاح را ببینید؛ سقفها با مصوبهٔ تازه تغییر میکنند.
- مراحل ثبت و اجرای سفارش و تسویهٔ T+2 را در «سفارش در بورس چگونه اجرا میشود؟» و آمار کارگزاریها و ارزش بازار را در «بازار سرمایه ایران در اعداد» آوردهایم.