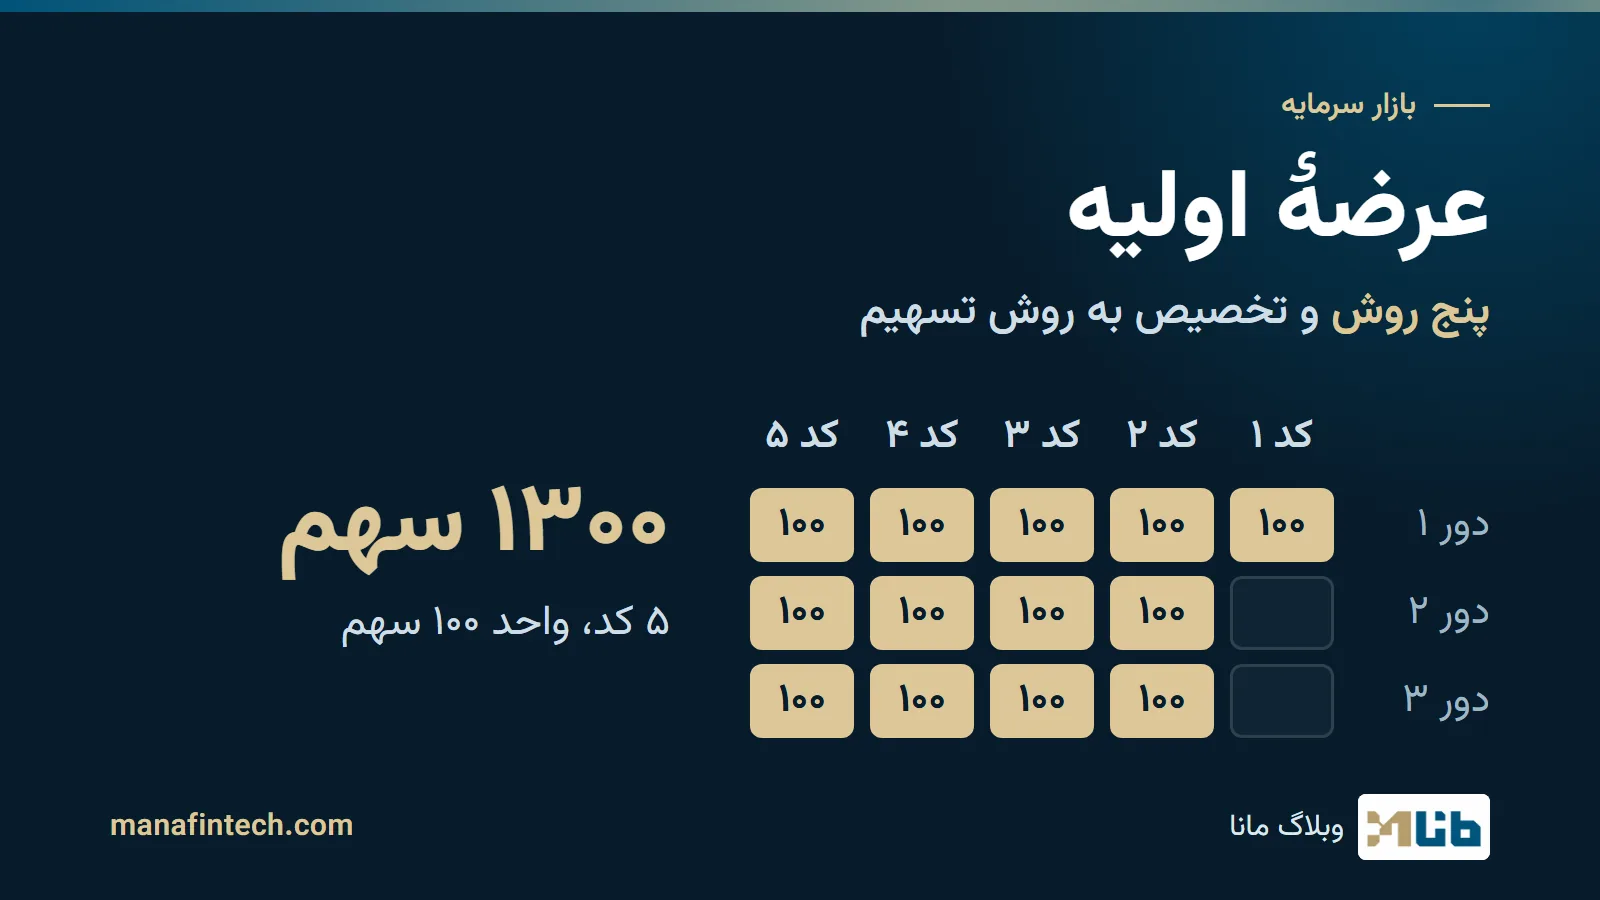
عرضهٔ اولیه یعنی نخستین عرضهٔ اوراق بهادار یک شرکت در بورس یا فرابورس. طبق «دستورالعمل پذیرهنویسی و عرضه اولیه اوراق بهادار در بورس اوراق بهادار تهران و فرابورس ایران» این عرضه به یکی از پنج روش ثبت سفارش، قیمت ثابت، حراج، گشایش یا ترکیبی انجام میشود و کارگزاران سفارشهای خرید را ثبت میکنند. سهمیهٔ هر کد در این دستورالعمل عدد ثابتی ندارد: بورس میتواند برای هر عرضه سقف خرید تعیین و در اطلاعیه اعلام کند، و اگر تقاضا از عرضه بیشتر باشد، اوراق با «روش تسهیم» دور به دور میان کدهای متقاضی پخش میشود.
| روش | خلاصه |
|---|---|
| ثبت سفارش | سفارشها در بازهای حول قیمت مبنا ثبت میشوند؛ تخصیص به ترتیب قیمت و به قیمت هر سفارش است (در سقف بازه با تسهیم). |
| قیمت ثابت | همهٔ اوراق به قیمت مبنا عرضه میشود؛ اگر تقاضا بیشتر باشد، تسهیم. |
| حراج | سفارشها بدون محدودیت قیمتی ثبت میشوند و تخصیص از بالاترین قیمت شروع میشود. |
| گشایش | نماد بدون دامنهٔ نوسان و با یک حراج ناپیوسته باز میشود. |
| ترکیبی | مرحلهٔ اول برای کشف قیمت میان سرمایهگذاران واجد شرایط؛ مرحلهٔ دوم به قیمت کشفشده برای سایرین. |
تاریخ بررسی: ۳ آبان ۱۴۰۵. متن دستورالعمل و قانون را از سامانهٔ قوانین و مقررات سازمان بورس خواندهایم. دستورالعمل بارها اصلاح شده؛ پیش از هر تصمیم، متن رسمی و اطلاعیهٔ همان عرضه را ببینید.
چند واژه پیش از ادامه (تعریفها از مادهٔ ۱ دستورالعمل):
- بورس: در دستورالعمل یعنی بورس اوراق بهادار تهران یا فرابورس ایران (بند ۳).
- متعهد خرید: نهاد مالی تحت نظارت سازمان که طبق قرارداد، تعهد خرید اوراق و ارزشگذاری آن را میپذیرد (بند ۱۰).
- مشاور عرضه: نهاد مالی دارای مجوز که رابط اصلی ناشر و بورس است و مدیریت عرضه را بر عهده دارد (بند ۲۵).
- متعهد عرضه: ناشر یا دارندگان اوراقی که انجام عرضه را تعهد میکنند (بند ۱۱).
- قیمت مبنا: درصدی از قیمت ارزشگذاریشده که متعهد عرضه تعیین میکند (بند ۲۲).
عرضهٔ اولیه چیست و با پذیرهنویسی چه فرقی دارد؟
در قانون بازار اوراق بهادار (مصوب آذر ۱۳۸۴)، «پذیرهنویسی» یعنی «فرآیند خرید اوراق بهادار از ناشر و یا نماینده قانونی آن و تعهد پرداخت وجه کامل آن طبق قرارداد» (مادهٔ ۱، بند ۲۸)؛ دستورالعمل هم «عرضه اولیه» را «اولین عرضه اوراق بهادار در بورس» میداند (بند ۱۲).
تفاوت را در دو ماده میشود دید. انتشار اطلاعیهٔ عرضهٔ اولیه منوط به درج اوراق در بورس مربوط است (مادهٔ ۵)، اما پذیرهنویسی در بازاری انجام میشود که ورقهٔ بهادار «در آن درج خواهد شد» (مادهٔ ۲۷). پس عرضهٔ اولیه دربارهٔ اوراقی است که درج شدهاند و پذیرهنویسی دربارهٔ خرید اوراق تازه از ناشر. بخش سه دستورالعمل ویژهٔ عرضهٔ اولیه و بخش چهار ویژهٔ پذیرهنویسی است.
مراحل عرضهٔ اولیه از گزارش ارزشگذاری تا روز عرضه
زمانهای این جدول برای سهام است؛ ترتیب سطرها برای خوانایی است، نه ترتیب الزامی دستورالعمل.
| گام | قاعدهٔ دستورالعمل |
|---|---|
| ارزشگذاری و معارفه | متعهد خرید گزارش ارزشگذاری را تهیه میکند که دستکم شامل روش خالص ارزش داراییها باشد (بند ۲۶). جلسات معارفه شرکت را به سرمایهگذاران معرفی میکند و میتواند به بازنگری قیمت بینجامد (بند ۲۳). |
| انتخاب روش | روش عرضه به پیشنهاد متعهد خرید و از میان روشهای اعلامی هیأت پذیرش، با موافقت بورس تعیین میشود (مادهٔ ۸). |
| گزارش به بورس | دستکم ۵ روز کاری پیش از سفارشگیری، مشاور عرضه مشخصات متعهد خرید و متعهد عرضه، گزارش ارزشگذاری، تاریخ دوره و تعداد اوراق را به بورس میدهد (مادهٔ ۹ برای ثبت سفارش؛ مواد ۲۰ مکرر ۱، ۲۶ مکرر و ۲۶ مکرر ۷ برای روشهای دیگر). |
| اطلاعیه | انتشار اطلاعیه منوط است به درج اوراق در بورس مربوط، افشای کامل اطلاعات در کدال و انتشار گزارش ارزشگذاری در تارنمای رسمی بورس (مادهٔ ۵). بورس پس از موافقت، اطلاعات را دستکم ۲ روز کاری پیش از روز عرضه منتشر میکند. |
| سفارشگیری | دستکم دو ساعت و حداکثر یک روز کاری؛ ساعت شروع و پایان را بورس اعلام میکند (مادهٔ ۱۵). |
| تخصیص | پس از پایان دوره، طبق روش عرضه؛ قیمت پایانی روز عرضه را دستورالعمل برای هر روش جداگانه تعیین کرده است. |
در دورهٔ سفارشگیری اطلاعات سفارشهای ثبتشده (حجم، قیمت و متقاضیان) منتشر نمیشود و کارگزاران، مشاور عرضه و بسته به روش متعهد خرید یا متعهد عرضه هم به آنها دسترسی ندارند؛ در پایان دوره فقط حجم و قیمت سفارشها (در روش قیمت ثابت فقط حجم) به کارگزار تعیینشده میرسد (مواد ۱۶، ۲۰ مکرر ۴ و ۲۶ مکرر ۱۱). پس از عرضه، دامنهٔ نوسان روزانه در نماد اعمال میشود (مادهٔ ۴)؛ دامنهٔ نوسان و قیمت مرجع را در «دامنهٔ نوسان بورس چیست و چند درصد است؟» و «سفارش در بورس چگونه اجرا میشود؟» توضیح دادهایم.
پنج روش عرضهٔ اولیه با جزئیات
عرضهٔ اولیه به روش ثبت سفارش
در این روش خریداران در یک بازهٔ قیمتی سفارش میدهند و تخصیص از روی سفارشها مشخص میشود. بازه از «قیمت مبنا» به اندازهٔ دو برابر دامنهٔ نوسان روزانهٔ عادی بالاتر و پایینتر میرود (تبصرهٔ ۱ مادهٔ ۹)؛ مثلاً اگر دامنهٔ نوسان روزانه ۳ درصد باشد، سفارشها از ۶ درصد بالاتر تا ۶ درصد پایینتر از قیمت مبنا ثبت میشوند. در پایان دوره سه حالت پیش میآید (مادهٔ ۱۷):
- اگر سفارشهای ثبتشده در سقف بازه بهتنهایی از کل عرضه بیشتر باشد، قیمت عرضه همان سقف است و اوراق به روش تسهیم تخصیص مییابد.
- اگر سفارشهای داخل بازه برابر یا بیشتر از عرضه باشد، تخصیص به ترتیب قیمت و به قیمت ثبتشدهٔ هر سفارش است؛ در پایینترین قیمت قابل معامله، باقیماندهٔ عرضه در صورت نیاز تسهیم میشود.
- اگر عرضه موفق باشد اما سفارشها کمتر از کل اوراق باشد، متعهد خرید برای مابهالتفاوت سفارش خرید وارد میکند.
قیمت پایانی روز عرضه میانگین موزون قیمتهای تخصیصیافته در بازار عادی است. پس از ورود سفارشها به سامانه، زمان ثبت در تخصیص اثری ندارد و اگر بورس اعلام کند، هر خریدار فقط یک سفارش میتواند بدهد (مادهٔ ۱۴).
عرضهٔ اولیه به روش قیمت ثابت
در این روش قیمت از قبل معلوم است و پرسش اصلی این است که تقاضا از عرضه بیشتر شده یا نه. عرضه با قیمت مبنا انجام میشود؛ اگر حجم سفارشها از اوراق قابل عرضه بیشتر باشد، تخصیص به روش تسهیم است؛ اگر کمتر باشد اما عرضه موفق باشد، هر کد معادل سفارش خودش میگیرد و متعهد خرید برای مابهالتفاوت، سفارش خرید به قیمت مبنا وارد میکند (مادهٔ ۲۶ مکرر ۸). قیمت پایانی روز عرضه همان قیمت مبناست.
عرضهٔ اولیه به روش حراج
در دورهٔ سفارشگیری سفارشها بدون محدودیت قیمتی ثبت میشوند. تخصیص از بالاترین قیمت شروع میشود و هر خریدار به همان قیمتی که سفارش داده اوراق میگیرد؛ در پایینترین قیمت قابل معامله، اگر تقاضا بیشتر از باقیماندهٔ عرضه باشد، اولویت با زمان ثبت سفارش است. قیمت پایانی میانگین موزون قیمتهای تخصیصیافته است (مواد ۲۰ مکرر ۱ و ۲۰ مکرر ۵).
عرضهٔ اولیه به روش گشایش
نماد بدون دامنهٔ نوسان گشایش میشود و قیمت پایانی روز عرضه میانگین موزون معاملات همان روز است (مادهٔ ۱۹). بورس میتواند ممنوعیت فروش دوبارهٔ اوراق خریداریشده در همان جلسه و محدودیت خرید برای برخی دارندگان اوراق را هم اعمال کند (مادهٔ ۲۰). بورس همچنین میتواند کشف قیمت را به معاملهشدن حجم مشخصی مشروط کند؛ اگر آن حجم معامله نشود، معاملات تأیید نمیشود و عرضه به جلسهٔ دیگری میرود (تبصرهٔ ۲ مادهٔ ۱۹).
عرضهٔ اولیهٔ ترکیبی چیست؟
مرحلهٔ اول به «سرمایهگذاران واجد شرایط» اختصاص دارد؛ دستورالعمل آنها را صندوقهای سرمایهگذاری قابل معامله و مشترک ثبتشده نزد سازمان بورس میداند (بند ۱۹). این مرحله به روش ثبت سفارش یا حراج است و قیمت را کشف میکند؛ بقیهٔ اوراق در مرحلهٔ دوم به همان قیمت و به روش قیمت ثابت به سایر سرمایهگذاران میرسد (بند ۲۰). بورس باید سهمیهٔ منتقلشده به مرحلهٔ دوم را در روز پایان مرحلهٔ اول به اطلاع عموم برساند، و قیمت پایانی روز عرضه همان قیمت ثابت مرحلهٔ دوم است.
برای سرمایهگذاران واجد شرایط دو قاعدهٔ دیگر هم هست: ۵۰ درصد سهامی که در روز عرضه میخرند تا ۹۰ روز بدون مجوز بورس قابل فروش نیست، و بورس باید تعداد و قیمت سهام تخصیصیافته به هر یک از آنها را در روز عرضه افشا کند (مادهٔ ۶ مکرر ۳ و تبصرهٔ آن).
سهمیهٔ هر کد چقدر است؟ تخصیص به روش تسهیم
دستورالعمل «تخصیص به روش تسهیم» را چنین تعریف میکند: در هر مرحلهٔ تخصیص، تعداد حداقلی از اوراق که بورس تعیین کرده به هر کد مالکیت متقاضی داده میشود و این روند تا تخصیص کامل اوراق ادامه مییابد (مادهٔ ۱، بند ۸). «کد» در اینجا کد مالکیت است و شمار کدها با شمار نفرها یکی نیست (توضیح در «بازار سرمایه ایران در اعداد»). پس در هر دور همهٔ کدهای متقاضی به یک اندازه میگیرند، نه به نسبت حجم سفارش.
خود دستورالعمل این اعداد را تعیین نمیکند. سقف خرید هر مشتری یا کارگزار در اطلاعیهٔ هر عرضه میآید و باید طوری باشد که مشمول حداقل نصاب معاملات عمده نشود (مادهٔ ۳). در روش ثبت سفارش هم بورس واحد پایهٔ سفارش و حداقل و حداکثر حجم هر سفارش را پیش از شروع دوره از طریق تارنمای رسمی و سامانهٔ معاملاتی اعلام میکند (مادهٔ ۱۳). پس سهمیهٔ هر کد از عرضهای به عرضهٔ دیگر فرق میکند و باید از اطلاعیهٔ همان عرضه خوانده شود.
قاعدهٔ دیگری هم بر سهمیه اثر میگذارد: در نسخهٔ ۳۰ خرداد ۱۴۰۵، بورس میتواند برای شرکتهایی که هیأت پذیرش تعیین میکند یا ارزش بازار سهام شناورشان ۵٬۰۰۰ میلیارد ریال یا کمتر است، تمام سهام قابل عرضه را در روشهای قیمت ثابت، ثبت سفارش و حراج صرفاً به سرمایهگذاران واجد شرایط (صندوقها) تخصیص دهد (مادهٔ ۸ مکرر). این اختیار بورس است، نه الزام.
مثال فرضی. «شرکت فرضی الف» ۱۳۰۰ سهم به روش قیمت ثابت عرضه میکند و بورس واحد تخصیص را ۱۰۰ سهم در هر دور تعیین کرده است. پنج کد بهترتیب ۱۰۰، ۳۰۰، ۵۰۰، ۸۰۰ و ۲۰۰۰ سهم سفارش دادهاند؛ جمع سفارشها ۳۷۰۰ سهم است و تقاضا از عرضه بیشتر است.
- دور ۱: هر پنج کد ۱۰۰ سهم میگیرند (۵۰۰ سهم). سفارش کد ۱ کامل میشود.
- دور ۲: چهار کد دیگر هر کدام ۱۰۰ سهم میگیرند (۴۰۰ سهم؛ جمع ۹۰۰).
- دور ۳: باز هر چهار کد ۱۰۰ سهم میگیرند (۴۰۰ سهم؛ جمع ۱۳۰۰). سفارش کد ۲ کامل میشود و عرضه تمام است.
نتیجه: سفارش کدهای ۱ و ۲ کامل اجرا میشود (۱۰۰ و ۳۰۰ سهم) و هر یک از کدهای ۳ تا ۵ فقط ۳۰۰ سهم میگیرد، هرچند سفارششان ۵۰۰ تا ۲۰۰۰ سهم بوده است. مثال سادهشده است: در متن دستورالعمل جزئیاتی مثل رفتار با باقیماندهٔ کمتر از واحد تخصیص نیامده و عدد هر عرضه را بورس تعیین میکند. دستورالعمل استفاده از کد خرید گروهی را هم ممنوع کرده و کد گروهی فقط برای انتقال اوراق به کارکنان شرکتها مجاز است (مادهٔ ۲۳ و تبصرهٔ ۱ مادهٔ ۱۴).
چه وقت عرضه «موفق» است و متعهد خرید چه میکند؟
در نسخهٔ ۳۰ خرداد ۱۴۰۵، دستورالعمل در روشهای قیمت ثابت، ثبت سفارش و حراج عرضهای را «موفق» میداند که دستکم ۵۰ درصد اوراق عرضهشده در روز عرضه فروش برود، بدون احتساب خریدی که متعهد خرید برای ایفای تعهد انجام میدهد؛ در روش ترکیبی دستکم ۸۰ درصد حجم مرحلهٔ اول باید فروش برود (مادهٔ ۱، بند ۲۴). اگر عرضه موفق نباشد، طبق دستورالعمل عرضهٔ اولیه تا ۳ ماه امکانپذیر نیست و عرضهٔ اولیهٔ بعدی باید همهٔ مراحل فرایند را دوباره طی کند (مادهٔ ۱۱ مکرر برای ثبت سفارش؛ مواد ۲۰ مکرر ۳، ۲۶ مکرر ۳ و ۲۶ مکرر ۹ برای حراج، ترکیبی و قیمت ثابت).
تعهد متعهد خرید فقط در عرضهٔ موفق اجرا میشود و برابر کل اوراق باقیمانده در روز عرضه، پس از تخصیص به متقاضیان است. این تعهد به همان روز محدود است و متعهد خرید تا ۱۸۰ روز پس از عرضه اوراق خریداریشده را نمیتواند عرضه کند، مگر بورس به میزانی که اعلام میکند اجازه دهد (مادهٔ ۶ مکرر ۲ و تبصرههای آن). این نهاد مسئول اطلاعات گزارش ارزشگذاری هم هست (مادهٔ ۵ مکرر ۲).
ثبت نزد سازمان بورس یعنی تأیید سهم؟ نه
مادهٔ ۲۰ قانون بازار اوراق بهادار عرضهٔ عمومی را منوط به ثبت نزد سازمان بورس میکند، اما مادهٔ ۲۱ صریح است: این ثبت برای اطمینان از رعایت مقررات و شفافیت اطلاعات است و به منزلهٔ تأیید مزایا، تضمین سودآوری یا توصیه دربارهٔ شرکتها یا طرحهای مرتبط با اوراق نیست.
قانون مسئولیت جبران خسارت ناشی از اطلاعات نادرست را هم مشخص کرده است. طبق مادهٔ ۴۳ ناشر، شرکت تأمین سرمایه، حسابرس، ارزشیابان و مشاوران حقوقی ناشر مسئول جبران خسارت سرمایهگذارانیاند که بهسبب قصور، تقصیر، تخلف یا اطلاعات ناقص و خلاف واقع در عرضهٔ اولیه زیان دیدهاند. طبق مادهٔ ۴۴ هم، اگر سازمان آگاه شود که ناشر در بیانیهٔ ثبت یا اعلامیهٔ پذیرهنویسی اطلاعات خلاف واقع، ناقص یا گمراهکننده داده است، میتواند عرضهٔ عمومی را در هر مرحله متوقف کند.
عرضهٔ اولیه (IPO) در آمریکا و آمار جهانی
در آمریکا هم «IPO» یعنی نخستین فروش سهام یک شرکت به عموم؛ فروش باید نزد کمیسیون بورس و اوراق بهادار (SEC) ثبت شود، مگر معافیتی وجود داشته باشد. SEC در بولتن سرمایهگذاران (۱۴ اکتبر ۲۰۲۲، برابر با ۲۲ مهر ۱۴۰۱) مینویسد کارکنانش اطلاعاتی را که شرکت افشا کرده بررسی میکنند، اما شایستگی عرضه را ارزیابی نمیکنند و این بررسی تضمین نمیکند که اطلاعات کامل یا درست باشد.
بانکهای سرمایهگذاریای که عرضه را مدیریت میکنند (underwriter، متعهد پذیرهنویسی) بر پایهٔ «ابراز تمایل» سرمایهگذاران به ناشر قیمت پیشنهاد میکنند و ناشر آن را تعیین میکند. صفحهٔ آموزشی Investor.gov هم میگوید این بانکها و شرکت ناشر بر تخصیص اوراق اختیار گسترده دارند و SEC دربارهٔ این تصمیم تجاری مقرراتی ندارد؛ در ایران دستورالعمل قاعدهٔ قیمت و تخصیص هر روش را مشخص کرده است. بولتن SEC همچنین یادآوری میکند که قیمت عرضه ممکن است ارتباط چندانی با قیمت معاملهٔ اوراق نداشته باشد و قیمت پایانی چند روز پس از عرضه میتواند خیلی بالاتر یا پایینتر از آن باشد.
برای اندازهٔ کلی بازار: فدراسیون جهانی بورسها (WFE) بر پایهٔ گزارش بورسها به پورتال آماری خود، ۱٬۴۷۱ عرضهٔ اولیه را در سال ۲۰۲۵ و ۷۵۰ عرضهٔ اولیه را در نیمهٔ اول ۲۰۲۶ ثبت کرده است (دادهها تا دسامبر ۲۰۲۵ و ژوئن ۲۰۲۶ جمعآوری شده است).
منابع و بررسی دوبارهٔ اعداد
- دستورالعمل پذیرهنویسی و عرضه اولیه اوراق بهادار در بورس اوراق بهادار تهران و فرابورس ایران (مصوب ۱۴ دی ۱۳۹۵ هیأتمدیرهٔ سازمان بورس؛ آخرین اصلاح ۳۰ خرداد ۱۴۰۵)
- قانون بازار اوراق بهادار جمهوری اسلامی ایران (مصوب آذر ۱۳۸۴؛ نسخهٔ معتبر سامانه، ثبتشده ۲۲ اسفند ۱۴۰۲)
- SEC، بولتن «سرمایهگذاری در IPO» و Investor.gov، دشواری خرید سهام IPO
- WFE، گزارش Market Highlights نیمهٔ اول ۲۰۲۶ و گزارش سال ۲۰۲۵
این نوشته را دستکم هر سه ماه یک بار بازبینی میکنیم.