صندوق قابل معامله (ETF) صندوق سرمایهگذاریای است که واحدهایش مثل سهم در یکی از بورسها (تهران، فرابورس یا کالا) خرید و فروش میشود؛ پس قیمت آن را عرضه و تقاضا تعیین میکند. NAV (ارزش خالص دارایی) عدد دیگری است: ارزش روز داراییهای صندوق منهای بدهیهایش، تقسیم بر تعداد واحدها. وقتی قیمت بازار بالاتر از NAV برود، در زبان بازار از «حباب» حرف میزنند؛ این واژه در دستورالعمل تأسیس و فعالیت و اساسنامههای نمونهای که بررسی کردیم تعریف نشده است. تعریفها از «دستورالعمل تأسیس و فعالیت صندوقهای سرمایهگذاری» (نسخهٔ معتبر ۲۰ تیر ۱۴۰۵) و اساسنامههای نمونهٔ سازمان بورس آمده است.
| اصطلاح | یعنی چه |
|---|---|
| NAV (ارزش خالص دارایی) | ارزش روز داراییها منهای بدهیها؛ NAV هر واحد همین مبلغ تقسیم بر تعداد واحدهای نزد سرمایهگذاران است |
| قیمت ابطال و قیمت صدور | قیمت ابطال برابر NAV است؛ قیمت صدور با قیمت خرید اوراق صندوق حساب میشود |
| NAV آماری | مثل NAV، اما بدون تعدیل قیمت پایانی اوراق صندوق |
| بازارگردان | رکن صندوق قابل معامله که برای نقدشوندگی واحدها سفارش خرید و فروش میگذارد |
| حباب | اصطلاح بازار برای فاصلهٔ قیمت از NAV؛ در مقررات خواندهشده تعریف نشده |
تاریخ آمار: همهٔ عددها را ۳ آبان ۱۴۰۵ دریافت کردیم؛ تاریخ ثبتشدهٔ ردیفهای فیپایران عمدتاً ۲ آبان است. «همت» یعنی هزار میلیارد تومان (۱۰ هزار میلیارد ریال).
NAV چیست و چطور حساب میشود؟
دستورالعمل تأسیس و فعالیت «ارزش خالص داراییها» را ارزش روز داراییهای صندوق پس از کسر بدهیها تعریف میکند. طبق اساسنامهٔ نمونهٔ صندوق درآمد ثابت قابل معامله (۵ اسفند ۱۳۹۸)، NAV هر واحد برابر است با ارزش روز داراییها منهای بدهیها، تقسیم بر تعداد واحدهای نزد سرمایهگذاران در همان زمان. «ارزش روز داراییها» مجموع وجه نقد، قیمت فروش اوراق بهادار صندوق، ارزش روز مطالبات (مثل سود تحققیافتهٔ دریافتنشدهٔ سپرده و سهام) و ارزش بقیهٔ داراییها به قیمت بازار است.
قیمت فروش اوراق را «دستورالعمل تعیین قیمت خرید و فروش اوراق بهادار در صندوقهای سرمایهگذاری قابل معامله (ETF)» مشخص میکند (مصوب ۴ تیر ۱۳۹۲؛ نسخهٔ معتبر ۱۱ بهمن ۱۴۰۰): ارزش هر سهم در آن آخرین قیمت معاملاتی سهم است (با تعدیل در چند حالت مشخص). قیمت فروش یک سهم با کسر کارمزد فروش و مالیات از این ارزش به دست میآید و قیمت خرید با افزودن کارمزد خرید و مالیات.
NAV ابطال، NAV صدور و NAV آماری
- قیمت ابطال هر واحد در اساسنامهٔ نمونه برابر NAV آن زمان است (فیپایران و TSETMC همین قیمت را «NAV ابطال» مینامند).
- قیمت صدور همان محاسبه است، فقط بهجای قیمت فروش اوراق، قیمت خرید آنها را میگذارند. چون قیمت خرید کارمزد و مالیات خرید را دارد، طبق این فرمولها قیمت صدور از قیمت ابطال کمتر نمیشود.
- NAV آماری در اساسنامهٔ نمونهٔ صندوق سهامی مثل NAV روز حساب میشود، اما قیمتهای پایانی اوراق تعدیل نمیشوند. اساسنامه مدیر را موظف میکند تفاوت مبلغی و درصدی آن با NAV را هم منتشر کند.
در اساسنامهٔ نمونهٔ صندوق سهامی صدور و ابطال، NAV در پایان هر روز حساب میشود. در نمونهٔ صندوق قابل معامله، NAV در ساعات معاملات هم محاسبه و در تارنمای صندوق منتشر میشود («حداکثر هر دو دقیقه یکبار» در متن نمونه، که سازمان میتواند تغییرش دهد) و در پایان روز هم.
مثال با «صندوق فرضی الف»
اعداد این جدول ساختگیاند و فقط برای فهم فرمول آمدهاند:
| مورد | مقدار فرضی |
|---|---|
| ارزش روز داراییها | ۱۰۵٬۰۰۰ میلیون ریال |
| بدهیها | ۵٬۰۰۰ میلیون ریال |
| واحدهای نزد سرمایهگذاران | ۱۰ میلیون واحد |
| NAV هر واحد | ۱۰٬۰۰۰ ریال (خالص ۱۰۰٬۰۰۰ میلیون ریال بر ۱۰ میلیون واحد) |
| اگر قیمت بازار ۱۰٬۴۰۰ ریال باشد | ۴ درصد بالاتر از NAV |
| اگر قیمت بازار ۹٬۷۵۰ ریال باشد | ۲٫۵ درصد پایینتر از NAV |
برای فاصلهٔ قیمت بازار از NAV، تفاضل قیمت بازار و NAV را بر NAV تقسیم میکنند؛ مثبت یعنی بالاتر از NAV و منفی یعنی پایینتر. این عدد فقط فاصلهٔ دو قیمت است و دربارهٔ آیندهٔ هیچکدام چیزی نمیگوید.
قیمت بازار، بازارگردان و «حباب»
قیمت واحد قابل معامله از سفارشهای خریدار و فروشنده در بورس میآید و هر روز در دامنهٔ نوسان میماند. طبق آخرین نسخهٔ مصوبهها در سامانهٔ قوانین سازمان بورس (۳ آبان ۱۴۰۵) این دامنه برای صندوقهای سهامی و مختلط قابل معامله ۳ درصد و برای صندوقهای اهرمی ۴ درصد (از ۱۷ تیر ۱۴۰۴) است؛ جزئیاتش در «دامنهٔ نوسان بورس چیست و چند درصد است؟» آمده. NAV اما از قیمت داراییهای صندوق میآید؛ پس دو عدد جدا از هم حرکت میکنند و فاصلهٔ آنها میتواند به هر دو سو باشد.
بازارگردان چه میکند؟
قانون بازار اوراق بهادار (۱ آذر ۱۳۸۴؛ نسخهٔ معتبر ۲۲ اسفند ۱۴۰۲) در بند ۱۵ مادهٔ ۱ بازارگردان را کارگزار/معاملهگری میداند که با مجوز و با تعهد به افزایش نقدشوندگی، تنظیم عرضه و تقاضا و محدودکردن دامنهٔ نوسان قیمت، یک ورقهٔ معین را داد و ستد میکند. «دستورالعمل فعالیت بازارگردانی در بورس اوراق بهادار تهران و فرابورس ایران» (نسخهٔ معتبر ۹ مرداد ۱۴۰۳) برای هر ورقه چند پارامتر میگذارد که در مجوز بورس میآید؛ سه مورد آنها:
- حداقل سفارش انباشته: دستکم چند ورقه بازارگردان باید در سفارشهای خرید و فروش خود نگه دارد؛
- حداقل معاملات روزانه: اگر در یک روز به این اندازه معامله کند، تعهد آن روز ایفا شده است؛
- دامنهٔ مظنه: بیشینهٔ فاصلهٔ درصدی میان قیمتهای خرید و فروشی که همزمان در سامانه میگذارد.
برای واحدهای صندوقهای قابل معامله سهامی، مختلط و درآمد ثابت، تبصرهٔ ۲ مادهٔ ۱۲ همین دستورالعمل قید دیگری هم دارد: سفارشهای بازارگردان در بازهٔ ۲ درصد بالا و پایین قیمت ابطال واحد (یعنی NAV) قابل ثبت است (با رعایت سایر شرایط بازارگردانی) و اگر بورس این بازه را محدودتر کند، بازارگردان باید در بازهٔ تازه سفارش بگذارد. این تبصره صندوقهای کالایی را نام نمیبرد و دربارهٔ صندوقهای اهرمی هم صراحتی ندارد.
برای ورود به «بازار صندوقهای سرمایهگذاری قابل معامله» بورس تهران، الحاقیهٔ دستورالعمل پذیرش (نسخهٔ معتبر ۲۴ دی ۱۳۹۸) برای صندوقهای سهامی، مختلط و درآمد ثابت حداقل سرمایهٔ ۱۰۰ میلیارد ریال و دستکم یک بازارگردان را شرط کرده است.
صدور و ابطال به نام بازارگردان
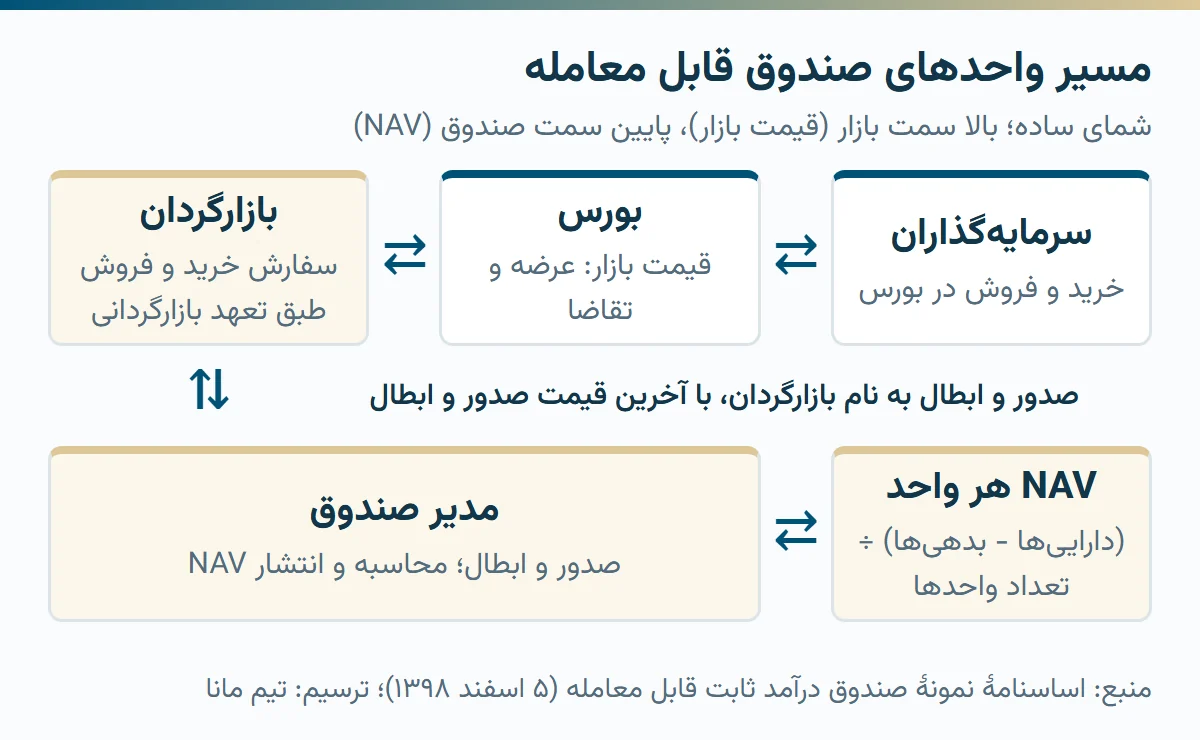
طبق اساسنامهٔ نمونهٔ صندوق درآمد ثابت قابل معامله، بازارگردان میتواند از مدیر صندوق بخواهد واحد عادی به نام او صادر یا واحدهای عادیاش را ابطال کند (با آخرین قیمت صدور یا ابطال محاسبهشده). سرمایهگذار معمولی از این مسیر استفاده نمیکند و در بورس معامله میکند. این دو راه به بازارگردان اجازه میدهد شمار واحدهای در گردش را بر پایهٔ NAV تغییر دهد. اینکه همین سازوکار در عمل قیمت بازار را چقدر به NAV نزدیک میکند، در مقرره نیامده و تعهد برابری قیمت بازار با NAV را هم در متنهای بررسیشده ندیدیم؛ آنچه به NAV گره خورده، بازهٔ ۲ درصدی سفارشهای بازارگردان صندوقهای سهامی، مختلط و درآمد ثابت دور قیمت ابطال است.
«حباب» یعنی چه؟
در گفتوگوی بازار، قیمت بالاتر از NAV را «حباب» و پایینتر را «تخفیف» میگویند. در دستورالعملها و اساسنامههایی که خواندیم این واژه تعریف نشده و برای فاصلهٔ قیمت بازار تا NAV حد مجاز یا حد هشدار هم ندیدیم. تنها قاعدهٔ نزدیک به آن، بازهٔ ۲ درصدی سفارشهای بازارگردان است که بالاتر آمد؛ این بازه فقط دربارهٔ سفارشهای بازارگردان است. پس «حباب» فقط نامی برای همان فاصله است. برای مقایسهٔ دقیق، NAV همان لحظه معیار مناسبتری از NAV دیروز است، چون در صندوق قابل معامله NAV در طول روز هم بهروز میشود.
صندوق قابل معامله (ETF) چیست و با صندوق صدور و ابطال چه فرقی دارد؟
مادهٔ ۴ دستورالعمل تأسیس میگوید ساختار صندوق یا «قابل معامله» است، یعنی واحدهایش در یکی از بورسها معامله میشود، یا «مبتنی بر صدور و ابطال»، و این ویژگی باید در اساسنامهاش بیاید. «یکی از بورسها» بورس کالا را هم شامل میشود: سازمان بورس برای صندوقهای قابل معامله در بورس کالای ایران دو دستورالعمل جدا دارد (معاملات، تسویه و پایاپای، ۱۰ خرداد ۱۳۹۶؛ ضوابط لغو پذیرش، ۸ آذر ۱۳۹۶). جدول زیر تفاوتهای اصلی را از اساسنامههای نمونه نشان میدهد:
| قابل معامله (ETF) | مبتنی بر صدور و ابطال |
|---|---|
| خرید و فروش: در بورس با کارگزار، مثل سهم | خرید و فروش: درخواست صدور یا ابطال به مدیر ثبت صندوق |
| قیمت: قیمت بازار، در دامنهٔ نوسان | قیمت: صدور و ابطال بر پایهٔ NAV، با کارمزدهای امیدنامه |
| نقدشوندگی: بازارگردان | نقدشوندگی: صندوق وجه ابطال را میدهد؛ در صندوقهای دارای ضامن نقدشوندگی، او کسری نقد را تأمین میکند |
| NAV: در ساعات معاملات هم محاسبه میشود | NAV: در پایان هر روز |
| پول فروش: طبق تسویهٔ بورس؛ سازوکارش در «سفارش در بورس چگونه اجرا میشود؟» آمده | پول ابطال: در نمونهٔ صندوق سهامی حداکثر ۷ روز کاری پس از درخواست |
واحدهای صندوق قابل معامله ابتدا در پذیرهنویسی اولیه از طریق بورس عرضه میشود. صندوق بازنشستگی تکمیلی و اختصاصی بازارگردانی فقط ساختار صدور و ابطال دارند و صندوقهای «با تضمین اصل مبلغ سرمایهگذاری» و «سهامی اهرمی» هر دو ساختار را همزمان دارند (تبصرهٔ ۲ مادهٔ ۲).
ساختار به نوع دارایی ربطی ندارد. در جدول مقایسهٔ فیپایران (دریافت ۳ آبان ۱۴۰۵) تعداد ردیفهای «قابل معامله» و «صدور و ابطال» برای صندوقهای درآمد ثابت ۹۶ و ۷۵، برای سهامی ۸۱ و ۴۶ و برای کالایی ۴۶ و ۲ بود.
انواع صندوق: درآمد ثابت، سهامی، کالایی و اهرمی
مادهٔ ۲ دستورالعمل تأسیس و فعالیت، صندوقها را بر پایهٔ دارایی در شش نوع میآورد و تبصرهٔ ۱ همان ماده ویژگیهایی مثل اهرمی، شاخصی و بخشی را روی هر نوع مجاز میکند:
| نوع | عمدهٔ داراییها طبق مادهٔ ۲ |
|---|---|
| درآمد ثابت | اوراق با درآمد ثابت، سپرده و گواهی سپردهٔ بانکی؛ دارایی «با حداقل سود مشخصشده» |
| سهامی | سهام، حقتقدم، واحدهای صندوقهای سرمایهگذاری و مشتقهٔ مبتنی بر سهام |
| مختلط | ترکیبی از دو گروه بالا، به تشخیص مدیر و در چارچوب نصابها |
| مبتنی بر کالا | گواهی سپردهٔ کالایی پذیرفتهشده در بورسهای کالایی و قراردادهای مشتقهٔ مبتنی بر کالا |
| اختصاصی بازارگردانی | منابع را به بازارگردانی اوراق مشخصشده در امیدنامه اختصاص میدهد |
| صندوق در صندوق | واحدهای صندوقهای دارای مجوز سازمان |
«کالایی» فقط طلا نیست: مادهٔ ۱۴، در شرط سرمایهٔ مدیر، گواهی سپردهٔ طلا (از جمله سکه و شمش) را یکی از موضوعات ممکن سرمایهگذاری این نوع مینامد. مادهٔ ۸ هم دربارهٔ نام صندوق قاعده گذاشته است؛ مثلاً عبارت «درآمد ثابت» در نام صندوق فقط با عنوان کامل «در اوراق بهادار با درآمد ثابت» مجاز است.
صندوق درآمد ثابت چیست؟
«درآمد ثابت» توصیف داراییهاست، نه وعدهٔ پرداخت: مادهٔ ۲ میگوید عمدهٔ داراییهای این صندوقها داراییهایی است که حداقل سود برایشان مشخص شده. تبصرهٔ مادهٔ ۲۶ هم میگوید ثبت صندوق نزد سازمان بورس و صدور مجوز فعالیت، تأیید مزایا، تضمین سودآوری یا توصیه نیست و این جمله باید در اعلامیهٔ پذیرهنویسی و امیدنامه بیاید. شمار و دارایی این نوع را در آمار پایین همین مطلب میبینید.
صندوق اهرمی چیست؟
مصوبهٔ کلیات و چارچوب صندوقهای سهامی اهرمی (۱۰ خرداد ۱۴۰۰؛ نسخهٔ معتبر ۵ آذر ۱۴۰۳) سازوکار را اینطور میگوید:
- سه نوع واحد: ممتاز نوع اول (تعدادش در طول فعالیت ثابت است و حق رأی در مجمع دارد)، ممتاز نوع دوم و عادی. هر دو نوع ممتاز در بورس نقل و انتقال میشوند و واحد عادی صدور و ابطال دارد.
- جابهجایی روزانه: برای واحدهای عادی حداقل و حداکثر بازدهی «پیشبینیشده» تعیین شده است (مصوبه نمیگوید در کدام سند). اگر بازدهی صندوق در یک روز کاری کمتر از حداقل باشد، بخشی از NAV ممتازها به عادیها منتقل میشود و اگر بیشتر از حداکثر باشد، برعکس. مصوبه از وام یا قرض چیزی نگفته و واژهٔ «تضمین» را هم به کار نبرده است.
- سقفها: برای اطمینان از منابع کافی جهت همین جابهجایی، واحد عادی تا وقتی صادر میشود که ارزش عادیها از ۱٫۵ برابر ارزش ممتازها بیشتر نشود؛ واحد ممتاز جدید هم تا وقتی که ارزش ممتازها از دو برابر ارزش عادیها بیشتر نشود.
- سرمایه: حداقل ۵٬۰۰۰ میلیارد ریال (مادهٔ ۶، تبصرهٔ ۶).
این مطلب هیچ بازدهی را تضمین یا پیشبینی نمیکند. مصوبه حداقل و حداکثر بازدهی را «پیشبینیشده» نامیده، نه تضمینشده، و نگفته اگر ارزش ممتازها برای جبران کافی نباشد چه میشود. جزئیات هر صندوق در امیدنامهاش است.
طبق دادههایی که ۳ آبان ۱۴۰۵ گرفتیم (تاریخ ثبتشدهٔ ردیفها عمدتاً ۲ آبان)، فهرست سازمان بورس ۹ صندوق سهامی اهرمی داشت و فیپایران خالص داراییشان را حدود ۱۷۸ همت نشان میداد.
صندوق بخشی و بقیه
صندوق شاخصی باید «شاخص» یا «شاخصی» در نامش داشته باشد. صندوق بخشی دستکم ۱٬۰۰۰ میلیارد ریال سرمایه میخواهد و برای بعضی صندوقهای بخشی اساسنامهٔ نمونهٔ «NAV جداگانه برای هر صنعت» (۱ شهریور ۱۴۰۲) هم هست. جسورانه، خصوصی، املاک، زمین و ساختمان، پروژهای و بازنشستگی تکمیلی هم در فهرست سازماناند.
چند صندوق داریم؟ آمار ۳ آبان ۱۴۰۵
دادههای پشت فهرست نهادهای مالی دارای مجوز سازمان بورس (دریافت ۳ آبان ۱۴۰۵) برای نوع «صندوق سرمایهگذاری» ۶۴۸ ردیف داشت. در ۵۸۸ ردیف فیلد «وضعیت» درست (true) و در ۶۰ ردیف نادرست (false) بود؛ سازمان بورس معنای این فیلد را توضیح نداده است، برای همین برچسب «فعال» نمیزنیم. جدول زیر همان ۵۸۸ ردیف است؛ شمارش ۲۵ مهر ۱۴۰۵ در «بازار سرمایه ایران در اعداد» هم همین بود.
| نوع در فهرست سازمان بورس | تعداد |
|---|---|
| درآمد ثابت | ۱۷۱ |
| سهامی | ۱۲۶ |
| اختصاصی بازارگردانی | ۱۱۹ |
| مبتنی بر سپردهٔ کالایی | ۴۲ |
| سهامی، بخشی | ۳۸ |
| جسورانه | ۲۱ |
| مختلط | ۱۶ |
| سهامی اهرمی | ۹ |
| سهامی شاخصی | ۹ |
| املاک و مستغلات | ۸ |
| خصوصی | ۶ |
| بازنشستگی تکمیلی | ۶ |
| صندوق در صندوق | ۵ |
| با تضمین اصل مبلغ سرمایهگذاری | ۵ |
| زمین و ساختمان | ۴ |
| پروژهای | ۳ |
| جمع | ۵۸۸ |
در این بخش «خالص ارزش دارایی» مجموع دارایی خالص هر صندوق یا نوع صندوق است، نه NAV هر واحد. جدول خلاصهٔ فیپایران (دریافت ۳ آبان ۱۴۰۵؛ تاریخ ثبتشدهٔ بیشتر ردیفها ۲ آبان) برای صندوقهای درآمد ثابت حدود ۲٬۰۷۷ همت، سهامی حدود ۲۰۹ همت و سهامی اهرمی حدود ۱۷۸ همت نشان میداد؛ این سه عدد با جمع ردیفهای جدول مقایسه یکی بود و دادههای صندوقهای TSETMC هم همین عددها را میداد. برای کالایی و بخشی عدد دارایی نیاوردیم، چون دو نمای فیپایران برایشان با هم نمیخواند.
در «بازار سرمایه ایران در اعداد» برای ۲۰ مهر ۱۴۰۵ (تاریخ بیشتر ردیفها) حدود ۲٬۰۴۵، ۲۱۱ و ۱۸۵ همت آمده؛ فرق عددها به تاریخ داده برمیگردد.
جدول مقایسهٔ فیپایران، که صندوقهای اختصاصی بازارگردانی را ندارد، ۴۹۲ ردیف داشت: ۳۴۵ ردیف با ساختار «قابل معامله» و ۱۴۷ ردیف «صدور و ابطال» (تاریخ ۴۲۲ ردیف: ۲ آبان ۱۴۰۵). ردیفهای این جدول سری یا نماد است، نه صندوق: برای نمونه ۴۲ صندوق کالایی فهرست سازمان بورس در جدول مقایسه ۴۸ ردیف دارد و ۳۲۳ از ۳۴۵ ردیف «قابل معامله» کد نماد داشت.
عددها و نسخهها عوض میشوند؛ پیش از هر تصمیم، آخرین نسخهٔ مقرره و امیدنامهٔ صندوق را ببینید.