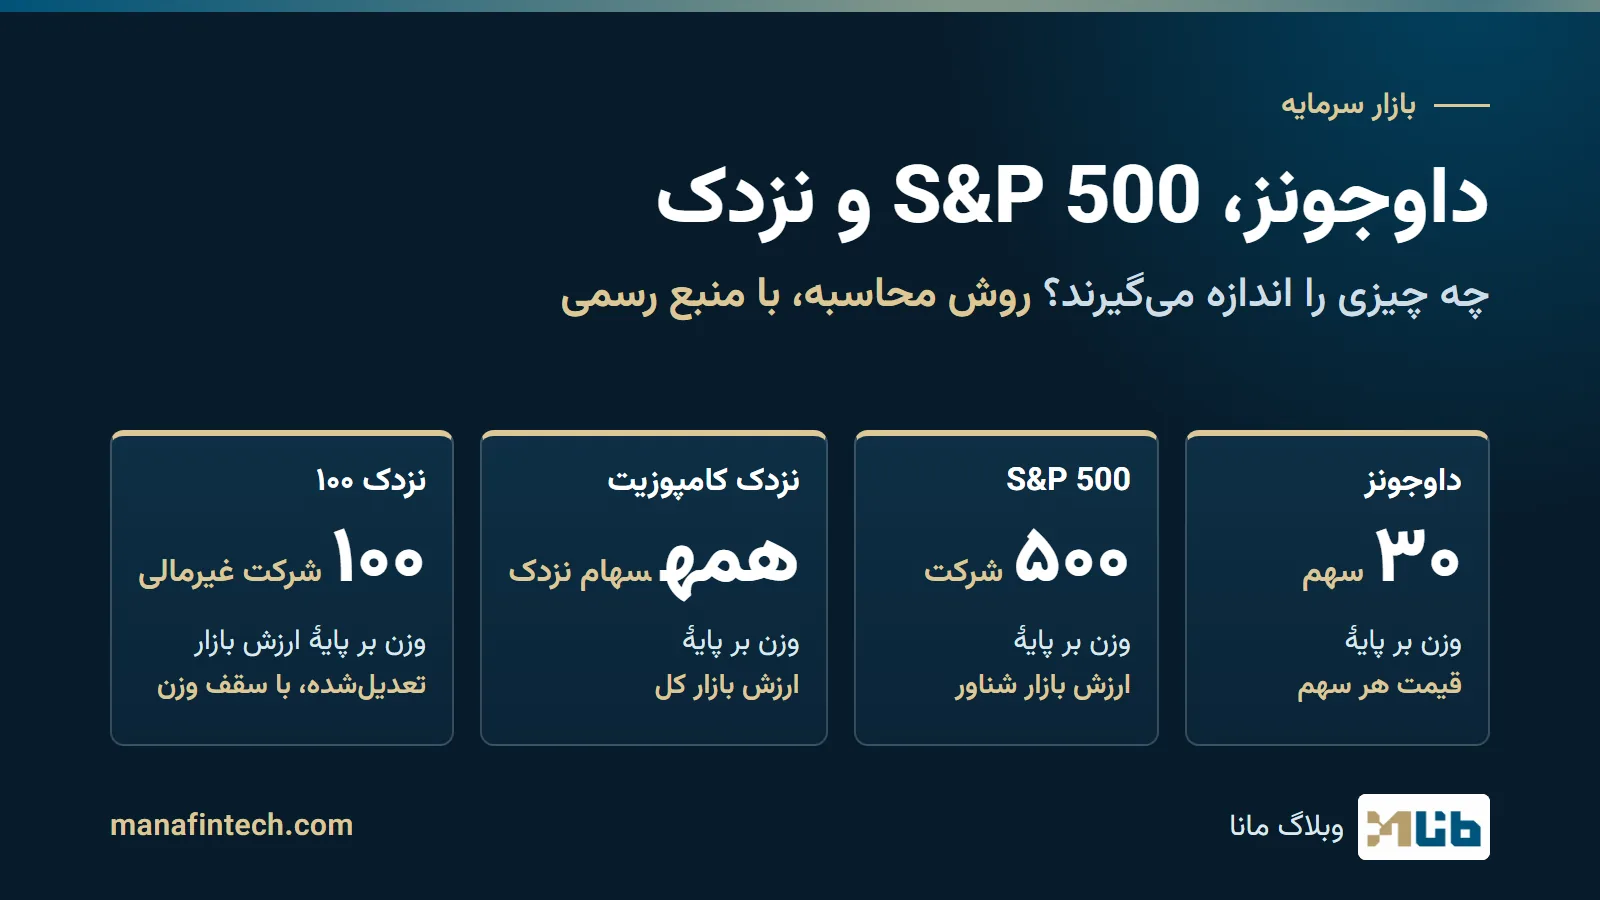
داوجونز چیست؟ شاخصی ۳۰ سهمی از شرکتهای بزرگ آمریکایی که عددش از جمع قیمت سهمها ساخته میشود. S&P 500 شاخصی از ۵۰۰ شرکت آمریکایی است که سهم هر شرکت در آن متناسب با ارزش بازار سهام شناورش است. «نزدک» هم نام یک بورس است و هم نام دو شاخص: نزدک کامپوزیت (سهام فهرستشده فقط در آن بورس) و نزدک ۱۰۰ (۱۰۰ شرکت غیرمالی بزرگ). «شاخص وارن بافت» شاخصی رسمی با روشنامهٔ ثابت نیست؛ نسبتی است میان ارزش بازار سهام و تولید ملی. هیچکدام از اینها خود بازار نیست؛ هر کدام فرمولی است که از قیمتها یک عدد میسازد، و همین فرمول تعیین میکند هر شرکت چقدر روی آن عدد اثر بگذارد. این نوشته فقط روش محاسبه را، از روی سند رسمی ناشر هر شاخص، شرح میدهد؛ عدد روز نمیآورد و توصیه یا پیشبینی نیست.
| شاخص | چه چیزی را میسنجد؟ |
|---|---|
| داوجونز (DJIA) | قیمت ۳۰ سهم؛ وزن هر سهم متناسب با قیمت خودش است |
| S&P 500 | ۵۰۰ شرکت آمریکایی؛ وزن هر شرکت متناسب با ارزش بازار سهام شناور آن است |
| نزدک کامپوزیت | سهام فهرستشده فقط در بورس نزدک؛ وزن هر سهم متناسب با ارزش بازار کل آن است |
| نزدک ۱۰۰ | ۱۰۰ شرکت غیرمالی بزرگ نزدک؛ وزن بر پایهٔ ارزش بازار «تعدیلشده»، با سقف برای وزنهای بزرگ |
منبعها و تاریخ: روشنامههای رسمی ناشران: سه سند S&P Dow Jones Indices (مه، ژوئیه و سپتامبر ۲۰۲۶) و روشنامهٔ دو شاخص نزدک. سایت S&P از ایران باز نشد؛ پیوند آن سه سند، نسخهٔ بایگانیشدهٔ همان فایلها در Internet Archive (۱۷ شهریور تا ۹ مهر ۱۴۰۵) است. معیارهای عددی مدام بازنگری میشوند و ممکن است پس از این نسخهها عوض شده باشند؛ اسناد نزدک و بقیهٔ منبعها تا ۳ آبان ۱۴۰۵ بررسی شدهاند.
شاخص داوجونز چیست؟ میانگین قیمتی ۳۰ شرکت
داوجونز از کجا آمد و چه کسی آن را اداره میکند؟
شرکت Dow Jones & Company را چارلز داو و ادوارد جونز در ۱۸۸۲ تأسیس کردند. به نوشتهٔ راهنمای تاریخ کسبوکار کتابخانهٔ کنگرهٔ آمریکا، داوجونز صنعتی (DJIA) نخستینبار ۲۶ مه ۱۸۹۶ با ۱۲ شرکت صنعتی منتشر شد و از ۴۰٫۹۴ واحد شروع کرد؛ شمار سهمها تا ۱۹۱۶ به ۲۰ و در ۱۹۲۸ به ۳۰ رسید. اعضای شاخص بیشتر وقتها در بورس نیویورک فهرست بودهاند، اما در ۱۹۹۹ دو شرکت فهرستشده در نزدک هم وارد آن شدند؛ پس داوجونز «شاخص بورس نیویورک» نیست.
امروز روشنامهٔ مه ۲۰۲۶ S&P Dow Jones Indices آن را شاخصی «۳۰ سهمی و قیمتمحور» مینامد که عملکرد بعضی از بزرگترین شرکتهای آمریکا را میسنجد. واژهٔ «صنعتی» در نام مانده، اما اعضا از بخشهای گوناگوناند؛ فقط حملونقل و خدمات عمومی (Utilities) کنار گذاشته شدهاند، چون میانگین خودشان را دارند: ۲۰ سهم حملونقل و ۱۵ سهم خدمات عمومی. مجموع هر سه، «کامپوزیت داوجونز» با ۶۵ شرکت است. نگهداری این میانگینها با «کمیتهٔ میانگینها» (Averages Committee) است که سه نمایندهٔ S&P Dow Jones Indices و دو نمایندهٔ روزنامهٔ والاستریت ژورنال دارد.
سی شرکت چگونه انتخاب میشوند؟
همان روشنامه میگوید گزینش سهم قاعدهٔ کمّی ندارد و چند راهنما میآورد:
- معمولاً شرکتی اضافه میشود که شهرت عالی دارد، رشد پایدار نشان داده و برای شمار زیادی از سرمایهگذاران جذاب است؛
- شرکت باید در آمریکا ثبت و مستقر باشد و بیشترین سهم درآمدش از آمریکا بیاید؛ نامزدها هم از میان اعضای S&P 500 (بدون حملونقل و خدمات عمومی) میآیند؛
- چون شاخص قیمتمحور است، کمیته قیمت سهم را هم میسنجد و زیر نظر دارد که گرانترین سهم شاخص بیش از ۱۰ برابر ارزانترین نشود؛
- بازنگری ثابت سالانه یا نیمسالانهای نیست؛ تغییر هر زمان ممکن است رخ دهد و معمولاً یک تا پنج روز پیش از اجرا اعلام میشود.
«قیمتمحور» یعنی چه؟
در شاخص قیمتمحور، وزن هر سهم را فقط قیمت آن تعیین میکند؛ تعداد سهام منتشرشدهٔ شرکتها در محاسبه یکسان فرض میشود (Index Mathematics، سپتامبر ۲۰۲۶). پس مجموع قیمتها را حساب میکنند و بر عددی به نام مقسومعلیه (divisor) تقسیم میکنند. مقسومعلیه ثابت نمیماند: با هر رویداد غیربازاری، مثل تجزیهٔ سهام (اسپلیت)، سود نقدی ویژه، عرضهٔ حقتقدم و ورود یا خروج یک عضو، تعدیل میشود تا عدد شاخص بیدلیل جابهجا نشود.
یک مثال با دو شرکت فرضی (عددها ساختگی و بدون واحدند):
| وضعیت | عدد شاخص |
|---|---|
| قیمت شرکت فرضی الف ۳۰۰ و شرکت فرضی ب ۳۰ (مجموع ۳۳۰)؛ مقسومعلیه ۲ | ۱۶۵ (۳۳۰ تقسیم بر ۲) |
| قیمت الف ۱ درصد بالا میرود (۳۰۳ و ۳۰)، یا قیمت ب ۱۰ درصد (۳۰۰ و ۳۳) | در هر دو حالت ۱۶۶٫۵ (۳۳۳ تقسیم بر ۲) |
| الف سهمش را ۲ به ۱ تجزیه میکند (قیمت ۱۵۰) و مقسومعلیه همان ۲ میماند | ۹۰ (۱۸۰ تقسیم بر ۲)؛ افتی که به بازار ربطی ندارد |
| همان تجزیهٔ سهام، با مقسومعلیهٔ تعدیلشده: ۱۸۰ تقسیم بر ۱۶۵، یعنی حدود ۱٫۰۹ | ۱۶۵ (۱۸۰ تقسیم بر ۱٫۰۹)؛ عدد شاخص تغییر نمیکند |
حرکت ۳ واحدی هر یک از دو سهم عدد شاخص را به یک اندازه جابهجا میکند، هرچند برای الف ۱ درصد است و برای ب ۱۰ درصد؛ در شاخص قیمتمحور درصد تغییر ملاک نیست و خود قیمت سهم وزن را تعیین میکند.
S&P 500: وزن بر پایهٔ ارزش بازار شناور
S&P 500 (اساندپی ۵۰۰) چیست؟
طبق روشنامهٔ ژوئیهٔ ۲۰۲۶ S&P U.S. Indices، S&P 500 عملکرد بخش «شرکتهای بزرگ» بازار سهام آمریکا را میسنجد و در همان سند «نماینده» (proxy) بازار سهام آمریکا شمرده شده است. ۵۰۰ شرکت دارد و وزن هر شرکت در آن با ارزش بازار شناور تعیین میشود.
ارزش بازار شناور یعنی چه؟
ارزش بازار برابر است با قیمت یک سهم ضرب در تعداد سهام منتشرشده. سهام شناور بخشی از آن است که واقعاً در دسترس سرمایهگذاران است: ناشر شاخص سهامی را که بهدست عدهای محدود نگه داشته شده و برای سرمایهگذاران در دسترس نیست (closely held) از شمارش بیرون میگذارد و درصدی از کل سهام را که میماند «ضریب سهام شناور» (IWF) مینامد. فرمول طبق Index Mathematics این است:
- عدد شاخص = مجموع (قیمت هر سهم × تعداد سهمهای شمردهشده) ÷ مقسومعلیه؛
- تعداد سهمهای شمردهشده = کل سهام × ضریب سهام شناور.
در شاخص ارزشمحور (وزندهی با ارزش بازار) برای حرکت قیمتها چیزی بازتنظیم نمیشود؛ وزنها خودبهخود با قیمتها جابهجا میشوند. مقسومعلیه برای تغییر تعداد سهم، ضریب شناور، اقدامهای شرکتی و ورود یا خروج عضو تعدیل میشود.
۵۰۰ شرکت چگونه انتخاب میشوند؟
تعداد شرکتها ثابت و برابر ۵۰۰ است و گزینش به صلاحدید کمیتهٔ شاخص و بر پایهٔ معیارهای ورود انجام میشود؛ تعادل بخشها هم در نظر گرفته میشود. معیارها در نسخهٔ ژوئیهٔ ۲۰۲۶ اینهاست:
| معیار | شرط |
|---|---|
| محل و بورس | شرکت آمریکایی که در یکی از بورسهای واجد شرایط آمریکا فهرست شده؛ بازار OTC پذیرفته نیست |
| نوع ورقه | سهام عادی؛ ADR، ETF، صندوق بسته و سهام ممتاز پذیرفته نیست |
| اندازه | ارزش بازار کل شرکت دستکم ۲۲٫۷ میلیارد دلار؛ ارزش بازار شناور هم دستکم نصف این آستانه |
| سهام شناور | ضریب سهام شناور دستکم ۰٫۱ |
| نقدشوندگی | نسبت ارزش معاملات سالانه به ارزش بازار شناور دستکم ۰٫۷۵؛ دستکم ۲۵۰ هزار سهم معامله در هر یک از شش ماه پیش |
| سودآوری | سود خالص حسابداری از عملیات ادامهدار، هم در آخرین فصل و هم در جمع چهار فصل اخیر مثبت |
| عرضهٔ اولیه | دستکم ۱۲ ماه معامله در بورس واجد شرایط |
چند نکته دربارهٔ این جدول:
- آستانهٔ اندازه ثابت نیست. ۲۲٫۷ میلیارد دلار از ۱ ژوئیهٔ ۲۰۲۵ برقرار است و هر فصل بازبینی میشود؛ در ۱۸ ژوئیهٔ ۲۰۰۷ دستکم ۵ میلیارد دلار بود.
- «۵۰۰» یعنی ۵۰۰ شرکت، نه لزوماً ۵۰۰ ورقهٔ بهادار. هر ردهٔ سهم فهرستشده یک ورقه شمرده میشود.
- S&P 500 فهرست «۵۰۰ بزرگترین» نیست. شرط سودآوری، آمریکایی بودن و صلاحدید کمیته باعث میشود شرکتی بزرگ هم اگر معیارها را نداشته باشد وارد نشود.
- معیارها برای ورود است، نه ماندن. عضوی که ظاهراً معیار ورود را نقض میکند، تا وقتی شرایط ادامهدار نشود حذف نمیشود.
- کمیته چه کسانی هستند؟ همهٔ اعضا کارکنان تماموقت همین ناشرند، ماهی یکبار جلسه دارند و مذاکراتشان محرمانه است. تغییر اعضا دستکم سه روز کاری پیش از اجرا اعلام میشود، مگر کمیته مهلت کوتاهتری بدهد.
نزدک چیست؟ یک نام، سه معنی
نزدک بورس است
نزدک (Nasdaq) نخست نام یک بورس آمریکایی است. این بورس چند رده دارد؛ مثلاً روشنامهٔ نزدک ۱۰۰ ردهای به نام «Nasdaq Capital Market» را کنار میگذارد. دو شاخص مشهور هم نام نزدک را دارند.
نزدک کامپوزیت (Nasdaq Composite)
روشنامهٔ نزدک کامپوزیت آن را شاخصی از همهٔ سهام عادی و ورقههای مشابه داخلی و خارجی فهرستشده در بورس نزدک تعریف میکند. ویژگیهایش:
- برای ورود حداقل ارزش بازار، نقدشوندگی، سهام شناور، کشور یا صنعت نمیخواهد؛ شرطش این است که ورقه تنها در نزدک فهرست شده باشد (جز یک استثنای مربوط به پیش از ۲۰۰۴) و دستکم یک روز معامله و قیمت پایانی رسمی داشته باشد؛
- ETF، صندوق بسته، سهام ممتاز، حقتقدم، وارنت و ورقههای مشتقه جزو شاخص نیستند؛
- وزن هر ورقه از قیمت × کل سهام منتشرشده میآید، بدون تعدیل برای سهام شناور؛
- ترکیب شاخص هر روز بازبینی میشود؛ طبق برگهٔ اطلاعات نزدک کامپوزیت، در ۸ مهر ۱۴۰۵ (۳۰ سپتامبر ۲۰۲۶) ۳٬۳۹۶ ورقه داشت.
نزدک ۱۰۰ (Nasdaq-100)
طبق روشنامهٔ نزدک ۱۰۰ (نسخهٔ ۲۰۲۶)، این شاخص عملکرد ۱۰۰ شرکت از بزرگترین شرکتهای غیرمالی فهرستشده در نزدک را میسنجد و وزندهیاش بر پایهٔ «ارزش بازار تعدیلشده» است. جزئیات:
- گزینش: شرکت نباید در طبقهبندی ICB «مالی» باشد؛ شکل حقوقی REIT یا SPAC هم پذیرفته نیست. میانگین سهماههٔ ارزش معامله در روز دستکم ۵ میلیون دلار و دستکم سه ماه تقویمی سابقهٔ معامله لازم است؛ حداقل ارزش بازار ندارد.
- بازنگری: هر دسامبر شرکتها بر پایهٔ ارزش بازار رتبهبندی میشوند؛ ۷۵ شرکت نخست مستقیم انتخاب میشوند و بقیه با اولویت اعضای فعلی تکمیل میشود. بازتنظیم فصلی هم در مارس، ژوئن و سپتامبر هست.
- ارزش بازار تعدیلشده: برای ورقهای که سهام شناور کمی دارد، تعداد سهام شمردهشده حداکثر سه برابر سهام شناور آن است.
- سقف وزن: در سطح شرکت دو قید هست: اگر وزن اولیهٔ شرکتی از ۲۴ درصد بیشتر باشد، وزنها طوری تعدیل میشود که هیچ شرکتی از ۲۰ درصد بیشتر نباشد؛ و اگر مجموع وزن شرکتهای بالای ۴٫۵ درصد به ۴۸ درصد یا بیشتر برسد، آن گروه روی ۴۰ درصد تنظیم میشود. روشنامه برای هر ورقه هم قیدهای جداگانه دارد. اگر در پایان یک روز یکی از دو قید شرکتی نقض شود، «بازتنظیم ویژه» میتواند آغاز شود.
- ورقه یا شرکت؟ هدف ۱۰۰ شرکت است، اما چون هر ردهٔ سهم شمرده میشود، تعداد ورقهها میتواند بیشتر باشد؛ برگهٔ اطلاعات نزدک ۱۰۰ در ۸ مهر ۱۴۰۵ ۱۰۱ ورقه نشان میداد.
وزندهی چهار شاخص کنار هم
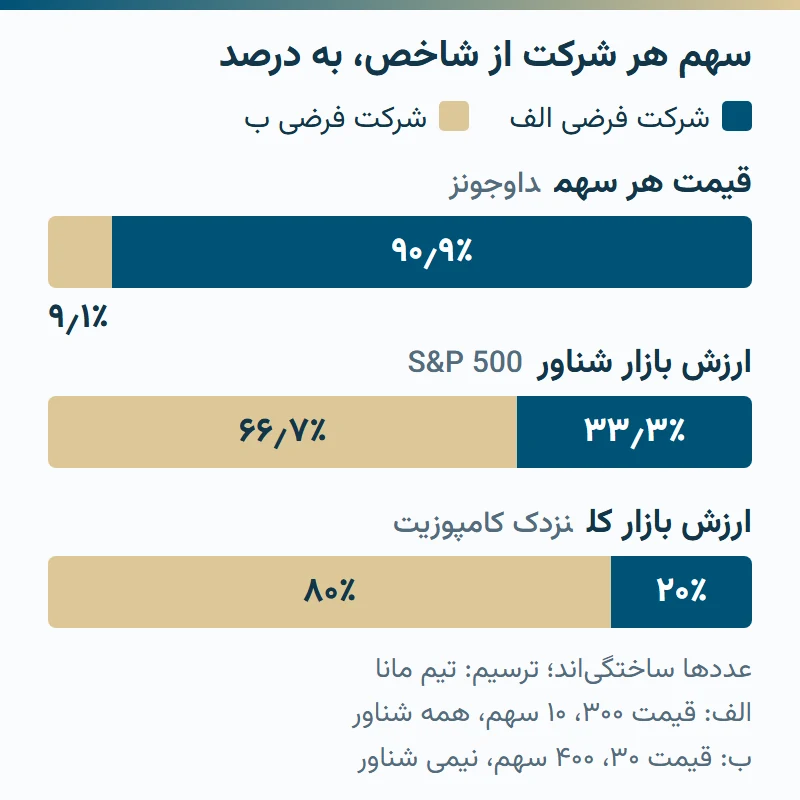
دو شرکت فرضی را در نظر بگیرید: الف با قیمت ۳۰۰ و ۱۰ سهم (همه شناور)، و ب با قیمت ۳۰ و ۴۰۰ سهم (نیمی شناور). عددها ساختگیاند؛ نمودار نشان میدهد همین دو شرکت در سه فرمول چه سهمی از شاخص میگیرند.
| فرمول | شاخصی که از آن استفاده میکند |
|---|---|
| قیمت هر سهم | داوجونز |
| ارزش بازار سهام شناور | S&P 500 |
| ارزش بازار کل سهام منتشرشده | نزدک کامپوزیت |
| ارزش بازار تعدیلشده با سقف وزن | نزدک ۱۰۰ |
آغاز و عدد پایهٔ هر شاخص طبق اسناد ناشران این است:
| شاخص | آغاز و عدد پایه |
|---|---|
| داوجونز | ۲۶ مه ۱۸۹۶؛ عدد آغاز ۴۰٫۹۴ |
| S&P 500 | ۴ مارس ۱۹۵۷؛ پایهٔ ۱۹۴۱ تا ۱۹۴۳ برابر ۱۰ |
| نزدک کامپوزیت | ۵ فوریهٔ ۱۹۷۱ (طبق پژوهش نزدک، ۲۰۲۱)؛ پایه ۱۰۰ |
| نزدک ۱۰۰ | پایهٔ ۱۲۵ در ۳۱ ژانویهٔ ۱۹۸۵ |
عدد هر شاخص فقط نسبت به پایهٔ خودش معنا دارد و واحد آن پول نیست؛ «امتیاز» (point) است.
«شاخص وارن بافت» چیست؟
«شاخص وارن بافت» (Buffett indicator) شاخصی رسمی با ناشر و روشنامهٔ مشخص نیست؛ یک نسبت است و تعریفش از منبعی به منبع دیگر فرق میکند. وارن بافت آن را در مقالهای در مجلهٔ Fortune (۱۰ دسامبر ۲۰۰۱، ۱۹ آذر ۱۳۸۰) شرح داد: ارزش بازار همهٔ اوراق بهادار مبادلهشدهٔ عمومی، بهصورت درصدی از تولید ناخالص ملی (GNP) آمریکا. خودش در همان مقاله نوشته که این نسبت در نشاندادن آنچه باید دانست محدودیتهایی دارد.
بانک جهانی نسبتی نزدیک را برای کشورها منتشر میکند: شاخص CM.MKT.LCAP.GD.ZS در پایگاه آن، یعنی ارزش بازار شرکتهای داخلی فهرستشده بهصورت درصد GDP. تعریفش: قیمت سهم ضرب در تعداد سهام منتشرشدهٔ شرکتهای داخلی، بدون صندوقها و شرکتهای نگهدارنده، با مقدار پایان سال و دادههای فدراسیون جهانی بورسها (WFE). پس سه چیز از منبعی به منبع دیگر فرق میکند: کدام شرکتها در صورت کسر بیایند، مخرج GNP باشد یا GDP، و مقدار پایان سال باشد یا یک روز مشخص. عددهایی که با نام «شاخص بافت» نقل میشود لزوماً یک کمیت نیستند.
این نوشته دربارهٔ سطح این نسبت داوری نمیکند و آستانهای نقل نمیکند؛ آستانهٔ رسمیای هم برای آن پیدا نکردیم.
شاخص کل بورس تهران و این شاخصها
شاخص کل بورس تهران (TEDPIX) را در «شاخص کل بورس تهران چیست؟» بررسی کردهایم. چند تفاوت روش میان آن و شاخصهای این صفحه هست:
| نکته | توضیح |
|---|---|
| سود نقدی | بولتن انگلیسی بورس تهران (دسامبر ۲۰۲۴) TEDPIX را «TSE Dividend & Price Index» نامیده است، یعنی شاخصی که طبق نامش علاوه بر قیمت، سود نقدی را هم در نظر میگیرد. نسخهٔ اصلی داوجونز و دو شاخص نزدک «بازده قیمتی»اند و سود نقدی منظم را در نظر نمیگیرند؛ نسخهٔ «بازده کل» جداگانه دارند. |
| نسخهٔ شناور و هموزن | همان بولتن «Free float Adjusted TEDPIX» را هم آورده و فهرست TSETMC در ۳ آبان ۱۴۰۵ «آزاد شناور»، «کل (هموزن)» و «۳۰ شرکت بزرگ» را داشت. |
| تغییر شاخص | طبق «مقررات اجرایی نحوهٔ تغییر در شاخصهای بورس و یا تعریف شاخصهای جدید» (مصوب ۳۰ اردیبهشت ۱۳۸۷ شورای عالی بورس و اوراق بهادار؛ قاعدهٔ ۱۰۲۵۹ در سامانهٔ قوانین و مقررات سازمان بورس، نسخهٔ ابتدایی و بدون تغییر)، مدیرعامل بورس درخواستی را که هیئتمدیرهٔ بورس تصویب کرده با گزارش توجیهی (شامل روابط ریاضی شاخص) به سازمان بورس میدهد، کمیتهٔ شاخص آن را بررسی میکند و شورای عالی بورس تصمیم میگیرد؛ تغییر دستکم ۱۵ روز پیش از اجرا از راه سایت بورس و یک روزنامهٔ کثیرالانتشار اطلاعرسانی میشود. سازمان بورس هم میتواند رأساً پیشنهاد دهد. در S&P و داوجونز کمیتهٔ خود ناشر تصمیم میگیرد. |
| فرمول | روشنامهٔ هر چهار شاخص این صفحه عمومی است. فرمول ریاضی شاخص کل بورس تهران را، در بررسی ۳ آبان ۱۴۰۵، در پایگاه قوانین و مقررات سازمان بورس و در TSETMC نیافتیم؛ مقررات ۱۳۸۷ فقط میگوید گزارش توجیهی تغییر شاخص باید روابط ریاضی را شامل شود. |
این شاخصها چه چیزی نیستند؟
- دارایی نیستند. S&P Dow Jones Indices مینویسد نمیتوان مستقیم در شاخص سرمایهگذاری کرد؛ اشخاص ثالث محصولاتی عرضه میکنند که شاخص را دنبال میکنند و ناشر آنها را حمایت یا مدیریت نمیکند. این نوشته دربارهٔ آن محصولات یا راه دسترسی به آنها نیست.
- پیشبینی نیستند. نزدک در روشنامههایش مینویسد تضمین نمیکند شاخص عملکرد آیندهٔ بازار را درست نشان دهد؛ S&P هم مینویسد عملکرد گذشتهٔ یک شاخص نشانهٔ نتیجهٔ آینده نیست.
- همیشه در حال محاسبه نیستند. داوجونز و دو شاخص نزدک فقط وقتی بازار آمریکا باز است محاسبه میشوند؛ ساعت کار این بازارها به وقت ایران در «ساعت کار بورس آمریکا به وقت ایران» آمده است.