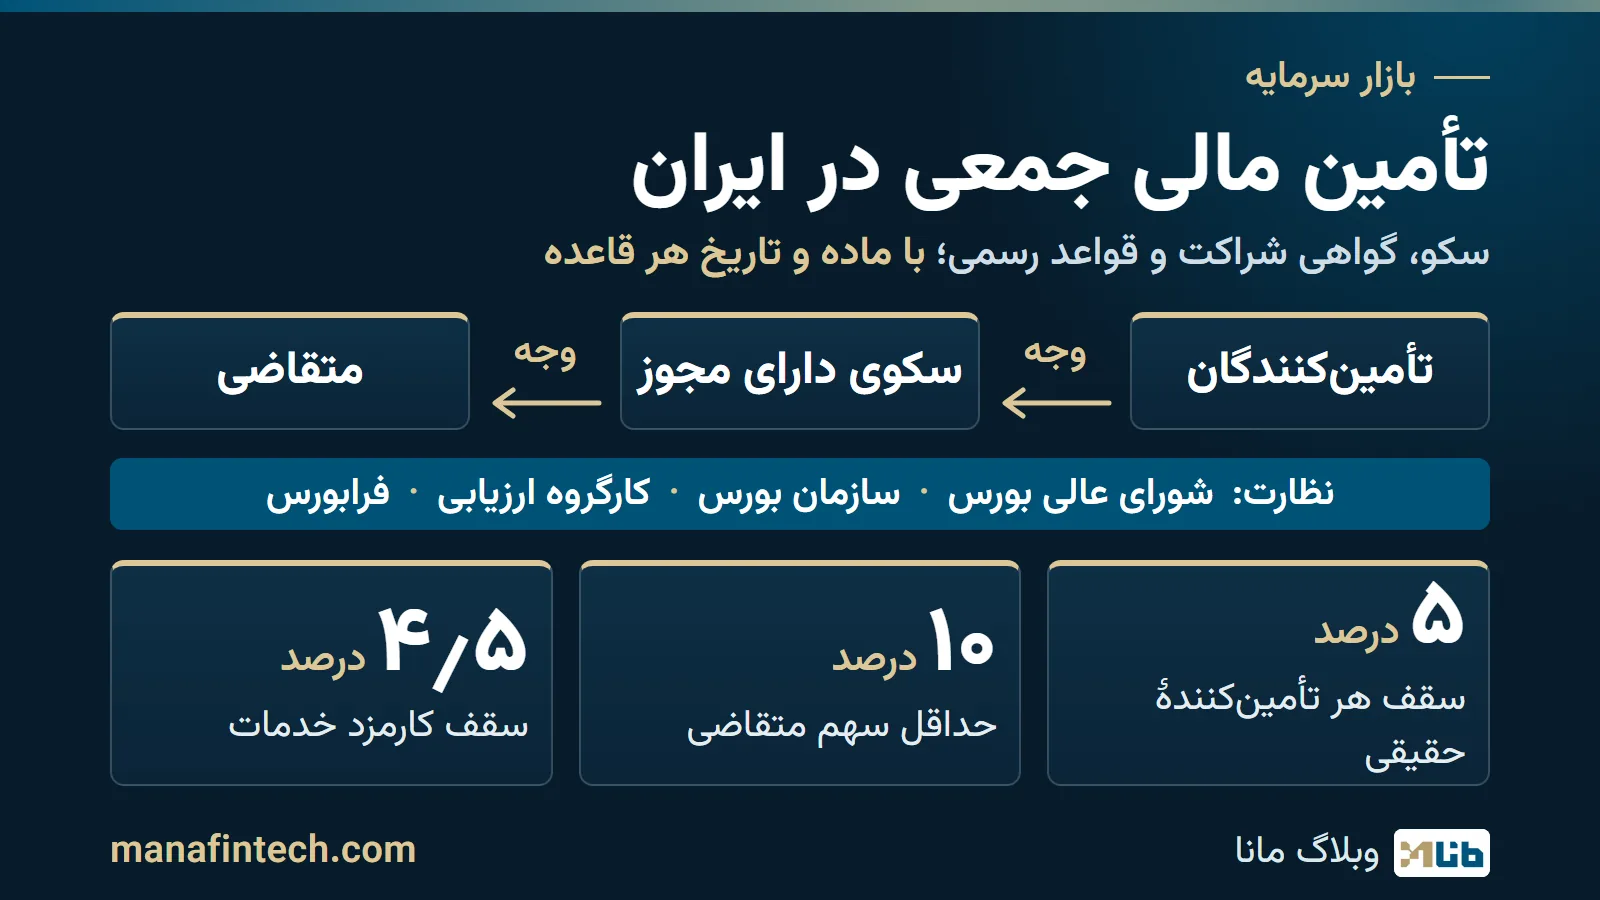
تأمین مالی جمعی (کرادفاندینگ) یعنی جمعآوری سرمایهٔ یک طرح از شمار زیادی تأمینکننده، از راه یک سکوی اینترنتی دارای مجوز. قاعدهٔ رسمی آن در ایران «دستورالعمل تأمین مالی جمعی» است که شورای عالی بورس و اوراق بهادار در ۲۵ اردیبهشت ۱۳۹۷ تصویب کرد. طبق ماده ۲ آن، تأمینکننده «مشارکتکننده در طرح» است و در سود و زیان آن شریک میشود؛ سندی که میگیرد «گواهی شراکت» نام دارد. مجوز سکوها را «کارگروه ارزیابی» (با اعضایی از سازمان بورس و فرابورس) میدهد و فرابورس ایران سامانهٔ جامع این روش را راهاندازی میکند.
| پرسش | پاسخ کوتاه |
|---|---|
| قاعدهٔ اصلی | دستورالعمل تأمین مالی جمعی، مصوب ۲۵ اردیبهشت ۱۳۹۷ شورای عالی بورس |
| سقف هر تأمینکنندهٔ حقیقی | ۵ درصد از کل مبلغ هر طرح (ماده ۱۲) |
| سقف کارمزد خدمات | ۴٫۵ درصد ارزش تأمین مالی، با سقف مبلغی برای هر طرح |
تاریخ بررسی: ۳ آبان ۱۴۰۵. متنهای رسمی را از سامانهٔ قوانین و مقررات سازمان بورس (cmr.seo.ir) خواندهایم؛ در همان تاریخ دستورالعمل تأمین مالی جمعی با وضعیت «معتبر (بدون تغییر)» ثبت شده بود. مشارکت در طرحها احتمال زیان و نقدناشوندگی دارد و مجوز داشتن سکو سلامت هیچ طرحی را تضمین نمیکند. این مطلب آموزشی است، نه توصیهٔ حقوقی یا سرمایهگذاری؛ پیش از هر تصمیم، متن رسمی و فراخوان همان طرح را بخوانید.
تأمین مالی جمعی (کرادفاندینگ) در ایران چیست؟
دستورالعمل (ماده ۱) نقشها را اینطور تعریف میکند:
| اصطلاح | تعریف |
|---|---|
| متقاضی | شخص حقوقیای که برای تأمین منابع به عامل مراجعه میکند |
| تأمینکننده | شخص حقیقی یا حقوقی که منابع مورد نیاز متقاضی را فراهم میکند |
| عامل | شخص حقوقیای که طبق دستورالعمل، کار تأمین مالی جمعی را انجام میدهد و سکو را میسازد |
| گواهی شراکت | ورقهٔ بهاداری که الکترونیکی منتشر میشود و از ثبت نزد سازمان بورس معاف است |
| ناظر فنی/مالی | شخص تأییدشدهٔ فرابورس که به درخواست عامل یا کارگروه، طرح را ارزیابی میکند یا بر اجرای آن نظارت دارد |
سازمان بورس و فرابورس در تأمین مالی جمعی چه نقشی دارند؟
پشتوانهٔ قانونی دستورالعمل، قانون بازار اوراق بهادار است (مصوب آذر ۱۳۸۴؛ نسخهٔ معتبر ۲۲ اسفند ۱۴۰۲): بند ۴ ماده ۴ آن «تصویب ابزارهای مالی جدید» را از وظایف شورای عالی بورس میشمارد و دستورالعمل بر پایهٔ همین بند تصویب شده است. هیئتمدیرهٔ سازمان بورس، که ماده ۴۵ اصلاحات بعدی دستورالعمل را به آن تفویض کرده، فهرست نهادهای مالی مجاز، کارمزدها و روش نقل و انتقال گواهی را با مصوبههای جدا تعیین کرده است. نقش دو نهاد دیگر:
- کارگروه ارزیابی (مواد ۱۴ و ۱۵): پنج عضو دارد؛ رئیس نمایندهٔ رئیس سازمان است، دو نفر نمایندهٔ فرابورساند و دو کارشناس را فرابورس پیشنهاد میدهد و رئیس سازمان تأیید میکند. موافقت اصولی و مجوز عامل را میدهد و در صورت تخلف میتواند تذکر کتبی بدهد، فعالیت را تعلیق یا مجوز را لغو کند (ماده ۳۹).
- فرابورس ایران: «سامانهٔ جامع تأمین مالی جمعی» را راهاندازی میکند (ماده ۲۰)، نماد اختصاصی طرح و کد تأییدی تأمینکننده را میدهد (مواد ۷ و ۳۳) و ابزارهای نظارتی به کار میبرد (ماده ۴۴).
طبق ماده ۴، عامل از راه قرارداد با نهاد مالی تحت نظارت سازمان بورس فعالیت میکند (نهاد مالی دارای مجوز هم میتواند با مجوز کارگروه خودش عامل شود: تبصرهٔ ۱) و هر نهاد مالی همزمان با حداکثر ۵ عامل قرارداد میبندد.
مصوبهٔ ۱ بهمن ۱۳۹۷ هیئتمدیرهٔ سازمان بورس، نهادهای مالی مجاز را شرکتهای تأمین سرمایه، کارگزاریها و شرکتهایی با موضوع اصلی سبدگردانی یا مشاورهٔ سرمایهگذاری نام برده است. در «ضوابط فعالیت شرکتهای تأمین سرمایه» کل ماده ۷ (فهرست موضوع فعالیت این شرکتها، از جمله تأمین مالی جمعی) با مصوبهٔ ۲۵ مهر ۱۴۰۲ شورا حذف شده و در سامانهٔ قوانین «منسوخ» ثبت است. این حذف مخصوص تأمین مالی جمعی نیست و مصوبهٔ ۱ بهمن ۱۳۹۷ همچنان «معتبر (بدون تغییر)» است.
خط زمانی متنهای رسمی
| تاریخ | متن رسمی |
|---|---|
| ۱ بهمن ۱۳۹۷ | فهرست نهادهای مالی مجاز (هیئتمدیرهٔ سازمان بورس) |
| ۱ اسفند ۱۳۹۷ | مصوبهٔ کارمزدها؛ اصلاحشده در ۲ آذر ۱۴۰۱ |
| ۲۸ فروردین ۱۳۹۸ | دستورالعمل اجرایی نحوهٔ انتقال گواهی شراکت در تأمین مالی جمعی (هیئتمدیرهٔ سازمان بورس) |
| ۹ آبان ۱۴۰۲ | مصوبهٔ تفسیری ماده ۶: جمعآوری با ریال و ارز خارجی ممکن است (شورا) |
سکوی تأمین مالی جمعی چیست و چطور کار میکند؟
سکو در تعریف دستورالعمل «پلتفرمی است که برای تأمین مالی جمعی توسط عامل ایجاد شده» و اطلاعات طرح در آن منتشر میشود. مسیر یک طرح، طبق متنهای رسمی، این است:
- مجوز عامل. عامل با مدارکی مثل مدارک ثبتی، رزومهٔ مدیران و مدل کسبوکار «موافقت اصولی» میخواهد. سپس حداکثر شش ماه فرصت دارد سکو را راهاندازی کند، به سامانهٔ فرابورس متصل شود و مدارکش را برای مجوز فعالیت به کارگروه بدهد؛ مجوز را کارگروه صادر میکند (مواد ۱۶ تا ۱۹).
- ارزیابی و قرارداد. عامل (یا ناظر فنی/مالی) متقاضی و طرح را در ارزیابی اولیه با شرایط ثبتنام میسنجد، سپس با متقاضی قرارداد رسمی میبندد که دستکم هزینهٔ خدمات، تعهدات متقاضی، جریمهٔ تأخیر و مدت را مشخص میکند (مواد ۷ و ۲۱).
- نماد اختصاصی و فراخوان. عامل از فرابورس نماد اختصاصی میگیرد و «فراخوان تأمین» را منتشر میکند. فراخوان دستکم مشخصات متقاضی، سهامداران بالای ۱۰ درصد و مدیران، مبلغ و بازهٔ جمعآوری، زمانبندی پرداخت به متقاضی، نحوهٔ تسویه، برنامهٔ کسبوکار و نتیجهٔ بررسی سابقهٔ متقاضی را دارد (مواد ۷، ۲۳ و ۲۵).
- مشارکت. تأمینکننده کد بورسی دارد (ماده ۳۷)، از سامانهٔ فرابورس کد تأییدی میگیرد (ماده ۳۳)، ریسکها را میبیند و آگاهی خود را اعلام میکند (ماده ۳۰) و پول را از درگاه یا شبکهٔ پرداخت معتبر داخلی میپردازد (ماده ۲۶).
- پایان فراخوان. اگر نهاد مالی کفایت مبلغ جمعشده را تأیید کند، تمام یا بخشی از وجوه به حساب بانکی متقاضی واریز و برای هر تأمینکننده به اندازهٔ مشارکتش گواهی شراکت صادر میشود (ماده ۲۷ و ماده ۳ دستورالعمل انتقال گواهی شراکت).
- معامله و تسویه. طبق دستورالعمل، گواهی در سامانهٔ فرابورس قابلیت معامله دارد و در موعد اعلامشده تسویه میشود؛ دربارهٔ اجرای معاملات ثانویه بخش بعد را ببینید.
اگر طرح شکست بخورد، متقاضی باید دلایلش را با تأیید نهاد مالی از طریق سکو به اطلاع عموم برساند و نحوهٔ تسویهٔ گواهیها را کارگروه تعیین میکند (ماده ۷ دستورالعمل انتقال). دربارهٔ حالتی که مبلغ فراخوان جمع نشود، دستورالعمل تکلیف صریحی نیاورده و ماده ۲۸ نحوهٔ جمعآوری و تخصیص وجوه را به کارگروه سپرده است؛ شرط آن را در فراخوان همان طرح بخوانید.
گواهی شراکت: معامله، قیمت و تسویه
دستورالعمل اجرایی نحوهٔ انتقال گواهی شراکت (مصوب ۲۸ فروردین ۱۳۹۸؛ نسخهٔ معتبر ۹ مرداد ۱۴۰۳ در سامانهٔ قوانین، که فقط پاراگراف پایانی آن «منسوخ» ثبت شده و مواد ۱ تا ۸ «معتبر (بدون تغییر)» است) این قواعد را دارد:
| موضوع | قاعده |
|---|---|
| کشف قیمت | روز معاملاتی اول هر ماه، با حراج ناپیوسته و بدون محدودیت دامنهٔ نوسان؛ معاملات بعدی با همان قیمت (ماده ۴). اگر رویداد بااهمیتی رخ دهد، ناظر بازار میتواند معاملات را متوقف کند و پس از اطلاعرسانی قیمت دوباره کشف میشود (تبصرهٔ ۱) |
| فروش زودهنگام | خریداران در معاملات ثانویه پیش از موعدی که کارگروه تعیین میکند اجازهٔ فروش ندارند (تبصرهٔ ۲ ماده ۴) |
| تسویهٔ گواهی | در موعد فراخوان، با پرداخت نقدی، تحویل کالا، ارائهٔ خدمات یا تبدیل به سهام شرکت موضوع طرح (ماده ۵)؛ نماد پایان جلسهٔ روز قبل از تسویه متوقف میشود (ماده ۶)؛ خود معاملات صرفاً نقدی تسویه میشود (ماده ۸) |
قیمت گواهی شراکت، برخلاف سهام، در حالت عادی ماهی یک بار کشف میشود (حراج ناپیوسته را در سفارش در بورس چگونه اجرا میشود؟ و دامنهٔ نوسان سهام را در دامنه نوسان بورس چیست و چند درصد است؟ ببینید).
یک احتیاط دربارهٔ نقدشوندگی: دستورالعمل میگوید گواهی در سامانهٔ فرابورس قابلیت معامله دارد، اما در گزارش ۸ تیر ۱۴۰۵ «اجراییکردن معاملات ثانویهٔ گواهی شراکت تأمین مالی جمعی» هنوز در فهرست برنامههای پیش رو فرابورس بود و در گزارش ۱۵ خرداد ۱۴۰۳ هم بازارپذیرکردن گواهی شراکت از برنامههای آتی شمرده شده بود. پس اینکه گواهی یک طرح مشخص را میشود فروخت یا نه، باید از فراخوان و شرایط همان طرح معلوم شود.
تأمینکننده چه محافظتها و محدودیتهایی دارد؟
الزامهای زیر از متن دستورالعمل است (شمارهٔ ماده در پرانتز):
| الزام یا سقف | خلاصهٔ متن |
|---|---|
| آموزش، اعلام ریسک و ممنوعیت توصیه | عامل محتوای آموزشی دربارهٔ ریسکهایی مثل زیان و نقدناشوندگی تهیه میکند و هر تأمینکننده دستکم یک بار آن را میبیند (۲۹)؛ پیش از مشارکت در هر طرح آگاهی خود را از ریسکهای آن اعلام میکند (۳۰)؛ عامل تحت هیچ شرایطی نمیتواند مشارکت در یک طرح خاص را توصیه کند (۳۲) |
| کد تأییدی و مسیر پول | گرفتن کد تأییدی از سامانهٔ فرابورس پیش از سرمایهگذاری، برای اطمینان از ثبت طرح در سکوی دارای مجوز (۳۳)؛ پرداخت فقط از درگاه داخلی و به حساب بانکی متقاضی، با حساب تفصیلی اختصاصی برای هر طرح (۲۶ و ۲۷) |
| سقف هر تأمینکنندهٔ حقیقی | حداکثر ۵ درصد از کل مبلغ هر طرح (۱۲) |
| سهم متقاضی | دستکم ۱۰ درصد وجه مورد نیاز طرح را خودش تأمین میکند (۱۱) |
| چه کسانی نمیتوانند متقاضی باشند؟ | دستگاههای اجرایی، بانکها و مؤسسات مالی، نهادهای مالی دارای مجوز و شرکتهای بورس، فرابورس و بازار پایه (۳۵) |
| شکایت | عامل با دریافت شکایت یا گزارش انحراف از برنامه، جمعآوری یا تخصیص وجوه را فوراً تعلیق میکند و ظرف ۱۰ روز کاری موضوع را به ناظر فنی/مالی و، در صورت شکایت، به مراجع صالح اعلام میکند (۴۱) |
سقف مبلغ در متن ۱۳۹۷ برای هر طرح ۲ میلیارد تومان و برای مجموع طرحهای باز هر عامل ۲۰ میلیارد تومان بود (مواد ۹ و ۱۰) و کارگروه آن را سالانه بازنگری میکند. به گزارش روزنامهٔ تعادل (۱۹ دی ۱۴۰۳)، مدیر ابزارها و نهادهای مالی فرابورس گفت «سقف تأمین مالی جمعی» از ۲ میلیارد تومانِ مصوب شورا به ۵۰ میلیارد تومان رسیده است (متن گزارش). در گزارش ۱۵ خرداد ۱۴۰۳ همان روزنامه، رئیس سازمان بورس این افزایش را از ۲۵ به ۵۰ میلیارد تومان و از ۱۳ خرداد ۱۴۰۳ دانسته است. دو گزارش نقطهٔ شروع را یکسان نمیگویند و مقدار فعلی سقفهای مواد ۹ و ۱۰ را از منبع رسمی قابل بازبینی پیدا نکردیم.
ضمانت اصل سرمایه و سود در مقررات
دستورالعمل مادهای دربارهٔ ضمانت اصل سرمایه یا سود ندارد. به گزارش روزنامهٔ تعادل (۱۹ دی ۱۴۰۳)، مدیر ابزارها و نهادهای مالی فرابورس گفته است سود تضمینشده نیست و اگر سودی تضمین شود، سکو تعلیق میشود.
کارمزد خدمات تأمین مالی جمعی چقدر است؟
مصوبهٔ کارمزدها (۱ اسفند ۱۳۹۷؛ نسخهٔ معتبر پس از اصلاح ۲ آذر ۱۴۰۱) فقط سقف تعیین میکند:
| دریافتکننده | سقف نرخ و سقف مبلغ هر طرح |
|---|---|
| عامل و نهاد مالی (با هم) | ۴ درصد ارزش تأمین مالی، حداکثر ۳۰۰ میلیون تومان |
| فرابورس | ۰٫۵ درصد، حداکثر ۲۰ میلیون تومان |
| جمع | ۴٫۵ درصد، حداکثر ۳۲۰ میلیون تومان |
سهم عامل و نهاد مالی از ۴ درصد را قرارداد میان آن دو تعیین میکند. مصوبه نمیگوید این هزینه را چه کسی میپردازد؛ طبق ماده ۲۱ دستورالعمل، قرارداد عامل و متقاضی باید هزینهٔ خدمات عامل را مشخص کند. در گزارش ۸ تیر ۱۴۰۵ «بازنگری در نرخهای کارمزد» هم جزو برنامههای پیش رو فرابورس شمرده شده بود.
یک مثال فرضی. «شرکت فرضی الف» طرحی ۲ میلیارد تومانی دارد (سقف متن ۱۳۹۷؛ ارزش تأمین مالی را برابر مبلغ طرح گرفتهایم). ۴٫۵ درصد آن ۹۰ میلیون تومان است و از سقف مبلغی ۳۲۰ میلیون تومان کمتر است؛ پس حد بالای کارمزد ۹۰ میلیون تومان میشود. متقاضی دستکم ۲۰۰ میلیون تومان (۱۰ درصد) را خودش تأمین میکند و هر تأمینکنندهٔ حقیقی حداکثر ۱۰۰ میلیون تومان (۵ درصد) میتواند مشارکت کند. در طرحهای بزرگتر از حدود ۷٫۱ میلیارد تومان، سقف مبلغی ۳۲۰ میلیون تومان تعیینکننده است.
چند سکو و چه حجمی دارد؟ آمار تا تیر ۱۴۰۵
اعداد زیر را مدیرعامل فرابورس در نشستی تخصصی گفته و روزنامهٔ تعادل در ۸ تیر ۱۴۰۵ منتشر کرده است؛ در منبع رسمی دیگری تأیید نشده بود.
| شاخص | عدد گزارششده |
|---|---|
| سکوهای دارای مجوز فعالیت | ۸۱ (۷۴ فعال و ۷ مجوز منقضی) |
| طرحهای تأمین مالیشده از آغاز | ۲٬۳۶۲ طرح، از ۹۵۰ متقاضی یکتا |
| مجموع تأمین مالی از آغاز | ۴۰٬۲۵۵ میلیارد تومان |
| بهار ۱۴۰۵ | ۲۲۹ طرح؛ ۵٬۱۳۱ میلیارد تومان |
به گزارش همان روزنامه، مدیرعامل فرابورس نخستین مجوز سکو را مربوط به سال ۱۳۹۹ دانسته است. اینها اعداد گزارششده است، نه ارزیابی ما از کیفیت یا سودآوری طرحها. طبق ماده ۵، فهرست سکوهای مجاز از طریق سامانهٔ فرابورس اعلام میشود؛ وضعیت هر سکو را از همان فهرست رسمی بررسی کنید.
آنچه نمیدانیم و منبعها
برای فهرست و شمار فعلی سکوها، مقدار فعلی سقفهای مواد ۹ و ۱۰ و آمار پس از تیر ۱۴۰۵ منبع رسمی بازبینیشدهای در دست نبود و عددی نیاوردهایم. مالیات تأمین مالی جمعی را هم بررسی نکردهایم.
برای بررسی و بهروزرسانی: دستورالعمل تأمین مالی جمعی، دستورالعمل اجرایی نحوهٔ انتقال گواهی شراکت و قانون بازار اوراق بهادار. دربارهٔ سجام و کد بورسی: بازار سرمایه ایران در اعداد.