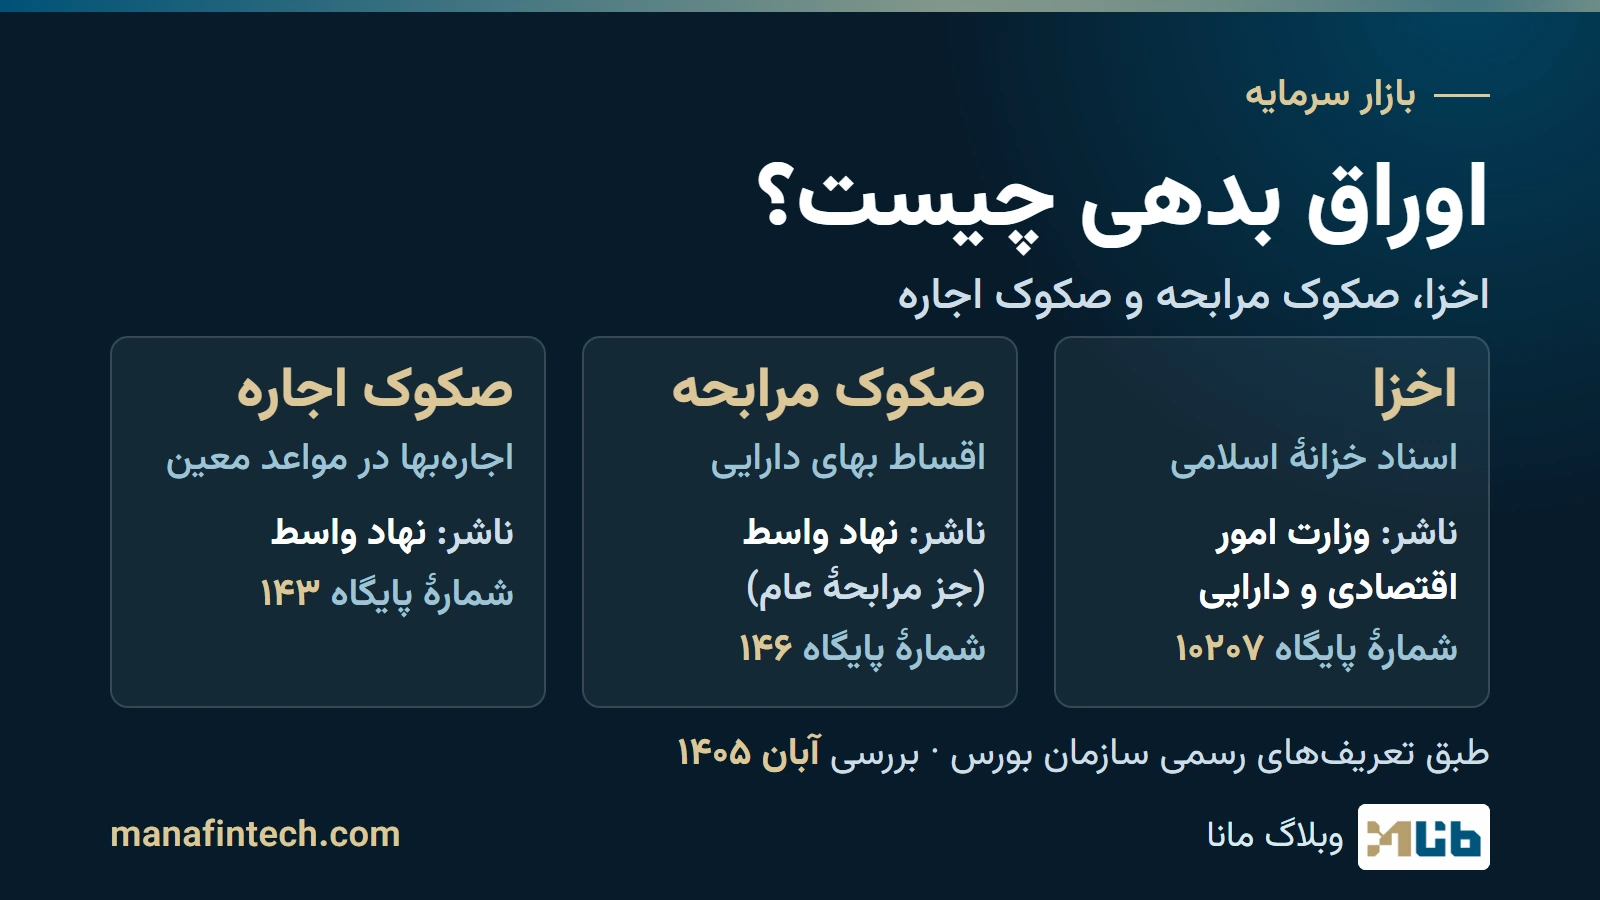
اوراق بدهی ورقههاییاند که ناشر (مثلاً دولت، شهرداری یا یک شرکت) برای تأمین مالی یا تسویهٔ بدهی منتشر میکند و مبلغ بازپرداخت و سررسید آنها را از ابتدا مشخص میکند. سایت سرمایهگذاران کمیسیون بورس آمریکا (SEC) هم همین را میگوید: خریدار به ناشر پول قرض میدهد، ناشر بهره میپردازد و در سررسید اصل پول را برمیگرداند. در ایران این خانواده سه عضو اصلی دارد: اسناد خزانهٔ اسلامی (در بازار «اخزا»)، صکوک (مثل مرابحه و اجاره) و اوراق مشارکت؛ «دستورالعمل پذیرش اوراق بهادار در بورس اوراق بهادار تهران» (شمارهٔ پایگاه ۱۳۴؛ نسخهٔ معتبر ۱۱ تیر ۱۴۰۳؛ از این پس «دستورالعمل پذیرش بورس تهران») همین سه را «اوراق مالی اسلامی» مینامد (مادهٔ ۱، بند ۱۴).
تاریخ بررسی: ۶ آبان ۱۴۰۵. متن مقررات را همان روز از cmr.seo.ir خواندیم؛ شمارهٔ پایگاه و تاریخ هر قاعده در متن آمده است. متن رسمی و اطلاعیهٔ هر ورقه را ببینید.
اوراق بدهی چه ویژگیهایی دارد؟ ارزش اسمی، سررسید و بازده
| واژه | یعنی چه |
|---|---|
| ارزش اسمی | مبلغ روی ورقه که در سررسید بازپرداخت میشود |
| سررسید | تاریخی که ناشر باید ارزش اسمی را بپردازد |
| بازده | درآمدی که ورقه برای دارنده میسازد؛ یا از پرداختهای دورهای میآید یا از فاصلهٔ قیمت خرید تا ارزش اسمی |
در متنهایی که خواندیم، مقررات ایران «اوراق بدهی» را تعریف نکرده، هرچند این عبارت در عنوان «دستورالعمل انتشار اوراق بدهی با استفاده از رتبه اعتباری» و نام «بازار اوراق بدهی» آمده است. ساختار حقوقی هم گاهی با «قرضدادن» فرق دارد: ورقهٔ مرابحه طبق دستورالعمل سازمان بورس «نشاندهنده مالکیت مشاع دارنده آن در دارایی مالی (طلب)» است و ورقهٔ اجاره نشاندهندهٔ مالکیت مشاع دارنده در «دارایی مبنای انتشار».
انواع اوراق بدهی در ایران: جدول مقایسه
| ورقه | ناشر، پرداخت بازده و سررسید |
|---|---|
| اخزا (اسناد خزانهٔ اسلامی) | ناشر: وزارت امور اقتصادی و دارایی، به نمایندگی از دولت. دولت آن را به قیمت اسمی و با سررسید معین واگذار میکند؛ تعریف رسمی از سود دورهای چیزی نمیگوید، پس بازدهٔ خریدار از قیمت خریدش و پرداختهای همان نماد میآید |
| اوراق مرابحه | ناشر: نهاد واسط (در مرابحهٔ عام خود بانی). اقساط بهای دارایی در مواعد اعلامشده؛ سررسید در اعلامیهٔ پذیرهنویسی (مرابحهٔ کوچک و کوتاهمدت: حداکثر ۱۸ ماه) |
| اوراق اجاره | ناشر: نهاد واسط. اجارهبها در مواعد اعلامشده؛ سررسید از عمر اقتصادی باقیماندهٔ دارایی بیشتر نمیشود |
| اوراق مشارکت | ناشر: دولت، شرکتهای دولتی، شهرداریها و برخی شرکتها. سهم از سود طرح، با امکان پرداخت علیالحساب؛ برای مدت معین |
بورس تهران طبق مادهٔ ۴ دستورالعمل پذیرش خود «بازار اوراق بدهی» دارد و درج در آن تابع مقررات هر نوع ورقه است (تبصرهٔ ۳؛ تفاوت بورس و فرابورس: «تفاوت بورس، فرابورس و بازار پایه»).
صکوک چیست؟
در این نوشته «صکوک» یعنی ورقههایی که مالکیت مشاع دارنده را در یک دارایی یا طلب نشان میدهند و نهاد واسط برای تأمین مالی از راه عقود اسلامی منتشر میکند؛ دو نمونهٔ رایجش اوراق مرابحه و اوراق اجاره است. دستورالعمل پذیرش بورس تهران صکوک را کنار اسناد خزانهٔ اسلامی و اوراق مشارکت در گروه «اوراق مالی اسلامی» میشمارد، ولی خود واژهٔ «صکوک» را تعریف نکرده است.
نهاد واسط، بانی و ضامن: چه کسانی صکوک را منتشر میکنند؟
شرکتی که به پول نیاز دارد، صکوک را خودش منتشر نمیکند. قانون توسعهٔ ابزارها و نهادهای مالی جدید (شمارهٔ پایگاه ۱۰۳؛ مصوب ۲۵ آذر ۱۳۸۸؛ نسخهٔ معتبر ۲۹ مرداد ۱۳۹۹) «نهاد واسط» را نهادی مالی میداند که «با انجام معاملات موضوع عقود اسلامی» با انتشار اوراق بهادار تأمین مالی میکند (مادهٔ ۱، بند «د»). طبق «دستورالعمل فعالیت نهادهای واسط» (شمارهٔ پایگاه ۲۶؛ نسخهٔ معتبر ۱۶ اسفند ۱۴۰۱) نهاد واسط «شرکت با مسئولیت محدود»ی است که شرکت «مدیریت دارایی مرکزی» تشکیل میدهد (مواد ۲ و ۳).
| رکن | نقش |
|---|---|
| بانی | شخص حقوقیای که نهاد واسط برای تأمین مالی او اوراق منتشر میکند |
| نهاد واسط | تنها نهاد مجاز به انتشار مرابحه و اجاره (جز مرابحهٔ عام) |
| ضامن | پرداختهایی را که بانی باید بپردازد (اقساط یا اجارهبها) تعهد میکند؛ با تأیید سازمان از میان بانکها، بیمهها و … انتخاب میشود |
| عامل پرداخت | شرکت سپردهگذاری مرکزی؛ مبلغها را در سررسیدها به دارندگان میپردازد |
اوراق مرابحه چیست؟
دستورالعمل انتشار اوراق مرابحه (شمارهٔ پایگاه ۱۴۶؛ نسخهٔ معتبر ۲۸ مرداد ۱۴۰۳) «قرارداد مرابحه» را «فروش دارایی به بیشتر از قیمت خرید آن با ذکر میزان سود و مبلغ پرداختی بابت خرید» میداند (مادهٔ ۱، بند ۹). مثال فرضی: «شرکت فرضی الف» برای خرید ماشینآلات پول میخواهد. نهاد واسط با فروش ورقه پول جمع میکند؛ خریداران با خرید ورقه نهاد واسط را وکیل میکنند و نهاد واسط به همان شرکت وکالت میدهد ماشینآلات را نقد بخرد و با سود از پیش اعلامشده اقساطی به خودش بفروشد (مادهٔ ۱۲). شرکت اقساط را به نهاد واسط میپردازد و شرکت سپردهگذاری مرکزی آنها را به دارندگان میرساند؛ مبلغها و موعدها در اعلامیهٔ پذیرهنویسی میآید (مواد ۸ و ۱۵).
گونههای دیگر: مرابحهٔ کوچک و کوتاهمدت (سررسید حداکثر ۱۸ ماه، سقف ۲٬۰۰۰ میلیارد ریال برای هر بانی، نمادی که عبارت «اوراق کوچک و کوتاهمدت» را دارد و بیانیهٔ ریسک؛ مادهٔ ۳۹)، قابل تبدیل به سهام (سررسید حداکثر دو سال؛ مادهٔ ۳۳) و مرابحهٔ عام (ناشر همان بانی است؛ فقط برای مواردی که قوانین بودجهٔ سالانه پیشبینی کردهاند، با تضمین سازمان برنامه و بودجه و تأیید سازمان بورس؛ مواد ۳۴ تا ۳۶).
اوراق اجاره (صکوک اجاره) چیست؟
دستورالعمل انتشار اوراق اجاره (شمارهٔ پایگاه ۱۴۳؛ نسخهٔ معتبر ۱۶ مرداد ۱۴۰۲) ورقهٔ اجاره را «اوراق بهادار با نام قابل نقل و انتقالی» میداند که مالکیت مشاع دارنده را در دارایی مبنای انتشار نشان میدهد (مادهٔ ۱، بند «الف»). عنوان مصوبهٔ ۳۰۴۱۱ سازمان بورس (۱۲ اسفند ۱۳۸۹) هم «صکوک اجاره» را دارد. مثال فرضی: «شرکت فرضی ب» ساختمانی دارد (فروشنده میتواند خود بانی باشد؛ مادهٔ ۴) و نقدینگی میخواهد؛ نهاد واسط با پول فروش ورقهها آن را میخرد و به همان شرکت اجاره میدهد (مادهٔ ۱۳)؛ مواعد اجارهبها در اعلامیهٔ پذیرهنویسی میآید (مادهٔ ۱۸).
قرارداد اجاره «اجاره به شرط تملیک» است یا «اجاره با اختیار فروش دارایی در سررسید اجاره با قیمت معین» (مادهٔ ۱۲). اجارهبها یا همه در مواعد معین تا سررسید پرداخت میشود یا بخشی در مواعد و باقی در سررسید نهایی (مادهٔ ۱۹)؛ سررسید از عمر اقتصادی باقیماندهٔ دارایی بیشتر نمیشود (مادهٔ ۱۶).
اخزا چیست؟ اسناد خزانهٔ اسلامی
«اخزا» نام کوتاهی است که بازار برای اسناد خزانهٔ اسلامی به کار میبرد. دستورالعمل پذیرش و عرضهٔ اسناد خزانهٔ اسلامی در بازار ابزارهای نوین مالی فرابورس ایران (شمارهٔ پایگاه ۱۰۲۰۷؛ نسخهٔ معتبر ۱۸ تیر ۱۴۰۳) آنها را «اسناد با نامی» میداند؛ به برداشت ما یعنی ثبتشده به نام دارنده (مادهٔ ۵). دولت آنها را «به منظور تسویه بدهیهای مسجل خود با حفظ قدرت خرید به قیمت اسمی و با سررسید معین» واگذار میکند (بدهی مسجل یعنی بدهی قطعیشده) و همین تعریف آنها را معاف از مالیات مینامد. ناشر وزارت امور اقتصادی و دارایی است به نمایندگی از دولت (مادهٔ ۱، بندهای «الف» و «ب»). شورای عالی بورس هم آنها را ابزار مالی شناخته و از ثبت نزد سازمان معاف کرده است (مصوبههای ۱۵۲ و ۱۴۹؛ ۹ دی ۱۳۹۲ و ۱۲ خرداد ۱۳۹۳).
تعریف رسمی از سود دورهای نامی نمیبرد؛ پرداخت و قیمت هر نماد را اطلاعیهٔ آن و بازار نشان میدهد. فرابورس برای اسناد با سررسید یکسان فقط یک نماد میسازد (مادهٔ ۶). معامله تا سقف «نصاب» (مقدار معینی از این اسناد که فرابورس پیشنهاد و سازمان تأیید میکند) تا روز سررسید پیوسته است و عرضهٔ بیش از آن ناپیوسته و با آگهی فرابورس انجام میشود (مواد ۹ تا ۱۱ و بند «ز» مادهٔ ۱).
نام نماد اخزا را چطور بخوانیم؟
این بخش برداشت ماست از نام نمادهای «اخزا» در جستوجوی TSETMC در ۶ آبان ۱۴۰۵؛ تعریف رسمیاش را پیدا نکردیم. در بیشتر آنها بعد از «اخزا» یک عدد سهرقمی بود: رقم اول آخرین رقم سال قانون بودجه و دو رقم بعد شمارهٔ انتشار؛ استثنا هم دیدیم (مثلاً نامهایی با «س.قوا» بهجای «بودجه» و چند نماد قدیمیتر). برای نشاندادن الگو نمادی فرضی میسازیم، «اخزا۹۹۹»، که به هیچ ورقهٔ واقعی اشاره نمیکند. نام کامل چنین نمادی از این بخشها تشکیل میشد:
| بخشی از نام فرضی | یعنی |
|---|---|
| «اسناد خزانه» | نوع ورقه |
| «م۹۹» | شمارهٔ انتشار (معنای حرف «م» را رسماً توضیحشده نیافتیم) |
| «بودجه۰۹» | قانون بودجهٔ ۱۴۰۹ (فرضی) |
| «۰۹۱۲۱۵» | سررسید ۱۵ اسفند ۱۴۰۹ (سال، ماه و روز؛ فرضی) |
دربارهٔ نمادها بیشتر در «نماد بورسی چیست؟» آمده است.
اوراق مشارکت چیست؟ «اوراق قرضه» یعنی چه؟
«قانون نحوه انتشار اوراق مشارکت» (مصوب ۳۰ شهریور ۱۳۷۶؛ شمارهٔ پایگاه ۱۵۶؛ نسخهٔ معتبر ۳۰ فروردین ۱۳۹۶) اوراق مشارکت را اوراق بهادار با نام یا بینام با قیمت اسمی مشخص و «مدت معین» میداند؛ دارندگان به نسبت قیمت اسمی و مدت مشارکت در سود طرح شریکاند و سود علیالحساب هم میتواند پرداخت شود (مواد ۲ و ۵). «اوراق قرضه» در گفتوگوی روزمره همان bond است؛ در مقررات خواندهٔ ما نیامده.
بازده تا سررسید چیست؟ مثال فرضی
نهاد خودانتظام کارگزاران آمریکا (FINRA) بازده تا سررسید (YTM) را نرخ بازدهی کلی میداند که خریدار در قیمت بازار و با نگهداشتن تا سررسید به دست میآورد؛ یعنی نرخی که ارزش امروز همهٔ پرداختهای آینده را برابر قیمت میکند. فقط تخمین است؛ پرداخت بهموقع را فرض میکند و مالیات و هزینهٔ کارگزاری را نمیشمارد. قیمت و بازده رابطهٔ معکوس دارند. عددهای زیر ساختگیاند.
مثال ۱. «ورقهٔ فرضی الف» ارزش اسمی ۱٬۰۰۰٬۰۰۰ ریال دارد، پرداخت دورهای ندارد و یک سال دیگر سررسید میشود. اگر خریداری آن را ۹۰۰٬۰۰۰ ریال بخرد و ناشر در سررسید ارزش اسمی را بپردازد، تفاوت ۱۰۰٬۰۰۰ ریال میشود: ۱۰۰٬۰۰۰ ÷ ۹۰۰٬۰۰۰ ≈ ۱۱٫۱ درصد در سال. قیمتهای دیگر:
| قیمت خرید (ریال) | بازده تا سررسید (یکساله) |
|---|---|
| ۹۵۰٬۰۰۰ | ≈ ۵٫۳ درصد |
| ۹۰۰٬۰۰۰ | ≈ ۱۱٫۱ درصد |
| ۸۵۰٬۰۰۰ | ≈ ۱۷٫۶ درصد |
اگر همین ورقه با همان قیمت ۹۰۰٬۰۰۰ ریال فقط شش ماه تا سررسید میداشت، بازدهٔ همان شش ماه ۱۱٫۱ درصد بود. برای سالانهکردن آن دو روش هست: ساده (≈ ۲۲٫۲ درصد) و مرکب (≈ ۲۳٫۵ درصد)؛ پس هر جا «نرخ بازده» نوشتهاند، روش محاسبه را هم ببینید.
مثال ۲. «ورقهٔ فرضی ب» ارزش اسمی ۱٬۰۰۰٬۰۰۰ ریال دارد و هر شش ماه ۵۰٬۰۰۰ ریال میپردازد؛ یعنی پایان ماه ششم ۵۰٬۰۰۰ ریال و پایان ماه دوازدهم ۱٬۰۵۰٬۰۰۰ ریال (آخرین پرداخت و ارزش اسمی). YTM نرخی است که این دو پرداخت را به قیمت امروز برساند؛ حل دستیاش دشوار است و ماشینحساب مالی یا تابع IRR صفحهگسترده (با قیمت خرید بهصورت عدد منفی) آن را حساب میکند:
| قیمت خرید (ریال) | YTM هر شش ماه؛ معادل سالانه (مرکب) |
|---|---|
| ۱٬۰۲۰٬۰۰۰ | ≈ ۳٫۹۴ درصد؛ ≈ ۸٫۰۴ درصد |
| ۱٬۰۰۰٬۰۰۰ | ۵٫۰۰ درصد؛ ۱۰٫۲۵ درصد |
| ۹۸۰٬۰۰۰ | ≈ ۶٫۰۹ درصد؛ ≈ ۱۲٫۵۶ درصد |
وقتی قیمت با ارزش اسمی برابر است (ردیف دوم)، YTM هر دوره همان نرخ پرداخت دورهای (۵ درصد در هر شش ماه) است. FINRA یادآوری میکند که محاسبهٔ YTM معمولاً فرض میکند پرداختهای دورهای با همان نرخ دوباره سرمایهگذاری میشوند؛ ستون «معادل سالانه (مرکب)» هم همین فرض را دارد.
اوراق بدهی کجا معامله میشود؟
بورس تهران «بازار اوراق بدهی» دارد (مادهٔ ۴ دستورالعمل پذیرش بورس تهران). فرابورس هم «پذیرش یا درج سایر اوراق بهادار» (غیر از سهام شرکتهای سهامی عام) را در «بازار ابزارهای نوین مالی» انجام میدهد (مادهٔ ۴ و تبصرهٔ ۱ «دستورالعمل پذیرش، عرضه و نقل و انتقال اوراق بهادار در فرابورس ایران»، شمارهٔ پایگاه ۱۳۷، نسخهٔ معتبر ۱۱ تیر ۱۴۰۳). در TSETMC (۶ آبان ۱۴۰۵) نمادهای اخزا در همین بازار بودند. معاملات ثانویهٔ اوراق مالی اسلامی درجشده در بورس تهران «منحصراً در بورس» انجام میشود (مادهٔ ۲۱). خرید و فروش مثل سهام از راه کارگزار است؛ کد معاملاتی را در «سجام، کد بورسی و کد معاملاتی چه فرقی دارند؟» و مراحل سفارش تا تسویه (از جمله T+1 برخی اوراق بدهی) را در «سفارش در بورس چگونه اجرا میشود؟» توضیح دادهایم.
نمونه با تاریخ مشخص: وزارت امور اقتصادی و دارایی در ۶ آبان ۱۴۰۵، به نقل از خزانهداری کل کشور، از دارندگان اوراق مرابحهٔ عام دولتی و اسناد خزانهٔ اسلامی خواسته بود سفارش فروش خود را از راه کارگزاران عضو فرابورس ثبت کنند.
«درآمد ثابت» یعنی بدون ریسک؟
نه. SEC آمریکا («Bonds - FAQs» در سایت سرمایهگذاران) دو ریسک را میشمارد: ریسک نکول (ناشر اصل یا سود را بهموقع نپردازد) و ریسک نرخ بهره (پیش از سررسید، ورقه ممکن است بیشتر یا کمتر از ارزش اسمی بیارزد). مقررات ایران برای صکوک ضامن، توثیق اوراق یا رتبهٔ اعتباری پیشبینی کرده است (مادهٔ ۵ و تبصرههای ۲ و ۳ هر دو دستورالعمل مرابحه و اجاره؛ «دستورالعمل انتشار اوراق بدهی با استفاده از رتبه اعتباری»، شمارهٔ پایگاه ۶۱۱۹۰، نسخهٔ معتبر ۲۷ فروردین ۱۴۰۳، مواد ۲ و ۳)، ولی اینها ریسک را حذف نمیکنند. اگر ناشر سود سررسیدشده را نپردازد، طبق مادهٔ ۱۵ قانون ۱۳۸۸ صاحبان اوراق یا سازمان میتوانند به هیئت داوری شکایت کنند.
اوراق بدهی و صندوقهای درآمد ثابت
صندوق درآمد ثابت اوراق بدهی را خودش نگه میدارد، نه دارندهٔ واحد: طبق مادهٔ ۲ «دستورالعمل تأسیس و فعالیت صندوقهای سرمایهگذاری» (شمارهٔ پایگاه ۵۱۰۰۷؛ نسخهٔ معتبر ۲۰ تیر ۱۴۰۵) عمدهٔ داراییاش «داراییهای با حداقل سود مشخص شده» از جمله انواع اوراق بهادار با درآمد ثابت، سپرده و گواهی سپردهٔ بانکی است. دارندهٔ واحد سهمی از آن مجموعه را دارد و ارزش واحد را NAV نشان میدهد، نه جدول پرداخت یک ورقه. بقیه در «صندوقهای قابل معامله (ETF): NAV، حباب و انواع صندوق» است.
آنچه در این نوشته نیامده
نرخ و قیمت روز نمادها، مالیات اوراق بدهی و اوراق تسه (در عنوان مصوبهٔ ۱۰۲۹۹، ۳ اسفند ۱۳۸۸، با نام «اوراق حقتقدم تسهیلات مسکن» آمده) را بررسی نکردهایم. برای هر ورقه، اعلامیهٔ پذیرهنویسی یا اطلاعیهٔ همان نماد مرجع است.