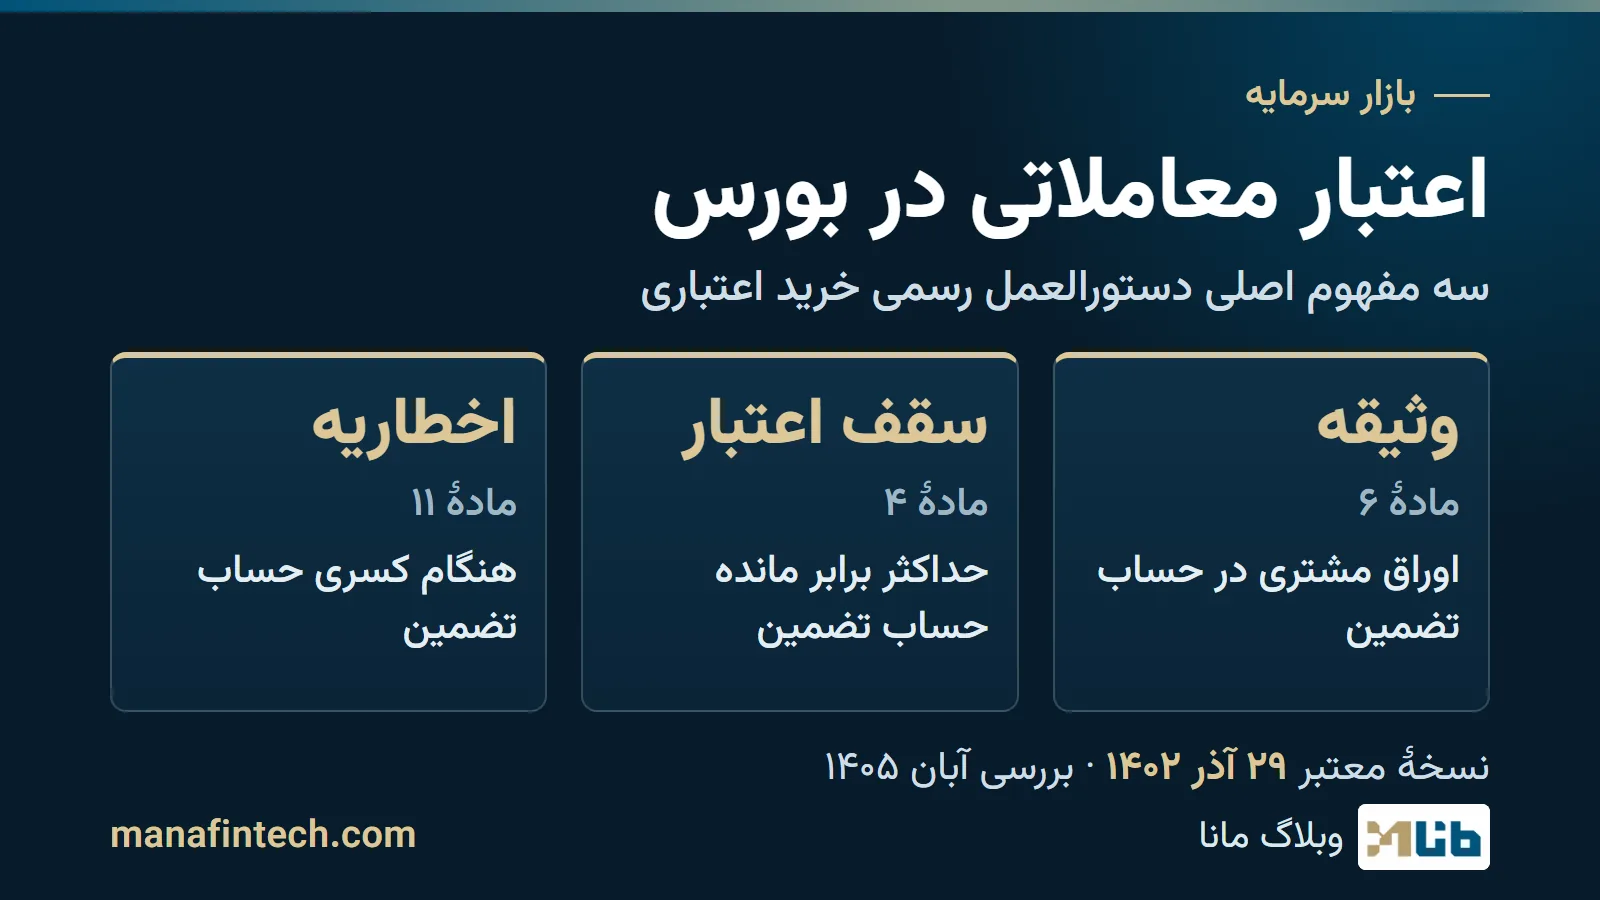
اعتبار معاملاتی (در مقررات: خرید اعتباری) یعنی کارگزار بر پایهٔ قراردادی که با مشتری بسته است، بخشی از بهای سهام یا اوراق بهاداری را که مشتری میخرد بهجای او میپردازد و آن مبلغ را «بدهی تجاری» به حساب او مینویسد؛ اوراق بهادار خود مشتری هم وثیقهٔ این بدهی است. مقررات آن در دستورالعمل خرید اعتباری اوراق بهادار در بورس اوراق بهادار تهران و فرابورس ایران آمده است: هیئتمدیرهٔ سازمان بورس آن را ۹ دی ۱۳۹۱ تصویب کرد و نسخهٔ معتبر پایگاه قوانین و مقررات بازار سرمایه مصوبهٔ ۲۹ آذر ۱۴۰۲ است. مقدمه هدف را «کنترل ریسک اعتباری شرکتهای کارگزاری» اعلام کرده است. این نوشته توصیه نیست: نه استفاده از اعتبار را پیشنهاد میکند و نه پرهیز از آن را.
تاریخ بررسی: ۶ آبان ۱۴۰۵. متن دستورالعمل و مصوبههای نامبرده را همان روز از پایگاه cmr.seo.ir خواندیم؛ شناسههای عددی در متن همان شناسهٔ مصوبه در آن پایگاه است. ابلاغیهٔ ضریبهای کمیتهٔ پایش ریسک بازار در آن پایگاه نیست و عددهایش را فقط از گزارشهای خبری تاریخدار آوردهایم. این نوشته فقط بورس تهران و فرابورس را میگوید؛ بورسهای کالایی (شناسهٔ ۳۰۴۷۲) و سبدهای اختصاصی (شناسهٔ ۵۱۱۲۴) مصوبهٔ جدا دارند.
اعتبار معاملاتی چیست؟ نامها و مرزها در مقررات
در متن مقررات ترکیب «اعتبار معاملاتی» نیامده است؛ عنوان دستورالعمل «خرید اعتباری» و عنوان مصوبهها «معاملات اعتباری» است. طبق مادهٔ ۱، «اعتبار» مبلغی است که کارگزار برای مشتری تعیین میکند و «بدهی تجاری» خالص بدهی مشتری به کارگزار بابت خرید اوراق بهادار، کارمزدها و هزینههای مربوط است.
دستورالعمل دو مرز روشن دارد و مرز سوم را یک مقام سازمان بورس توضیح داده است:
- فقط برای خرید. کارگزار نمیتواند برای موضوع دیگری اعتبار بدهد و اوراق باید در بورس تهران یا فرابورس قابل معامله باشند (مادهٔ ۳). تبصرهٔ الحاقی ۲۹ آذر ۱۴۰۲ خرید اعتباری اوراق بازار سرمایهگذاری حرفهای بورس تهران را هم مجاز نمیداند.
- نه برای وابستگان کارگزاری. برای مدیران، کارکنان و سهامداران حقیقی کارگزاری و اشخاص وابسته به آنها مجاز نیست (مادهٔ ۱۶ و بند ۴ مصوبهٔ ۴۰۶۹۱).
- به گفتهٔ یک مقام سازمان، به اختیار کارگزار. مدیر وقت نظارت بر کارگزاران سازمان بورس در فروردین ۱۳۹۹ گفت اعتبار دادن در اختیار کارگزاری است و ضریبهای کمیته فقط سقفاند (بورس۲۴).
معاملات اعتباری در بورس چگونه کار میکند؟
روی کاغذ چهار گام دارد:
- قرارداد و حساب تضمین. اعتبار فقط پس از بستن قرارداد خرید اعتباری داده میشود (مادهٔ ۲). کارگزار برای هر مشتری حساب تضمین باز میکند و ارزش وثیقههای او را پس از اعمال ضریبهای تعدیل در آن ثبت میکند (مواد ۱ و ۷).
- سقف. سقف اعتبار هر مشتری حداکثر برابر مانده حساب تضمین اوست (مادهٔ ۴؛ حدهای دیگر در بخش سقف).
- خرید. کارگزار تا سقف اعتبار بخشی از بها را میپردازد و به بدهی تجاری مشتری اضافه میکند (مادهٔ ۱، بند ۷).
- پایش روزانه. هر روز کاری حساب تضمین با قیمتهای پایانی همان روز بهروز میشود (مادهٔ ۹) و کارگزار مانده بدهی همهٔ مشتریانش را به شرکت سپردهگذاری مرکزی میدهد (مادهٔ ۸).
وثیقه در خرید اعتباری: چه چیزی و با چه ضریبی؟
وثیقه، اوراق بهادار خود مشتری است، به سه شرط (مادهٔ ۶): در تملک او باشد و مسدودی یا وثیقهبودن جای دیگر حق مالکانهاش را محدود نکرده باشد؛ اگر ورقه سررسید معین دارد، سررسیدش دستکم یک ماه بعد از سررسید تسویهٔ بدهی باشد؛ و «کارگزار ناظر» آن (کارگزاری که فقط او میتواند سفارش فروشش را اجرا کند) هنگام ثبت، کارگزار اعتباردهنده باشد. نظریهٔ تفسیری ۷ مهر ۱۳۹۴ (شناسهٔ ۳۰۵۰۱) میگوید این اوراق در وثیقهٔ کارگزار اعتباردهندهاند، پیش از تصفیهٔ بدهی «غیرقابل فروش یا انتقال به غیر» هستند و در توقیف قضایی طلب او مقدم است. تبصرهٔ ۳ مادهٔ ۶ که ۱۱ بهمن ۱۴۰۰ اصلاح شد، بعدتر فروش به درخواست مشتری را با شرط ممکن کرده است: پول فروش اول از بدهی کم میشود و فقط وقتی به مشتری میرسد که نسبت بدهی به حساب تضمین از ۳۰ درصد بیشتر نشود.
ارزش وثیقه در حساب تضمین کمتر از قیمت روز است. ضریبهای متن مادهٔ ۷ (اصلاح ۳ مرداد ۱۳۹۷؛ مصوبهٔ ۷ اسفند ۱۳۹۸ دوباره همین مقدارها را برقرار کرد):
| نوع وثیقه | ضریب در متن مادهٔ ۷ |
|---|---|
| سهام بورس تهران و بازار اول و دوم فرابورس | ۵۰ درصد قیمت پایانی |
| حقتقدم خرید این سهام | ۴۰ درصد |
| اوراق مشارکت، صکوک و انواع اوراق بدهی | ۸۰ درصد |
| واحدهای صندوق قابل معامله با درآمد ثابت | ۶۵ درصد |
| واحدهای سایر صندوقهای قابل معامله | ۵۰ درصد |
مصوبهٔ ۳ خرداد ۱۳۹۳ (شناسهٔ ۳۰۴۵۷) برای واحدهای صندوقهای قابل معامله ضریب ۷۰ درصد را پذیرفته بود؛ اصلاحهای مادهٔ ۷ در ۳ مرداد ۱۳۹۷ و ۷ اسفند ۱۳۹۸ برای همین واحدها ۶۵ درصد (صندوق درآمد ثابت) و ۵۰ درصد (سایر صندوقها) گذاشته است. پایگاه هر دو متن را «معتبر» نشان میدهد و دربارهٔ تقدم یکی بر دیگری چیزی نمیگوید؛ ضریب اجراشده را باید از ابلاغیهٔ رسمی خواند.
سقف اعتبار معاملاتی را چه کسی تعیین میکند؟
سقف هر مشتری از دو قید میگذرد (مادهٔ ۴، اصلاح ۳ مرداد ۱۳۹۷؛ نسخهٔ معتبر ۲۹ آذر ۱۴۰۲): حداکثر برابر مانده حساب تضمین خودش، و به تناسب سرمایهٔ کارگزار بر پایهٔ آخرین صورتهای مالی حسابرسیشده. در کارگزاریهای غیرپرریسک این حد برای هر شخص حقیقی ۱۰ درصد و برای هر شخص حقوقی ۱٫۵ برابر حقوق صاحبان سهام کارگزار است؛ در کارگزاریهای پرریسک (که کمیتهٔ پایش ریسک بازار تشخیص میدهد) ۱۰ درصد برای همهٔ مشتریان. مادهٔ ۵ (اصلاح همان روز) مجموع اعتبار به مشتریان حقوقی را در کارگزاریهای غیرپرریسک تا ۵ برابر حقوق صاحبان سهام میبندد.
| نهاد | چه چیزی را تعیین میکند |
|---|---|
| هیئتمدیرهٔ سازمان بورس | متن دستورالعمل، ضریبهای مادهٔ ۷ و نصابهای مواد ۴ و ۵ |
| شورای عالی بورس | مصوبهٔ ۱۸ بهمن ۱۳۹۹ (شناسهٔ ۴۰۸۸۳): افزایش ضریب سهام، حقتقدم و واحدهای صندوق تا ۶۰ درصد در اختیار سازمان بورس است |
| کمیتهٔ پایش ریسک بازار | اصلاح نصابها و ضریبها، اعلام اوراق مجاز برای خرید اعتباری و برای وثیقه، و محدودیت در سطح هر کد معاملاتی؛ مدیریت نظارت بر کارگزاران تصمیمها را به کارگزاریها ابلاغ میکند |
هیئتمدیره اختیار کمیته را در مصوبهٔ ۳ مرداد ۱۳۹۷ داده است، و مصوبهٔ ۷ اردیبهشت ۱۳۹۹ (شناسهٔ ۴۰۸۱۱) به آن «اختیار کامل» میدهد که ضریب سهام و حقتقدم را «به هر میزانی» کم کند و خرید اعتباری را در سطح هر کد معاملاتی محدود کند.
ضریبها در عمل: چهار نمونهٔ خبری
عددهای اجراشده با متن مادهٔ ۷ یکی نیستند؛ این جدول فهرست کامل نیست و فقط گزارشهای خبری تاریخدار را میآورد:
| تاریخ | گزارش |
|---|---|
| ۲۹ بهمن ۱۳۹۹ | سنا: ابلاغ مصوبهٔ جلسهٔ نود و نهم کمیته؛ ضریب سهام ۶۰ درصد قیمت پایانی (سنا) |
| ۱۶ بهمن ۱۴۰۰ (اجرا) | افزایش از ۶۰ به ۶۵ درصد، به نقل از سنا (اقتصاد آنلاین) |
| ۲۵ اردیبهشت ۱۴۰۲ (اجرا) | ۶۰ درصد؛ ۲۹ فروردین همان سال ۵۰ درصد اعلام شده بود (نبض بورس) |
| ۱۴ شهریور ۱۴۰۵ (اجرا) | کاهش سهام از ۷۰ به ۶۵ درصد (اکو اقتصاد، ۷ شهریور ۱۴۰۵) |
زمان رسیدن ضریب به ۷۰ درصد را در گزارشهای تاریخدار نیافتیم و تا ۶ آبان ۱۴۰۵ گزارش جدیدتری هم پیدا نکردیم. سقف ۶۰ درصدی مصوبهٔ شورا هم با عددهای بعدی نمیخواند؛ ابلاغیهٔ ۱۴۰۰ به مصوبهٔ ۱۴ دی ۱۴۰۰ شورا استناد میکند که متنش در پایگاه نیست. نصابهای مواد ۴ و ۵ را هم کمیته میتواند عوض کند (مصوبهٔ ۴۰۶۹۱، بند ۵-۱): به گزارش دنیای اقتصاد (۱۷ اردیبهشت ۱۳۹۹) سقف هر مشتری حقوقی از ۱٫۵ به ۱ برابر رسید، ولی مادهٔ ۴ در پایگاه هنوز ۱٫۵ دارد؛ نمیدانیم امروز کدام اجرا میشود.
حد اعتباریِ کارگزار در سامانهٔ معاملات
این سقف جدا از اعتبار مشتری است: «حد اعتباری» هر کارگزار نزد بورس و فرابورس. مصوبهٔ ۳ آبان ۱۳۹۶ (شناسهٔ ۳۰۵۹۹) به یک کمیتهٔ ریسکی اختیار داد آن را با توجه به ریسک هر کارگزار تا ۵ برابر برای هر یک از بورس تهران و فرابورس تعیین کند؛ متن نگفته «برابر» نسبت به چه چیزی است. مصوبهٔ ۲۸ اردیبهشت ۱۴۰۱ (شناسهٔ ۵۱۰۵۵) با اشاره به «محدودیتهای فنی سامانهٔ معاملات» به کمیته اجازه داد در معاملاتی که خریدار و فروشنده نزد یک کارگزارند و در برخی معاملات عمده، سقف را تا حد لازم بالا ببرد. این مصوبهها نمیگویند حد اعتباری فقط به خرید اعتباری مشتریان مربوط است؛ به برداشت ما به خریدهای کارگزار در سامانهٔ معاملات مربوط است، نه به اعتبار هر مشتری.
اگر ارزش وثیقه کم شود: اخطاریهٔ کسری حساب تضمین
| وضعیت | طبق دستورالعمل |
|---|---|
| بدهی به مانده حساب تضمین برسد یا از آن بگذرد | کارگزار خرید اعتباری مشتری را متوقف میکند؛ مشتری «در معرض ریسک» به همهٔ کارگزاران معرفی میشود و آنها هم باید خرید اعتباری او را متوقف کنند (مادهٔ ۱۰) |
| بدهی ۱۰ درصد بیش از مانده شود | کارگزار حداکثر تا پایان روز کاری بعد اخطاریه میدهد: مانده بدهی و حساب تضمین، مبلغ کسری و مهلت تسویه (مادهٔ ۱۱) |
| پس از اخطاریه | مشتری باید بدهی را به حد مانده برساند: واریز نقد، فروش اوراق از طریق کارگزار اعتباردهنده، یا افزودن وثیقهٔ دیگر (مادهٔ ۱۲). مادهٔ ۱۲ (متن بدون تغییر) سه روز کاری میگوید و مادهٔ ۱۳ (اصلاح ۳ مرداد ۱۳۹۷) یک روز کاری؛ این دو متن با هم نمیخوانند و پایگاه آنها را هماهنگ نکرده است. مهلت تسویه را اخطاریه هم مینویسد (مادهٔ ۱۱، بند ۴) |
| کسری رفع نشود، یا بدهی در مهلت قرارداد تسویه نشود | طبق مادهٔ ۱۳ کارگزار باید هر یک از وثیقهها را به انتخاب خودش بفروشد یا نقد کند و بدهی را تسویه کند؛ مجوز دیگری لازم نیست و اعتراض مشتری، تا دستور مرجع قانونی، مانع نیست |
مادهٔ ۱۲ تکلیف مشتری را پس از اخطاریه میگوید و مادهٔ ۱۳ بیاثر بودن اعتراض و تکلیف کارگزار به فروش را. مادهٔ ۱۱ هم میگوید مانده بدهی «ده درصد بیشتر» از مانده حساب تضمین شود؛ به برداشت ما یعنی بدهی به ۱۱۰ درصد مانده برسد یا از آن بگذرد.
مثال با عددهای فرضی
سبد مشتری فرضی، شامل سهام «شرکت فرضی الف» و سهمهایی که با اعتبار خریده، به قیمت پایانی ۲۰۰ میلیون ریال میارزد. با ضریب فرضی ۵۰ درصد (عدد متن مادهٔ ۷؛ ضریب اجراشده فرق دارد) مانده حساب تضمین ۱۰۰ میلیون ریال است. کارگزار ۸۰ میلیون ریال اعتبار داده و مشتری همه را مصرف کرده؛ بدهی تجاری ۸۰ است. برای سادگی فقط همین سبد وثیقه است و کارمزد را نمیشماریم:
| وضعیت (ارزش وثیقه، مانده حساب تضمین) | نتیجه برای بدهی ۸۰ |
|---|---|
| بدون افت: ۲۰۰ و ۱۰۰ | بدهی کمتر از مانده است |
| افت ۲۰ درصد: ۱۶۰ و ۸۰ | بدهی با مانده برابر شد: توقف خرید اعتباری |
| افت ۲۵ درصد: ۱۵۰ و ۷۵ | بدهی از مانده بیشتر است ولی از ۱۱۰ درصد مانده (۸۲٫۵) کمتر: توقف بدون اخطاریه |
| افت ۳۰ درصد: ۱۴۰ و ۷۰ | بدهی از آستانهٔ ۷۷ گذشت: اخطاریه |
| قیمت بدون تغییر، ضریب از ۵۰ به ۴۰ درصد: ۲۰۰ و ۸۰ | بدهی با مانده برابر شد: توقف |
ردیف آخر نشان میدهد تغییر ضریب، بی هیچ تغییری در قیمت، همان پیامدها را دارد. در ردیف چهارم برای رساندن بدهی به ۷۰، ۱۰ میلیون ریال پول نقد کافی است؛ اما فروش سهم باید دستکم ۲۰ میلیون ریال (به قیمت پایانی) باشد، چون وثیقه را هم کم میکند: ارزش ۱۲۰، مانده ۶۰ و بدهی ۶۰.
ریسکهای خرید اعتباری سهام، بدون جانبداری
این فهرست نوشتهٔ مقررات است، جز جایی که «به برداشت ما» آمده:
- زیان سنگینتر نسبت به سرمایهٔ خود. مبلغ اعتبار ثابت میماند و افت قیمت فقط از سهم مشتری کم میشود؛ اگر فروش وثیقه کفایت نکند، بدهی میماند و کارگزار باید آن را طبق مادهٔ ۳۶ قانون بازار اوراق بهادار (رسیدگی به اختلافهای حرفهای در هیئت داوری) در مرجع صالح پیگیری کند.
- مهلت کوتاه و فروش به انتخاب کارگزار. مادهٔ ۱۳ مهلت را یک روز کاری میگوید (مادهٔ ۱۲ سه روز) و فروش وثیقه را به تشخیص کارگزار میسپارد.
- فروش همیشه شدنی نیست. متن «عوامل خارج از اراده» را بیتعریف پیشبینی کرده؛ به برداشت ما توقف نماد یا صف فروش (دامنهٔ نوسان و صف) از نمونههاست.
- هزینه و قفل شدن وثیقه. بدهی تجاری کارمزدها و هزینههای مربوط را هم دربر میگیرد؛ دستورالعمل نرخی تعیین نکرده و تسویه را تابع قرارداد دانسته است.
- محافظتها. مشتری باید همیشه به گردش حساب و فهرست اوراق حساب تضمین خود دسترسی داشته باشد (تبصرهٔ مادهٔ ۱۴)، و کارگزار در برابر خسارت ناشی از اشتباهش در اعلام بدهی مسئول است (تبصرهٔ ۱ مادهٔ ۸).
مقایسه با مارجین آمریکا
در آمریکا همین کار «مارجین» نام دارد و دو لایه است: مقررات T هیئت رزرو فدرال و قواعد FINRA. عددها مستقیم قابل مقایسه نیستند.
| موضوع | ایران و آمریکا |
|---|---|
| سقف اعتبار | ایران: حداکثر برابر مانده حساب تضمین. آمریکا: تا ۵۰ درصد بهای خرید اولیه |
| حد پس از خرید | ایران: بدهی از مانده بیشتر نشود. آمریکا: سرمایهٔ مشتری دستکم ۲۵ درصد ارزش روز |
| اطلاع از کسری | ایران: اخطاریه با مهلت (شیوهٔ ارسال در قرارداد). آمریکا: شرکت لازم نیست خبر بدهد |
منبع ستون آمریکا: صفحهٔ مارجین FINRA (خواندهٔ ۶ آبان ۱۴۰۵) و نشریهٔ سرمایهگذاران SEC (۲۰ خرداد ۱۴۰۰).
متن رسمی را از کجا بخوانیم؟
متن دستورالعمل خرید اعتباری و مصوبهها در cmr.seo.ir است؛ پیوست ۱ (نمونهٔ قرارداد) و متن ابلاغیههای ضریب را از منبع رسمی نخواندیم. قرارداد و گزارش حساب تضمین خودتان هم باید طبق تبصرهٔ مادهٔ ۱۴ در دسترس باشد؛ قواعد کلی سفارشدهی در «معاملات برخط چیست؟» آمده است.