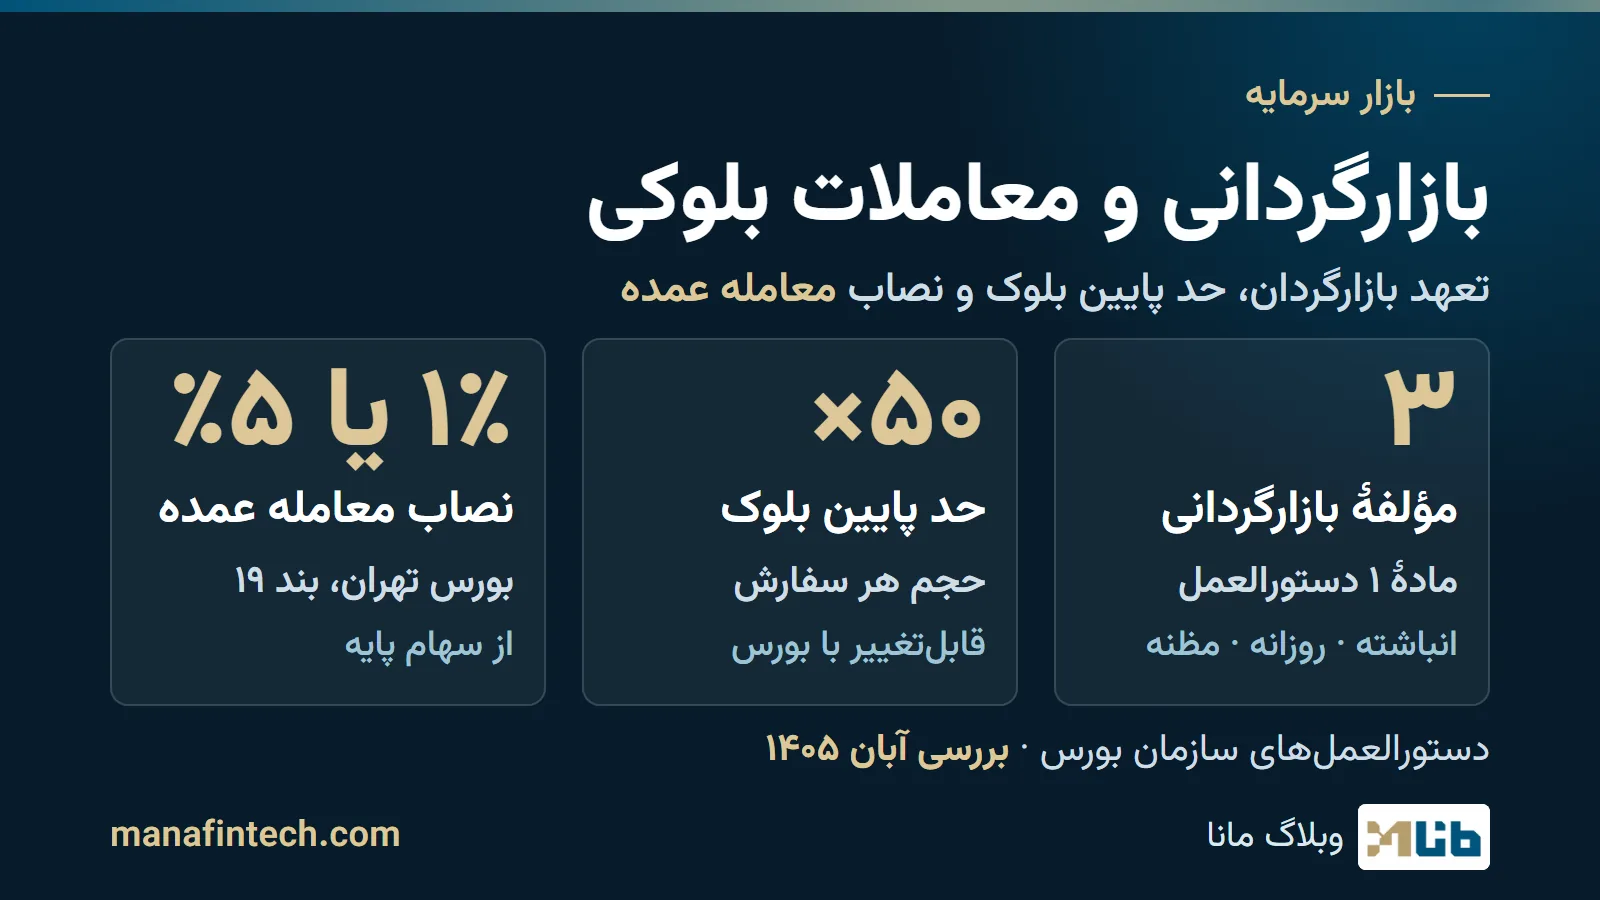
بازارگردانی چیست؟ بازارگردانی یعنی داد و ستد اوراق بهادار برای تنظیم عرضه و تقاضا، محدود کردن دامنهٔ نوسان قیمت و افزایش نقدشوندگی؛ این تعریف «فعالیت بازارگردانی» در بند «چ» مادهٔ ۱ دستورالعمل فعالیت بازارگردانی در بورس اوراق بهادار تهران و فرابورس ایران است و هر ورقه برای آن مجوز جداگانهٔ بورس میخواهد (بند «ح»). کسی که این کار را میکند بازارگردان نام دارد: همزمان سفارش خرید و فروش نگه میدارد، در چارچوب مؤلفههایی که بورس تعیین میکند. معاملهٔ عمده و معاملهٔ بلوکی موضوع دیگریاند: به اندازهٔ معامله مربوطاند، نه به تعهد نقدشوندگی، و هر دو در بازار جداگانهای انجام میشوند.
تاریخ بررسی: ۶ آبان ۱۴۰۵. متن مقررات را همان روز از پایگاه قوانین و مقررات بازار سرمایه (cmr.seo.ir) خواندیم و نسخهٔ معتبر هر متن کنارش آمده است. سایت خود بورس تهران و فرابورس را بررسی نکردیم؛ پس عددهایی که فقط بورسها اعلام میکنند، مثل پارامترهای هر نماد، در این نوشته نیست. بورس کالا و انرژی هم دستورالعمل جدا دارند و بررسی نشدند. متن رسمی و اطلاعیهٔ بورس را هم بخوانید.
بازارگردانی چیست؟ تعریف قانون و دستورالعمل
قانون بازار اوراق بهادار (مصوب آذر ۱۳۸۴؛ نسخهٔ معتبر ۲۲ اسفند ۱۴۰۲) در بند ۱۵ مادهٔ ۱ بازارگردان را «کارگزار/معاملهگری» میداند که با مجوز و با تعهد به افزایش نقدشوندگی، تنظیم عرضه و تقاضا و محدود کردن دامنهٔ نوسان قیمتِ ورقهای معین، همان ورقه را داد و ستد میکند. دستورالعمل (مصوب ۲۵ تیر ۱۳۹۹؛ نسخهٔ معتبر ۹ مرداد ۱۴۰۳) همین سه هدف را برای «فعالیت بازارگردانی» آورده است.
بازارگردانی مبتنی بر حراج یعنی چه؟
«مبتنی بر حراج» عنوان دستورالعمل نسخشدهٔ ۱۳۹۲ فرابورس بود. امروز (بند «الف» مادهٔ ۱) روشی است که بازارگردان در آن همزمان سفارش خرید و فروش ثبت میکند، با رعایت حداقل سفارش انباشته و دامنهٔ مظنه.
بازارگردان چه تعهدی دارد؟
برای هر ورقه، متقاضی باید درخواستش را طبق الگوی بورس و با رعایت پارامترهای طبقهٔ نقدشوندگی همان ورقه به بورس بدهد (مادهٔ ۴)؛ بورس هر شش ماه طبقات و حداقل پارامترها را اعلام میکند (مادهٔ ۲۰). پارامترهای مادهٔ ۴ علاوه بر سه مؤلفهٔ اصلی زیر (مادهٔ ۱)، نماد، دورهٔ بازارگردانی و دامنهٔ نوسان قیمت را هم دربر میگیرد:
| مؤلفه | معنی در دستورالعمل |
|---|---|
| حداقل سفارش انباشته | حداقل تعداد ورقهای که بازارگردان باید تا ایفای تعهد روزانه در سفارشهای خرید و فروش خود، درون دامنهٔ مظنه، نگه دارد |
| دامنهٔ مظنه | بیشینهٔ فاصلهٔ درصدی میان پایینترین قیمت خرید و بالاترین قیمت فروشی که هر کدام به حداقل سفارش انباشته برسد؛ نسبت به همان قیمت خرید حساب میشود |
| حداقل معاملات روزانه | اگر بازارگردان در یک روز این تعداد را، با رعایت دیگر تعهدها، معامله کند، تعهد آن روز ایفا شده است |
مثال فرضی: «نماد فرضی الف» حداقل سفارش انباشتهٔ ۱۰۰٬۰۰۰ سهم و دامنهٔ مظنهٔ ۴ درصد دارد. سفارشهای خرید بازارگردان، از بالاترین قیمت تا ۱۰٬۰۰۰ ریال، روی هم ۱۰۰٬۰۰۰ سهم میشود و سفارشهای فروشش، از پایینترین قیمت تا ۱۰٬۴۰۰ ریال، روی هم ۱۰۰٬۰۰۰ سهم. فاصلهٔ این دو قیمت ۴۰۰ ریال است، یعنی ۴ درصدِ ۱۰٬۰۰۰، و در حد مجاز میماند. اگر فروشها تا ۱۰٬۵۰۰ ریال بالا بروند، فاصله ۵ درصد میشود و طبق تبصرهٔ مادهٔ ۱۲، همین بهتنهایی یعنی تعهد ایفا نشده. پس از اجرای بخشی از سفارشها هم، ترمیم حداقل سفارش انباشته ظرف ۵ دقیقه لازم است (مادهٔ ۱۸؛ بورس میتواند این مهلت را با اطلاعرسانی ۵ روز کاری قبل تغییر دهد).
قاعدههای سفارشگذاری (مواد ۱۲، ۱۳ و ۲۹):
- قیمت سفارشها درون دامنهٔ مجاز نوسان باشد و در هر جلسه سفارش «روز» ثبت شود؛
- خرید و فروش همزمان نگه داشته شود و حجم هر سمت دستکم ۵۰ درصد سمت دیگر باشد (پس از ایفای حداقل معاملات روزانه، ۹۰ درصد)؛
- ثبت سفارشِ همجهت با صف خرید و فروش مجاز نیست؛ در قیمت برابر هم سفارش بازارگردان از سفارش دیگر مشتریان اولویت کمتری دارد.
حداقل دورهٔ تعهد شش ماه است و کنار رفتن زودتر منوط به معرفی جایگزین و موافقت بورس است (مادهٔ ۲۴).
از ۱ دی ۱۴۰۴ حجم مبنا یک سهم است و مقررات گرهٔ معاملاتی اعمال نمیشود (مصوبهٔ ۲۵ آذر ۱۴۰۴ هیئتمدیرهٔ سازمان). به برداشت ما تعهد مادهٔ ۱۶ دستورالعمل بازارگردانی (حضور در حراج ناپیوسته برای رفع گره) تا وقتی گره اعمال نمیشود موضوعی ندارد، هرچند مواد ۱۵ (تبصرهٔ ۳)، ۱۶ و ۲۲ هنوز به گره و حجم مبنا اشاره دارند.
بازارگردان کیست و چه کسانی میتوانند بازارگردان شوند؟
مادهٔ ۲ سه گروه را مجاز میداند: صندوقهای سرمایهگذاری اختصاصی بازارگردانی، شرکتهای تأمین سرمایه و سایر دارندگان مجوز کارگزار/معاملهگری. صندوقها و کارگزار/معاملهگرها عضو کانون کارگزاران و شرکتهای تأمین سرمایه عضو کانون نهادهای سرمایهگذاری ایران میشوند و بعد برای هر ورقه از بورس مجوز میگیرند؛ بورس حداکثر ظرف ۴ روز کاری پاسخ میدهد (مواد ۳ تا ۵). بازارگردان فقط در «کد اختصاصی بازارگردانی» معامله میکند (مادهٔ ۶).
چه کسی بازارگردان میخواهد؟ مصوبهٔ شمارهٔ پایگاه ۴۰۸۹۳ (نسخهٔ معتبر ۲۷ فروردین ۱۴۰۳) همهٔ ناشران بازار اول بورس تهران را موظف میکند در مهلت بورس بازارگردان معرفی کنند؛ برای بازارهای دیگر، بورس یا فرابورس تشخیص میدهد. در عرضهٔ اولیه هم تفاوت سهام عرضهشده با حدنصاب هیئت پذیرش به کد بازارگردان میرود (مادهٔ ۱۱؛ مراحل عرضهٔ اولیه).
صندوق بازارگردانی (اختصاصی بازارگردانی) چیست؟
دستورالعمل تأسیس و فعالیت صندوقهای سرمایهگذاری (نسخهٔ معتبر ۲۰ تیر ۱۴۰۵) در مادهٔ ۲ این نوع را صندوقی میداند که منابع جمعشده از سرمایهگذاران را به بازارگردانی ورقههای مشخصشده در امیدنامه اختصاص میدهد. نکتههای همین دستورالعمل:
- نام صندوق باید «اختصاصی بازارگردانی» را داشته باشد (بند ۵ مادهٔ ۸)؛
- فقط ساختار صدور و ابطال ممکن است، پس واحدها مثل ETF در بورس معامله نمیشود (تبصرهٔ ۱ مادهٔ ۴)؛
- حداقل سرمایه یکهزارم ارزش بازار ورقههای مورد بازارگردانی در زمان درخواست موافقت اصولی است، به شرط آنکه از ۲۵ میلیارد ریال کمتر نباشد (تبصرهٔ ۵ مادهٔ ۶).
طبق مصوبهٔ ۳۰۴۶۳ این صندوقها از سازمان بورس مجوز معاملهگری و بازارگردانی میگیرند و مجوز معاملهگری فقط برای سهمی معتبر است که صندوق تعهد بازارگردانیاش را بر عهده دارد. انواع دیگر صندوق: «صندوقهای قابل معامله (ETF): NAV، حباب و انواع صندوق».
بازارگردانی با دستکاری قیمت چه فرقی دارد؟
بند ۳ مادهٔ ۴۶ قانون بازار اوراق بهادار برای هر شخصی که اقدامش «نوعاً» به ایجاد ظاهری گمراهکننده از روند معاملات، ایجاد قیمتهای کاذب یا اغوای دیگران به معامله منجر شود، مجازات تعیین کرده است: حبس تعزیری سه ماه تا یک سال یا جزای نقدی دو تا پنج برابر سود بهدستآمده یا زیان متحملنشده، یا هر دو. به برداشت ما ملاک قانون نتیجهٔ کار است، نه عنوان آن؛ پس مجوز بازارگردانی از این ماده مصونیت نمیآورد، و خود دستورالعمل هم حالت ظن دستکاری قیمت را پیشبینی کرده است (تبصرهٔ ۲ مادهٔ ۲۷). بازارگردانی هم برای محدود کردن نوسان قیمت است، اما در قالبی تعریف شده که این چهار ویژگی را دارد:
- مجوز و اعلام: مجوز بورس برای ورقه و دورهٔ مشخص است و مشخصات بازارگردان پیش از شروع اعلام میشود (تبصرهٔ ۳ مادهٔ ۵)؛
- حساب جدا: معامله فقط در کد اختصاصی بازارگردانی است (مادهٔ ۶)؛
- قاعدهٔ سفارش: همان قاعدههای بخش پیش (مواد ۱۲ و ۲۹)؛
- نظارت و ضمانت اجرا: بورس نظارت میکند (مادهٔ ۳۰)، میتواند فعالیت را محدود کند (مادهٔ ۱۳ مکرر) و در ظن دستکاری قیمت یا استفاده از اطلاعات نهانی تا ۵ روز کاری متوقف کند و تخلف را فوری به مرجع رسیدگی بدهد (تبصرهٔ ۲ مادهٔ ۲۷).
به برداشت ما بازارگردانی از این جهت متفاوت است که خود قانون محدود کردن دامنهٔ نوسان را هدف مجاز آن میداند (بند ۱۵ مادهٔ ۱) و برایش چارچوب نوشته است؛ مجوز بهتنهایی معاملهای را قانونی نمیکند، رفتار در چارچوب همین قواعد قانونی میماند. دربارهٔ رفتار هر بازارگردان مشخص مرجع رسیدگی تشخیص میدهد و این نوشته دربارهٔ هیچ نماد یا بازارگردانی قضاوت نمیکند (نهادهای ناظر).
معاملهٔ عمده و معاملهٔ بلوکی چه فرقی با معاملهٔ عادی دارند؟
در بازار عادی حجم هر سفارش سقف دارد که هیئتمدیرهٔ بورس تعیین میکند (تبصرهٔ ۴ مادهٔ ۲۳)، و قیمت باید درون دامنهٔ نوسان روزانه بماند. برای حجمهای بزرگ دو بازار جدا ساخته شده است. تعریفها از دستورالعمل معاملات بورس تهران (۱۷ فروردین ۱۴۰۵) و دستورالعملهای بلوک (بورس تهران و فرابورس؛ ۱۶ بهمن ۱۴۰۲) است؛ تاریخها نسخهٔ معتبر هر متناند.
معاملهٔ عمده چیست؟
بند ۱۹ مادهٔ ۱ دستورالعمل بورس تهران معاملهٔ عمده را اینطور تعریف میکند: اگر سهام پایهٔ شرکت بیش از ۳ میلیارد سهم باشد، معاملهای که دستکم ۱ درصد سهام پایه را (سهام یا حقتقدم) دربر بگیرد؛ و اگر سهام پایه ۳ میلیارد سهم یا کمتر باشد، معاملهای که دستکم ۵ درصد آن را دربر بگیرد. سهام پایه مجموع سهام ثبتشدهٔ ناشر است (بند ۱۲). مثال فرضی: «شرکت فرضی الف» با ۲ میلیارد سهم پایه، نصاب ۵ درصد یعنی ۱۰۰ میلیون سهم دارد. فرابورس همین ۱ و ۵ درصد را بر پایهٔ «سرمایهٔ پایه» و مرز یک میلیارد سهم میآورد (بند ۳۴ مادهٔ ۱).
شورای عالی بورس در ضوابط متقاضیان خرید (نسخهٔ معتبر ۱۴ دی ۱۴۰۰) سه نوع معاملهٔ عمده را از هم جدا کرده است: کنترلی (امکان کنترل شرکت)، مدیریتی غیرکنترلی (امکان انتصاب دستکم یک مدیر) و غیرمدیریتی. «معاملهٔ عمدهٔ شرایطی» آن است که تسویهاش طبق شرایط اطلاعیهٔ عرضه، مثلاً اقساطی، انجام شود؛ حداقل حصهٔ نقدی در همهٔ معاملات عمده ۱۰ درصد است (بند ۵ مادهٔ ۳۴). روش کار طبق فصل ۱۰:
- معامله در بازار معاملات عمده است و دامنهٔ نوسان و محدودیت حجمی ندارد؛ عرضه یکجا و از یک فروشنده است (مواد ۳۲ و ۳۳)؛
- درخواست کتبی فروش (قیمت پایه، تعداد، شرایط) دستکم ۱۰ روز کاری (کنترلی و مدیریتی) یا ۵ روز کاری (غیرمدیریتی) و حداکثر ۶۰ روز تقویمی پیش از عرضه ثبت میشود و، در صورت انطباق با مقررات، در سایت بورس اعلام میشود (مواد ۳۴ تا ۳۶)؛
- خریدار باید هشت معیار ضوابط شورا را داشته باشد (توان مالی فقط در معاملات شرایطی بررسی میشود)؛
- کارگزار خریدار پیش از ثبت سفارش باید معادل ۱۰ درصد ارزش معامله به قیمت پایه را نقد یا با ضمانتنامهٔ بانکی از مشتری بگیرد و تأییدیهٔ سپردهگذاری مرکزی را به بورس بدهد (تبصرهٔ مادهٔ ۴۲)؛
- در رقابت هر کارگزار خریدار فقط یک سفارش میدهد، با همان تعداد سهم اطلاعیهٔ عرضه؛ اگر از ثبت بهترین سفارش خرید ۱۵ دقیقه بگذرد و سفارش بالاتری نیاید، فروش به همان سفارش انجام میشود، به شرط اینکه قیمتش دستکم برابر قیمت پایه باشد (مواد ۴۲، ۴۴ و ۴۷).
معاملهٔ بلوکی (معاملات بلوک) چیست؟
بند ۱ مادهٔ ۱ دستورالعمل بلوک میگوید معاملهٔ بلوک معاملهای است که تعداد سهام یا حقتقدم در آن از ۵۰ برابر محدودیت حجم هر سفارش در بازار عادی بزرگتر و از نصابهای معاملهٔ عمده کوچکتر باشد. همین بند میگوید هیئتمدیرهٔ بورس میتواند حداقلهای معاملهٔ بلوک را تغییر دهد و پس از اطلاعرسانی اعمال کند؛ پس «۵۰ برابر» عدد متن مصوب ۱۶ بهمن ۱۴۰۲ است. عدد محدودیت حجم سفارش هم در دستورالعمل نیامده؛ حد پایین بلوک را از اطلاعیهٔ بورس بخوانید. مثال فرضی: اگر محدودیت حجم سفارش «شرکت فرضی الف» یک میلیون سهم باشد، بلوک یعنی بیش از ۵۰ میلیون و کمتر از ۱۰۰ میلیون سهم.
معاملات بلوک در نمادی جدا انجام میشود و در قیمت پایانی و شاخصها لحاظ نمیشود؛ دامنهٔ نوسانش همان بازار عادی است و فقط سفارش محدود پذیرفته میشود (مواد ۳ تا ۵). یک کارگزار پیشنهاد خرید یا فروش را با قیمت معین ثبت میکند، کارگزار دیگر آن را برای مشتری خود میپذیرد و پس از تأیید بورس معامله ثبت میشود. پیشنهاد خرید نمیتواند به قیمتی برابر یا بالاتر از بهترین پیشنهاد فروش ثبت شود (و برعکس)؛ کارگزار باید اول به پیشنهاد بهتر پاسخ دهد (تبصرهٔ ۱ مادهٔ ۷). تسویه «صرفاً نقدی» یا «با امکان تسویه خارج از پایاپای» است؛ روش دوم فقط بین دو طرف حقوقی ممکن است، با استثناهایی در تبصرهٔ ۱ مکرر مادهٔ ۷، و کارگزار فروشنده باید تأییدیهٔ حسابرس دربارهٔ طلب یا معاملهٔ درونگروهی دو طرف را به بورس بدهد (تبصرهٔ ۲).
اگر معاملات بلوکی ۹۰ روز اخیر این ظن را ایجاد کنند که یک معاملهٔ عمده به چند بلوک خرد شده است، مدیرعامل بورس تهران میتواند معاملهٔ بلوکی تازه را حداکثر تا پایان همان روز تأیید نکند (بند ۴ مکرر ۱ مادهٔ ۳۰ دستورالعمل معاملات).
مقایسهٔ بلوک و عمده در یک نگاه
| ویژگی | عادی، بلوک و عمده (بورس تهران) |
|---|---|
| اندازه | عادی: هر سفارش تا سقف حجم. بلوک: بیش از ۵۰ برابر محدودیت حجم سفارش (بورس میتواند تغییر دهد) و کمتر از نصاب عمده. عمده: دستکم ۱ درصد سهام پایه (پایهٔ بیش از ۳ میلیارد سهم) یا ۵ درصد (تا ۳ میلیارد سهم) |
| بازار | عادی: بازار عادی. بلوک: بازار بلوک، نماد جدا. عمده: بازار معاملات عمده، جدا |
| دامنهٔ نوسان | عادی و بلوک: دامنهٔ نوسان روزانه. عمده: اعمال نمیشود |
آنچه تأیید نکردیم
- عددهای بورسها: پارامترهای هر نماد، طبقات نقدشوندگی، محدودیت حجم سفارش و اثر امروز مادهٔ ۲۲ دستورالعمل بازارگردانی (حجم مبنا) را در اطلاعیهٔ بورس ببینید.
- فرابورس: متن تلفیقی دستورالعمل معاملات فرابورس هنوز تعریف درصدی قدیمی بلوک دارد؛ ملاک ما مادهٔ ۸ دستورالعمل بلوک فرابورس است که جای آن را میگیرد.
جمعبندی
بازارگردانی تعهد نقدشوندگی است؛ معاملهٔ عمده و بلوک دربارهٔ اندازهاند و هر کدام بازار و نصاب خودشان را دارند.
این نوشته خلاصهای آموزشی از مقررات تا تاریخ بازبینی است و جایگزین متن رسمی مقررات یا مشاورهٔ حقوقی نیست.