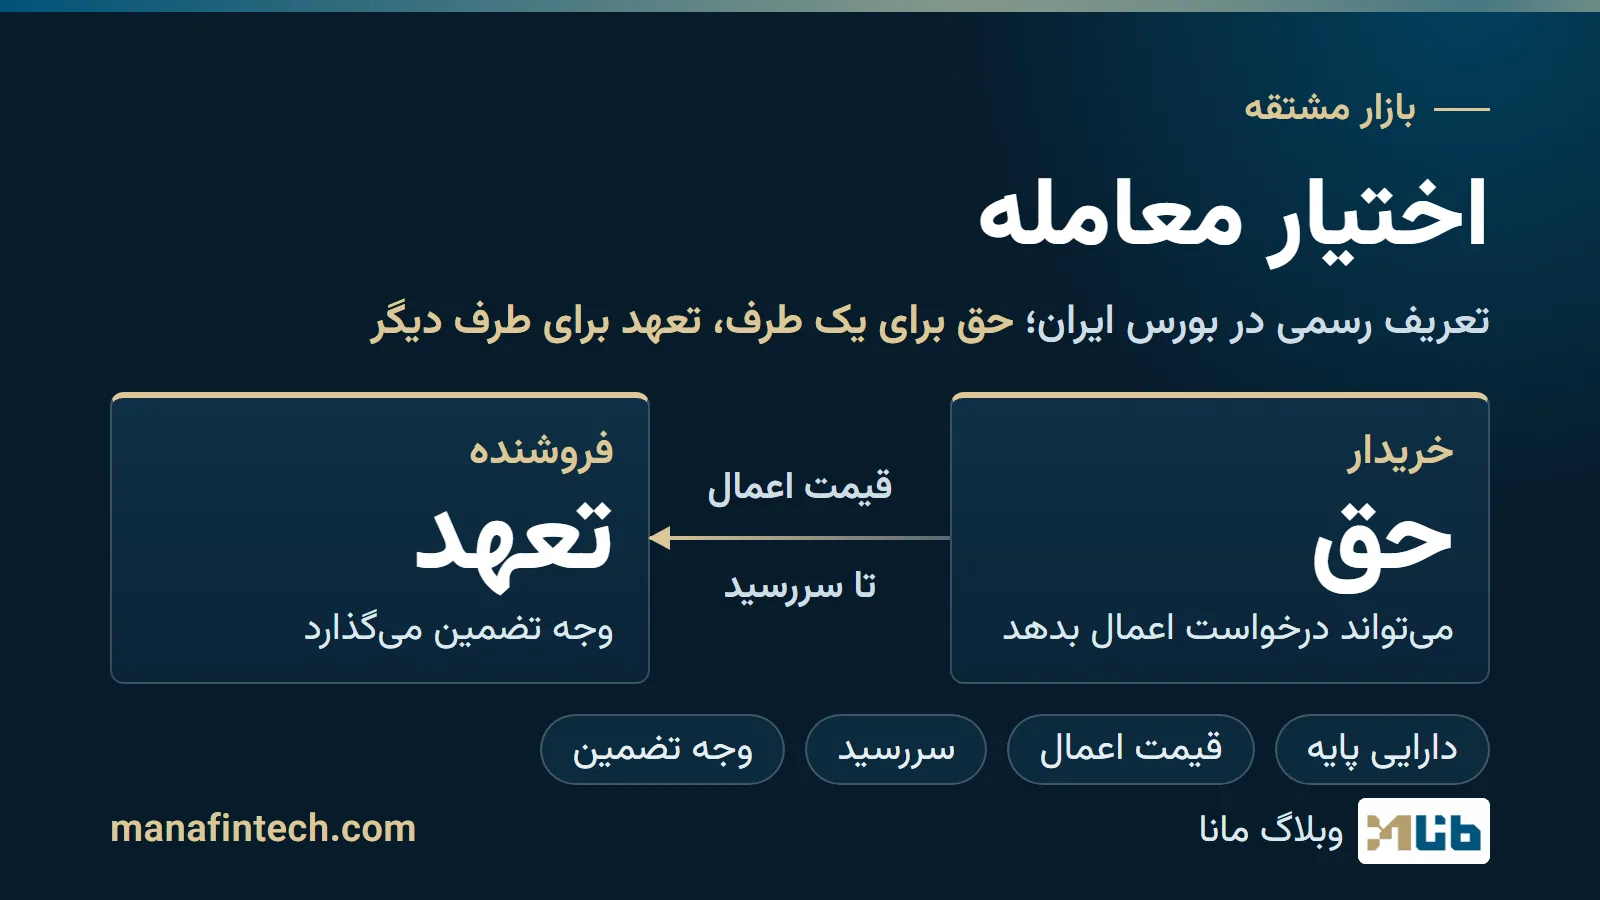
اختیار معامله چیست؟ طبق دستورالعمل معاملات قرارداد اختیار معامله در بورس اوراق بهادار تهران و فرابورس ایران (بند ۴۳ ماده ۱)، اختیار معامله ورقهای بهادار است که فروشندهٔ آن متعهد میشود در صورت درخواست خریدار، تعداد مشخصی از دارایی پایه را به «قیمت اعمال» معامله کند. خریدار میتواند در زمان یا زمانهای معینی این معامله را انجام دهد و در برابر این تعهد مبلغی به فروشنده میپردازد. یعنی خریدار «حق» دارد و فروشنده «تعهد». اگر آن حق، خرید دارایی پایه باشد قرارداد «اختیار خرید» است و اگر فروش باشد «اختیار فروش». «قرارداد آتی» ابزار دیگری در همان بازار است که در آن هر دو طرف متعهدند. این نوشته تعریفها، تفاوتها و تاریخهای رسمی را از متن مصوبهها و دستورالعملها نقل میکند و توصیهٔ سرمایهگذاری نیست.
نکتهٔ ریسک: معامله در بازار مشتقه پیچیده است و ریسک خریدار و فروشنده یکسان نیست. خریدار ممکن است همهٔ مبلغی را که برای قرارداد پرداخته از دست بدهد. فروشنده تا بستن موقعیت یا تا سررسید متعهد میماند؛ اگر موجودی حسابش از «حداقل وجه تضمین» کمتر شود، باید وجه تضمین را تکمیل کند یا موقعیتش بسته میشود. هر مشتری پیش از آغاز فعالیت در این بازار باید بیانیهٔ ریسک را نزد کارگزار امضا کند؛ جزئیات در بخش «وجه تضمین و بیانیهٔ ریسک» آمده است.
اختیار معامله در بورس ایران چیست؟ تعریف رسمی و واژهها
قانون بازار اوراق بهادار (مصوب ۱ آذر ۱۳۸۴ مجلس) «بازار مشتقه» را بازاری مینامد که قراردادهای آتی و اختیار معامله در آن داد و ستد میشود، و تصویب ابزارهای مالی جدید را به شورای عالی بورس سپرده است. شورا در مصوبهٔ ۵ مرداد ۱۳۸۸ (اصلاحشده در ۱۷ آذر ۱۳۹۴) «اوراق اختیار معامله» را ابزار مالی تصویب کرد: اوراق بهاداری که میتواند اختیار فروش یا اختیار خرید باشد و در بورسها یا بازارهای خارج از بورس قابل معامله است.
قواعد اجرایی را هیئت مدیرهٔ سازمان بورس در دستورالعملهایی جداگانه تصویب کرده است. برای بورس تهران و فرابورس، دستورالعمل معاملات قرارداد اختیار معامله (تصویب ۲۶ اردیبهشت ۱۳۹۷؛ آخرین اصلاح ۹ تیر ۱۴۰۴) مرجع اصلی این نوشته است. واژههای کلیدی آن چنیناند:
| واژه | معنی در دستورالعمل |
|---|---|
| دارایی پایه | داراییای که قرارداد بر آن استوار است؛ یک ورقهٔ بهادار یا سبدی از اوراق بهادار |
| قیمت اعمال | قیمت توافقی خریدار و فروشنده برای خرید یا فروش دارایی پایه |
| اندازهٔ قرارداد | تعداد دارایی پایهای که فروشنده خرید یا فروش آن را تعهد میکند |
| سررسید | تاریخی که پس از آن قرارداد منقضی میشود |
| موقعیت باز | خالص موقعیتهای مشتری در هر نماد؛ موقعیت باز خرید یعنی ادامهٔ حق و موقعیت باز فروش یعنی ادامهٔ تعهد |
| بستن موقعیت | پایان تعهد فروشنده با گرفتن موقعیت خرید در همان نماد، یا پایان حق خریدار با گرفتن موقعیت فروش در همان نماد |
| وجه تضمین | وجهی که برای جلوگیری از امتناع از ایفای تعهد، از دارندهٔ موقعیت باز فروش گرفته میشود |
| اتاق پایاپای | واحدی در شرکت سپردهگذاری مرکزی که وجه تضمین، تسویه و اعمال قراردادها را انجام میدهد |
اختیار خرید، اختیار فروش و برچسبهای «در سود»، «بیتفاوت» و «در زیان»
طبق دستورالعمل، «قرارداد اختیار معامله خرید» ورقهای بهادار است که به دارندهٔ آن اختیار خرید دارایی پایه را میدهد و «قرارداد اختیار معامله فروش» اختیار فروش آن را. دستورالعمل برای مقایسهٔ قیمت اعمال با «قیمت مبنای دارایی پایه» سه برچسب هم دارد. قیمت مبنا را بورس تعیین میکند و روش تعیین آن در مشخصات هر قرارداد اعلام میشود. بورس در نخستین روز هر سررسید از هر سه حالت دستکم یک قرارداد درج میکند (ماده ۷).
مثال با شرکت فرضی الف: اندازهٔ قرارداد ۱٬۰۰۰ سهم و قیمت مبنای دارایی پایه ۵٬۰۰۰ ریال. این اعداد فرضیاند و به هیچ نماد واقعی مربوط نیستند.
| قیمت اعمال | وضعیت طبق تعریف دستورالعمل |
|---|---|
| ۴٬۵۰۰ ریال | اختیار خرید: در سود؛ اختیار فروش: در زیان |
| ۵٬۰۰۰ ریال | هر دو: بیتفاوت |
| ۵٬۵۰۰ ریال | اختیار خرید: در زیان؛ اختیار فروش: در سود |
این برچسبها فقط قیمت اعمال را با قیمت مبنا مقایسه میکنند. مبلغی که خریدار برای قرارداد پرداخته و کارمزدها در آنها لحاظ نشده است؛ پس «در سود» نام یک وضعیت قیمتی است، نه سود کسی. دستورالعمل سه ارزش هم تعریف کرده که هر کدام از ضرب اندازهٔ قرارداد در یک قیمت به دست میآید. برای قرارداد اختیار فروش با قیمت اعمال ۵٬۵۰۰ ریال و قیمت قرارداد ۶۵۰ ریال (باز هم فرضی) اینها چنیناند:
| ارزش | محاسبه |
|---|---|
| ارزش اعمال (قیمت اعمال) | ۱٬۰۰۰ × ۵٬۵۰۰ = ۵٬۵۰۰٬۰۰۰ ریال |
| ارزش بازار دارایی پایه (قیمت مبنا) | ۱٬۰۰۰ × ۵٬۰۰۰ = ۵٬۰۰۰٬۰۰۰ ریال |
| ارزش معاملاتی (قیمت قرارداد) | ۱٬۰۰۰ × ۶۵۰ = ۶۵۰٬۰۰۰ ریال |
اعمال و تسویه: نقدی یا فیزیکی
اعمال فقط به درخواست دارندهٔ موقعیت باز خرید انجام میشود (ماده ۱۰). بقیهٔ قواعد در دستورالعمل چنین است:
- سبک اعمال. هر قرارداد یک «سبک اعمال» دارد که در مشخصاتش اعلام میشود: اعمال تا آخرین روز معاملاتی، فقط در آخرین روز یا در برخی روزها (ماده ۴). در واژهنامهٔ FINRA قراردادی که در هر زمان تا سررسید قابل اعمال است «آمریکایی» و قراردادی که فقط در بازهای از روز سررسید قابل اعمال است «اروپایی» نامیده میشود؛ دستورالعملهای ایران این دو برچسب را به کار نبردهاند و «سبک اعمال» را باید در مشخصات هر نماد دید.
- دو زمان تسویه. هر قرارداد یک زمان تسویهٔ نقدی و یک زمان تسویهٔ فیزیکی دارد. در تسویهٔ فیزیکی دارایی پایه منتقل و ارزش اعمال پرداخت میشود؛ در تسویهٔ نقدی مابهالتفاوت ارزش اعمال و ارزش بازار دارایی پایه بین حسابها جابهجا میشود و این روش فقط برای قراردادهای «در سود» ممکن است (ماده ۳۷). نوع تسویه را دارندهٔ موقعیت باز خرید در درخواست اعمال اعلام میکند (ماده ۳۸).
- تأمین پیش از اعمال. برای اعمال فیزیکی اختیار خرید، دارنده باید ارزش اعمال و هزینهها را تأمین کند و برای اختیار فروش، دارایی پایه باید در کد مالکیت او باشد (تبصرهٔ ۲ ماده ۳۸).
- اقدام شرکتی. افزایش سرمایهٔ ناشر دارایی پایه، قیمت اعمال و اندازهٔ قرارداد و سقف موقعیتها را تعدیل میکند؛ تصویب تقسیم سود نیز قیمت اعمال را تعدیل میکند (مواد ۴۵ و ۴۶). بورس تغییرات را پیش از بازگشایی نماد در سایت خود اعلام میکند؛ زمانبندی سود در «مجمع و سود نقدی» آمده است.
- توقف نماد. توقف و بازگشایی نماد اختیار معامله همزمان با دارایی پایه است. دامنهٔ نوسان هر نماد هم جزو «محدودیتهای معاملاتی» در مشخصات قرارداد است (این مفهوم را در «دامنهٔ نوسان بورس چیست و چند درصد است؟» بخوانید).
مشخصات هر زیرگروه همماه (مجموعهٔ قراردادهای یک دارایی پایه که سررسید یکسان دارند) را بورس دستکم یک روز کاری پیش از نخستین روز معاملاتی، تا ساعت ۱۴، در سایت رسمی خود اعلام میکند (ماده ۳). چرخهٔ سفارش در «سفارش در بورس چگونه اجرا میشود؟» توضیح داده شده است.
وجه تضمین و بیانیهٔ ریسک
تفاوت اصلی خریدار و فروشنده در وجه تضمین است:
- خریدار. ثبت سفارش منوط به وجود ارزش معاملاتی قرارداد و هزینههای معاملاتی در حساب عملیاتی مشتری نزد کارگزار است (مواد ۱۸ و ۲۹). طبق ضوابط پیوست دستورالعمل، موقعیت باز خرید، چه اختیار خرید و چه اختیار فروش، وجه تضمین لازم ندارد.
- فروشنده. هنگام گرفتن موقعیت فروش باید «وجه تضمین اولیه» بگذارد؛ ضوابط پیوست استثناهایی هم دارد، مثلاً وقتی موقعیت فروش یک موقعیت باز خرید را میبندد، وجه تضمین اولیه لازم نیست. پس از پایان معاملات هر روز، اتاق پایاپای حسابها را بهروز میکند و وجه تضمین لازم هر قرارداد را به کارگزار گزارش میدهد؛ کارگزار بر پایهٔ این گزارش و خالص موقعیتهای مشتری در هر نماد، «وجه تضمین لازم» او را حساب میکند (ماده ۳۲). فرمولها در پیوست دستورالعمل است و درصدهای آن را اتاق پایاپای تعیین میکند.
- کمبود وجه تضمین. اگر موجودی حساب از «حداقل وجه تضمین» (نسبتی از وجه تضمین لازم که اگر موجودی از آن کمتر شود، اخطاریه صادر میشود) کمتر شود، کارگزار باید پیش از آغاز جلسهٔ روز بعد اخطاریه بفرستد. مشتری تا یک ساعت پیش از پایان آن جلسه باید وجه تضمین را تکمیل کند یا موقعیتهایش را ببندد؛ در غیر این صورت کارگزار تا پایان همان جلسه موقعیتها را میبندد. تا جبران کمبود، افزایش موقعیت فروش ممکن نیست (ماده ۳۲، بندهای «ه» و «و»، و ماده ۳۳).
پیش از فعالیت در بازار مشتقه، همهٔ مشتریان باید فرم بیانیهٔ ریسک و قرارداد میان مشتری و کارگزار را نزد کارگزار تکمیل و امضا کنند (ماده ۱۷). به تعریف دستورالعمل (بند ۱۸ ماده ۱)، بیانیهٔ ریسک فرمی است که نشان میدهد مشتری از ریسک معامله و همهٔ قوانین و مقررات مربوط آگاه است و آنها را کاملاً میپذیرد.
FINRA دربارهٔ بازار آمریکا مینویسد زیان بیشینهٔ خریدار همان مبلغ پرداختشده است، اما فروشنده ممکن است زیان ببیند و در فروش اختیار خرید بدون دارایی پایه، زیان بیشینه از نظر نظری نامحدود است. قواعد ایران، از جمله وجه تضمین و سقف موقعیتها، را دستورالعمل و مشخصات هر قرارداد تعیین میکند؛ ولی در تعریف رسمی ایران هم خریدار حق دارد و فروشنده تعهد، پس ریسک این دو یکسان نیست.
قرارداد آتی چیست و با اختیار معامله چه فرقی دارد؟
شورای عالی بورس در ۱ بهمن ۱۳۸۶ قرارداد آتی را ابزار مالی تصویب کرد: فروشنده تعهد میکند در سررسید معین مقدار معینی از کالای مشخص را به قیمتی که هنگام انعقاد قرارداد تعیین میشود بفروشد و طرف دیگر متعهد میشود آن را بخرد. هر دو طرف مبلغی را بهعنوان وجه تضمین نزد کارگزار یا اتاق پایاپای میگذارند و آن را متناسب با تغییر قیمت آتی تعدیل میکنند.
دستورالعمل معاملات قرارداد آتی در بورس تهران و فرابورس (تصویب ۱۶ اسفند ۱۳۹۶؛ آخرین اصلاح ۹ تیر ۱۴۰۴) قرارداد آتی را بر پایهٔ «دارایی پایه» (ورقهٔ بهادار یا سبدی از اوراق بهادار) تعریف میکند و «تسویهٔ روزانه» را هم توضیح میدهد: جابهجایی وجوه ناشی از بهروزرسانی حسابها پس از معاملات هر روز. تسویهٔ نهایی یا نقدی است، بر پایهٔ آخرین قیمت تسویهٔ روزانه، یا فیزیکی، یعنی انتقال دارایی پایه و پرداخت ارزش بازار قرارداد آتی.
| ویژگی | اختیار معامله و قرارداد آتی |
|---|---|
| حق یا تعهد | اختیار معامله: خریدار حق دارد و فروشنده متعهد است. قرارداد آتی: هر دو طرف متعهدند. |
| وجه تضمین | اختیار معامله: از دارندهٔ موقعیت باز فروش گرفته میشود. قرارداد آتی: از هر دو طرف. |
| محاسبهٔ روزانه | اختیار معامله: وجه تضمین لازم هر روز پس از معاملات محاسبه میشود. قرارداد آتی: تسویهٔ روزانه انجام میشود. |
| پایان کار | اختیار معامله: اعمال به درخواست دارندهٔ موقعیت باز خرید. قرارداد آتی: تسویهٔ نهایی نقدی یا فیزیکی در سررسید. |
اختیار معامله تبعی: اوراق اختیار فروش تبعی چیست؟
«اوراق اختیار فروش تبعی» ساختاری جداگانه دارد و دستورالعملی مستقل (تصویب ۱۴ شهریور ۱۳۹۷؛ نسخهٔ معتبر ۹ مرداد ۱۴۰۳) هم دارد. طبق آن، خریدار اوراق حق دارد تعداد مشخصی از دارایی پایه را مطابق «اطلاعیهٔ عرضه» در سررسید بفروشد (بند ۴ ماده ۱). شورا در مصوبهٔ ۱۶ مرداد ۱۳۹۱ از «اوراق اختیار معامله تبعی» نام برده و دستورالعملی که یک روز بعد تصویب شد، «اوراق اختیار فروش تبعی» را شرح میدهد. همین دستورالعمل «اوراق اختیار خرید تبعی» را هم تعریف میکند: ورقهای که در طرح تأمین مالی، اختیار خرید دارایی پایه را به عرضهکنندهٔ اوراق اختیار فروش میدهد (بند ۳ ماده ۱). تفاوتهای ساختاری آن با اختیار معاملهٔ معمول چنین است:
- عرضهکننده. اوراق را شخصی عرضه میکند که بورس تأییدش کرده است. «کمیتهٔ انتشار» (نمایندگان سازمان بورس، بورس و شرکت سپردهگذاری مرکزی) توانایی مالی او را میسنجد و وثیقه را تعیین میکند (مواد ۵ و ۶)؛ وثیقه نزد شرکت سپردهگذاری مرکزی میماند (ماده ۹).
- روش عرضه. عرضهٔ اوراق در بورس به روش حراج انجام میشود (ماده ۱۰).
- سقف خرید. خریدار نمیتواند بیش از تعداد دارایی پایهای که در اختیار دارد از این اوراق بخرد (ماده ۲۲).
- اعمال. دارنده باید از طریق کارگزار درخواست اعمال بدهد، وگرنه اوراقش اعمالنشده میماند (ماده ۲۴). طبق شرایط تسویهٔ اطلاعیهٔ عرضه، در اعمال یا دارایی پایه به قیمت اعمال به عرضهکننده منتقل میشود یا عرضهکننده مابهالتفاوت قیمت اعمال و قیمت مبنا را نقد میپردازد.
تاریخچه: اختیار معامله و قرارداد آتی در بازار سرمایهٔ ایران
این تاریخها تاریخ تصویب یا انتشارند، نه لزوماً روز نخستین معامله؛ فقط ردیفهای آذر ۱۳۹۵ و ۳۰ مهر ۱۳۹۶ دربارهٔ آغاز معاملهاند.
| تاریخ | رویداد |
|---|---|
| ۱ آذر ۱۳۸۴ | مجلس قانون بازار اوراق بهادار را تصویب کرد؛ «بازار مشتقه» در آن تعریف شده است. |
| ۱ بهمن ۱۳۸۶ | شورای عالی بورس قرارداد آتی را ابزار مالی تصویب کرد. |
| ۱۹ اسفند ۱۳۸۶ | دستورالعمل اجرایی معاملات قراردادهای آتی در بورس کالای ایران به تصویب هیئت مدیرهٔ سازمان بورس رسید. |
| ۵ مرداد ۱۳۸۸ | شورا «اوراق اختیار معامله» را ابزار مالی تصویب کرد. |
| ۱۲ تیر ۱۳۸۹ | دستورالعمل معاملات قرارداد آتی سهام در بورس تهران (۱۶ اسفند ۱۳۹۶ دستورالعمل تازهای جای آن را گرفت). |
| ۱۳ اسفند ۱۳۹۰ | قدیمیترین دستورالعمل اختیار معامله سهام در پایگاه قوانین، برای بورس تهران و فرابورس. |
| ۱۶ و ۱۷ مرداد ۱۳۹۱ | مصوبهٔ شورا دربارهٔ اوراق اختیار معامله تبعی (۱۶ مرداد) و دستورالعمل عرضهٔ اوراق اختیار فروش تبعی (۱۷ مرداد). |
| ۶ اردیبهشت ۱۳۹۳ | دستورالعمل اجرایی معاملات قرارداد اختیار معامله در بورس کالای ایران، با دارایی پایهٔ «کالا یا اوراق بهادار مبتنی بر کالا». |
| ۱۷ آذر ۱۳۹۵ | هیئت مدیرهٔ سازمان بورس دستورالعمل را اصلاح کرد و همهٔ کارگزاران فعال را برای یک سال، قابل تمدید، مجاز دانست. |
| آذر ۱۳۹۵ | به گفتهٔ معاون بازار بورس تهران، معاملات اختیار معامله سهام رسماً آغاز شد (روز دقیق را در توضیح زیر جدول ببینید). |
| ۳۰ مهر ۱۳۹۶ | طبق همان گفته، معاملات آنلاین (برخط) اختیار معامله عملیاتی شد. |
| ۲۶ اردیبهشت و ۱۴ شهریور ۱۳۹۷ | دستورالعمل کنونی اختیار معامله جایگزین دستورالعمل ۱۳۹۰ شد و دستورالعمل معاملات اوراق اختیار فروش تبعی جایگزین دستورالعمل ۱۳۹۱. |
| ۹ تیر ۱۴۰۴ | آخرین اصلاح دستورالعمل اختیار معامله در بورس تهران و فرابورس. |
ردیفهای آغاز معامله از گزارش روزنامهٔ تعادل (۲۹ فروردین ۱۳۹۸) است که سخنان معاون بازار بورس تهران را نقل کرده. این گزارش آغاز رسمی را ۲۵ آذر ۱۳۹۵ نوشته، اما آن روز پنجشنبه بود و بازار سهام معاملهای نداشت؛ اقتصادنیوز هم در ۲۵ آذر ۱۳۹۵ به نقل از روابط عمومی بورس تهران از آغاز معاملات از یکشنبه ۲۸ آذر خبر داده بود. به همین دلیل فقط ماه را مینویسیم. تاریخ نخستین معامله قرارداد آتی و اختیار فروش تبعی را در منابع بررسیشده نیافتیم.
چند نماد اختیار معامله در دیدهبان TSETMC هست؟ (۳ آبان ۱۴۰۵)
در پایان معاملات ۳ آبان ۱۴۰۵، دیدهبان TSETMC شامل ۱٬۱۰۳ نماد اختیار معامله بود: ۶۸۰ نماد با نامی که با «اختیارخ» (اختیار خرید) شروع میشود و ۴۲۳ نماد با «اختیارف» (اختیار فروش). ۸ نماد قرارداد آتی هم با نامی که با «آتی» و یک فاصله شروع میشود دیده میشد. این شمارش خودمان است، نه آمار رسمی، و هر روز با سررسید و درج قراردادهای تازه تغییر میکند. نام کامل هر نماد اختیار معامله دارایی پایه، قیمت اعمال و تاریخ سررسید را نشان میدهد؛ اعداد دیگر بازار در «بازار سرمایهٔ ایران در اعداد» آمده است.
منبعها و نسخهٔ متنها
مادهها و بندها از نسخهٔ معتبر متنها در پایگاه قوانین و مقررات بازار سرمایه (cmr.seo.ir) در ۳ آبان ۱۴۰۵ گرفته شده است. این متنها بارها اصلاح میشوند؛ آخرین نسخه را در همان پایگاه و مشخصات هر قرارداد را در اطلاعیهٔ معاملاتی بورس ببینید.